「表面利回り10%」なら、毎年購入価格の10%が利益として残るのでしょうか?
答えは、そうとは限りません。広告の利回りは、税金・修繕費・空室損失・ローン返済などを差し引く前の参考指標です。
不動産投資の物件を探していると、「表面利回り10%」「満室想定利回り12%」といった数字を目にします。物件価格5,000万円で年間家賃収入が500万円なら、表面利回りは10%。しかし、その500万円がそのまま利益になるわけではありません。
私はこれまで不動産の売買・賃貸・管理の実務で、満室物件を購入した直後に入居者が相次いで退去したケースや、退去後の原状回復に高額な費用がかかったケースを経験してきました。
この記事では、現役宅建士の実務経験をもとに、表面利回りの見方と、購入前に自分で収支を「答え合わせ」する方法を解説します。
1.表面利回りと実質利回りは何が違う?
表面利回りは物件を比較するための目安
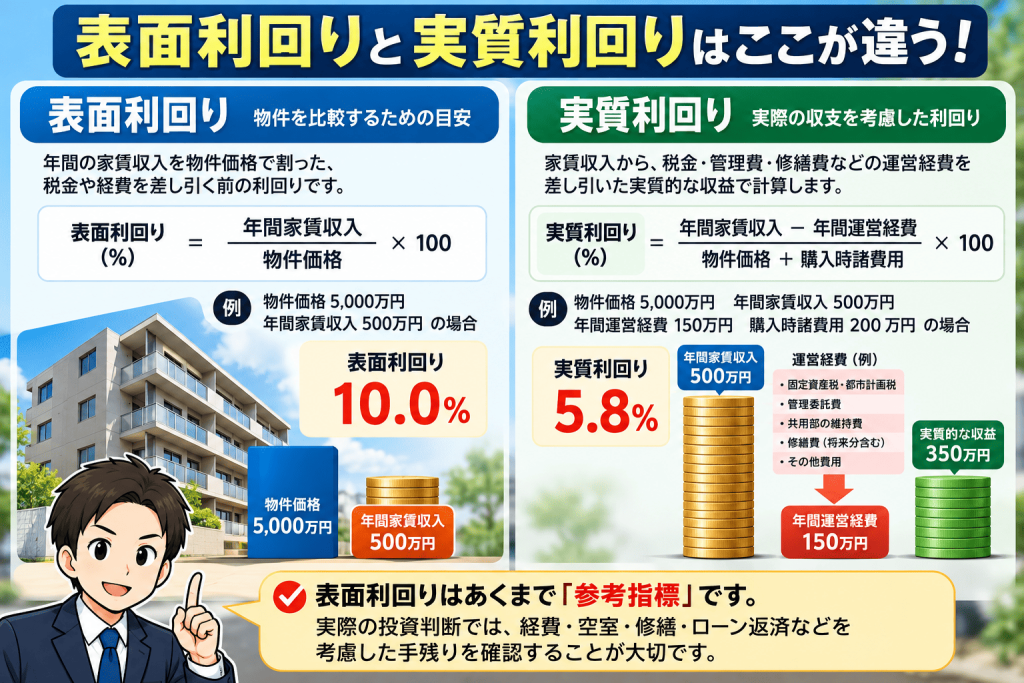
表面利回りは、年間家賃収入を物件価格で割って求める指標です。
物件価格5,000万円・年間家賃収入500万円の場合、表面利回りは10%です。
※販売図面の家賃収入が「現況賃料」か「満室想定賃料」かによって、数字の意味が変わります。
実質利回りは運営経費を考慮した指標
実質利回りには複数の定義がありますが、一般的な計算方法の一つは次のとおりです。
運営経費には、固定資産税・都市計画税、管理委託費、共用部の維持費、修繕費などが含まれます。ただし、空室や将来の修繕費を正確に予測することはできず、実質利回りも確定利益ではありません。
2.不動産会社が表面利回りを掲載する本当の理由
「不動産会社は利回りを高く見せたいから、表面利回りを掲載している」と思われるかもしれません。しかし、実務上はそれだけではありません。
収益物件の販売図面で表面利回りがよく使われる理由の一つは、将来の実質利回りを正確に算出することが難しいためです。
売主が過去の収支を細かく把握していない場合や、税理士に経理処理を任せている場合もあります。仮に過去1年間の収支を確認できても、翌年には退去や設備故障、大規模修繕によって経費が変わります。
つまり、表面利回りの掲載自体が不誠実というわけではありません。一方で、その数字の見せ方を悪用するケースもあるため、買主自身が収支の根拠を確認する必要があります。
3.【実務経験】満室だから安心とは限らない
売却前に満室にする物件もある
収益物件は空室が多い状態より、満室の状態の方が購入希望者に好印象を与えやすいものです。売却前にAD(入居者を紹介した仲介会社などへ支払う広告料)を増やし、入居を促進することもあります。
ADを増やすこと自体は問題ではありません。重要なのは、その入居状況が購入後も続く見込みがあるかという点です。
満室の状態で売買された収益物件で、購入後1年以内に半数以上の入居者が退去したことがありました。
満室を前提に組んだ収支計画でも、退去が続けば空室損失・募集費用・原状回復費用が一度に発生します。
相場より高い賃料で利回りをよく見せるケース
実務では、知人などとの実態を伴わない契約や、相場から大きく離れた賃料設定によって、見かけ上の収益性を高くした状態で売却される事例も経験しました。
もちろん、相場より高い賃料の契約がすべて不自然というわけではありません。だからこそ、販売図面の数字だけでなく、周辺の類似物件と比較することが大切です。
- 各部屋の契約賃料と周辺相場
- 入居開始時期と契約条件
- 実際の家賃入金状況
- 直近の退去・入居履歴
- 空室が発生した場合の募集可能賃料
4.高利回り物件でも修繕費で利益が消えることがある
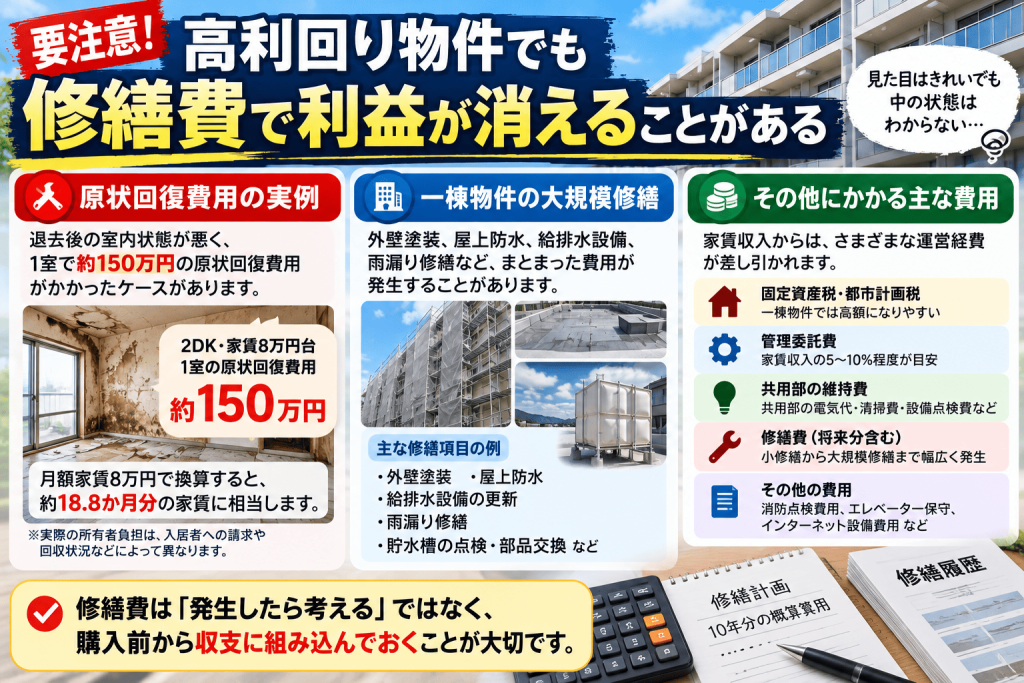
【実例】家賃8万円台の部屋で原状回復費用が約150万円
私が取り扱った一棟賃貸マンションでは、退去後の室内状態が非常に悪く、原状回復に1室約150万円かかったケースがありました。部屋は2DKで、家賃は8万円台でした。
月額家賃を仮に8万円とすると、150万円 ÷ 8万円 = 約18.8か月分。1回の退去に伴う修繕費が、1年半以上の家賃収入に相当する計算です。
※修繕費総額とオーナーの最終負担額は同じとは限りません。入居者への請求・回収状況などによって異なります。
オーナーチェンジ物件では、入居中の室内を確認できないことも珍しくありません。外観がきれいでも、室内の使用状況まで把握できるとは限らないのです。
一棟アパート・マンションの大規模修繕にも注意
室内だけでなく、外壁塗装、屋上防水、給排水設備、雨漏り修繕などでもまとまった費用が発生します。中古物件では修繕履歴が十分に残っていない場合もあります。
購入前に外観・共用部・設備を確認し、今後10年程度に必要となりそうな修繕を概算でも見積もっておきましょう。消防設備の点検や貯水槽の維持管理など、物件の設備・規模によって発生する費用にも注意が必要です。
5.ローン返済後、本当にいくら残る?
表面利回りが高くても、融資返済後の手残りが十分とは限りません。次のような一棟アパートを例に考えてみましょう。
| 項目 | 金額 |
|---|---|
| 物件価格 | 6,000万円 |
| 年間満室想定家賃 | 600万円 |
| 表面利回り | 10.0% |
| 空室・滞納による収入減 | ▲60万円 |
| 年間運営経費・修繕引当 | ▲150万円 |
| 年間ローン返済額 | ▲300万円 |
| 税引前の年間手残り | 90万円 |
※説明用の仮定です。購入時諸費用、所得税等、追加の突発的支出などは別途考慮が必要です。修繕引当は実際の支出と区別して資金管理します。
表面利回り10%でも、年間手残りは90万円、月平均では7万5,000円です。ここで突発的な修繕に150万円かかれば、その年の資金収支がマイナスになる可能性があります。
6.保証会社に入っていない入居者がいる物件は要注意
オーナーチェンジ物件を購入する際、私が特に確認をおすすめしたいのが、既存入居者の家賃保証会社への加入状況です。
保証会社に加入している場合、契約内容によっては滞納時の代位弁済、督促、集金代行などを利用できます。一方、未加入の入居者がいる場合、オーナーや管理会社が督促・回収対応を担うことがあります。
保証会社に加入していない入居者がいる物件を売買した後、その入居者が滞納するようになり、新オーナーが督促対応に苦労したことがありました。
保証会社への加入があれば必ず安心というわけではありません。保証範囲、限度額、請求期限、所有者変更後の保証継続条件も確認しましょう。
7.サブリース契約・管理会社の変更条件も確認する
サブリース契約が締結されている物件では、オーナーが受け取る賃料、賃料改定、契約解除、修繕費の負担などを確認する必要があります。
また、購入後に管理会社を変更したくても、契約内容によっては希望どおりに変更できない場合があります。サブリース契約や管理委託契約の有無、契約期間、解約条件、費用負担などを確認しましょう。
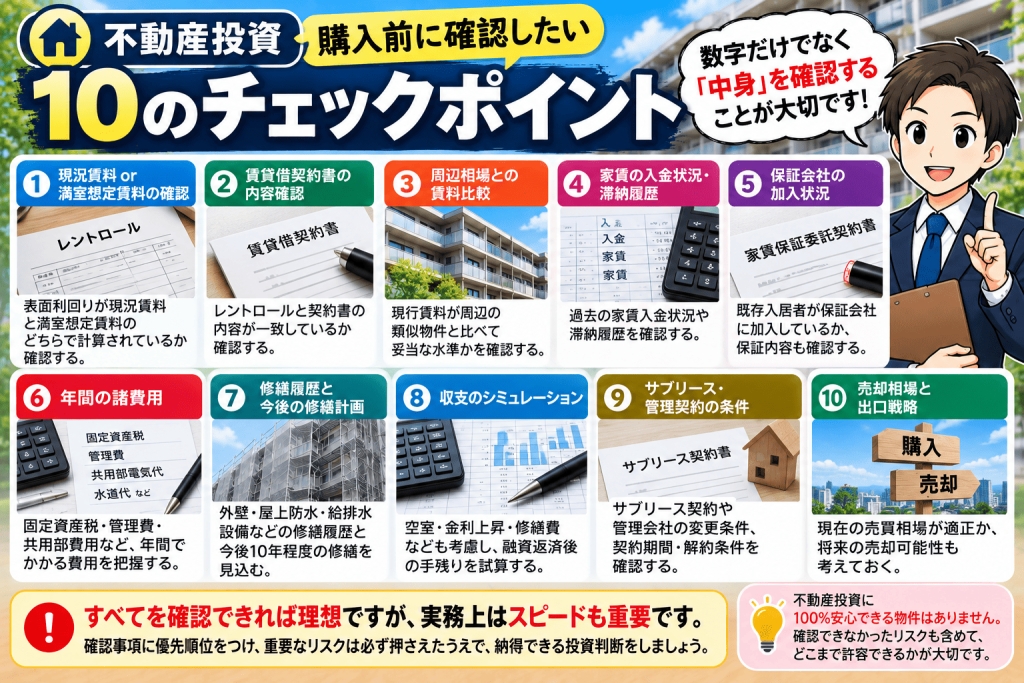
8.購入前に確認したい10のチェックポイント
- 表面利回りは現況賃料・満室想定賃料のどちらで計算されているか
- レントロールと賃貸借契約書の内容は一致しているか
- 現行賃料は周辺相場と比べて妥当か
- 家賃入金状況・滞納履歴を確認したか
- 保証会社の加入状況・保証内容を確認したか
- 固定資産税・管理費・共用部費用を把握したか
- 修繕履歴と今後の大規模修繕の必要性を確認したか
- 空室・金利上昇・突発修繕を含めて収支を試算したか
- サブリース・管理委託契約の条件を確認したか
- 現在の売買相場と将来の売却可能性を検討したか
※確認できない項目がある場合は、その不確実性自体をリスクとして評価することが大切です。入居者情報は、取引判断に必要な範囲で適切に取り扱いましょう。
9.【不動産屋の本音】確認しすぎると物件を買えない?実務上の難しさ
ここまで購入前の確認事項を紹介しましたが、現役宅建士としてもう一つお伝えしたいことがあります。
実際の不動産取引では、すべてを納得いくまで確認できるとは限りません。
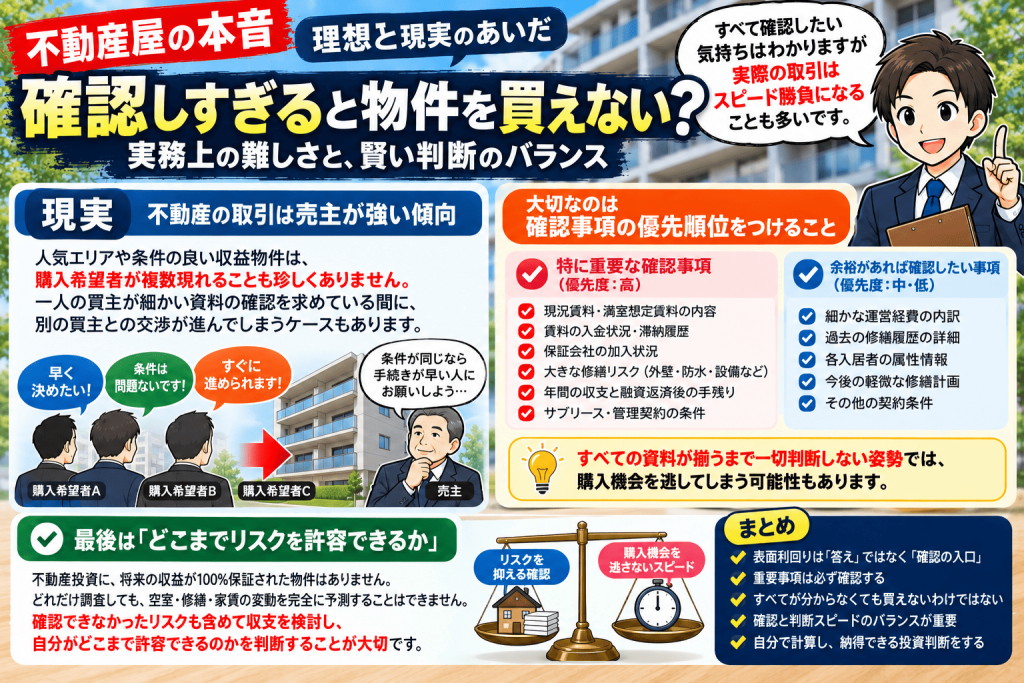
市場は地域や物件によって異なりますが、売主が強い立場にある取引も少なくありません。購入希望者が複数いる物件では、一人の買主が細かい資料提出や確認を求めている間に、別の買主との交渉が進んでしまうことがあります。
売主からすれば、条件が同じなら手続きが円滑に進みそうな買主を優先したいと考えることもあるでしょう。これは実務上、無視できない現実です。
確認することと、スピードを意識することの両立
もちろん、だからといって確認を省略して購入するべきだという話ではありません。高額な不動産投資だからこそ、重要なリスクは購入前に把握する必要があります。
ただ、すべての資料が揃うまで一切判断しないという姿勢では、購入機会を逃す可能性もあります。そこで大切なのが、確認事項に優先順位をつけることです。
現在の賃料収入、滞納状況、保証会社の加入状況、建物の大きな修繕リスク、融資返済後の収支などは、購入判断に直接影響する重要事項です。一方、細かな経費の内訳や過去の軽微な修繕履歴などは、資料がすぐに揃わないこともあります。
ただし、確認できない内容や影響の大きさによっては、購入を見送る判断も必要です。
最後は「どこまでリスクを許容できるか」
不動産投資に、将来の収益が100%保証された物件はありません。どれだけ調査しても、空室・修繕・家賃の変動を完全に予測することはできないからです。
確認できなかったリスクも含めて収支を検討し、自分がどこまで許容できるかを判断しましょう。
不動産会社の説明を鵜呑みにせず、かといって確認すること自体が目的にならない。限られた時間と情報の中で、納得できる投資判断をすることが重要です。
10.高利回りなら良い物件?出口戦略も忘れずに
不動産投資の収益は保有中の家賃収入だけではありません。将来の売却価格も投資全体の損益に影響します。
都市部では利回りが低めで、地方では高い利回りの物件が見つかることもあります。しかし、高利回りには空室リスク、建物の老朽化、流動性の低さなどが反映されている可能性があります。
購入時の利回りが高くても、将来売却できなかったり、想定より大幅に安い価格でしか売れなかったりすれば、投資全体の成果は変わります。周辺の売買事例、土地の価値、建物の状態、地域の賃貸需要などを確認し、出口戦略も考えておきましょう。
まとめ|表面利回りは「答え」ではなく「確認の入口」
表面利回りは物件を比較するうえで便利な指標ですが、その数字だけで投資の良し悪しを判断することはできません。
- 満室や高い賃料が今後も続くとは限らない:現況賃料・入居履歴・周辺相場・入金状況を確認する。
- 修繕費と融資返済を考慮する:年間の手残りに加え、10年程度の修繕や突発支出にも備える。
- 既存契約のリスクを確認する:保証会社、滞納履歴、サブリース、管理委託契約などを確認する。
- 重要事項の確認と判断スピードを両立する:優先順位を決め、確認できないリスクも含めて判断する。
不動産会社が提示する数字は、検討の出発点です。その数字がどのような条件で成り立つのかを確かめ、自分でも計算する。それこそが、収益物件を購入する前に行っておきたい「不動産の答え合わせ」です。
コメント