「自分の土地の路線価を調べたいけれど、どこを見ればいいの?」
「国税庁の路線価図を開いてみたけれど、数字やアルファベットの意味がわからない……」
そんな方に向けて、今回は相続税路線価の調べ方を、初めての方でもわかるように解説します。
路線価は相続税や贈与税の土地評価に使われるだけでなく、土地の価格を考える際の参考資料にもなります。
ただし、路線価と実際に売れる価格は同じではありません。
この記事では、現役宅建士の視点から、調べ方だけでなく「調べた数字をどう理解すればいいのか」まで説明します。
1.そもそも相続税路線価とは?
相続税路線価とは、道路に面する標準的な宅地の1㎡当たりの価額を示したものです。
国税庁が毎年公表しており、主に相続税や贈与税を計算する際の土地評価に使用します。
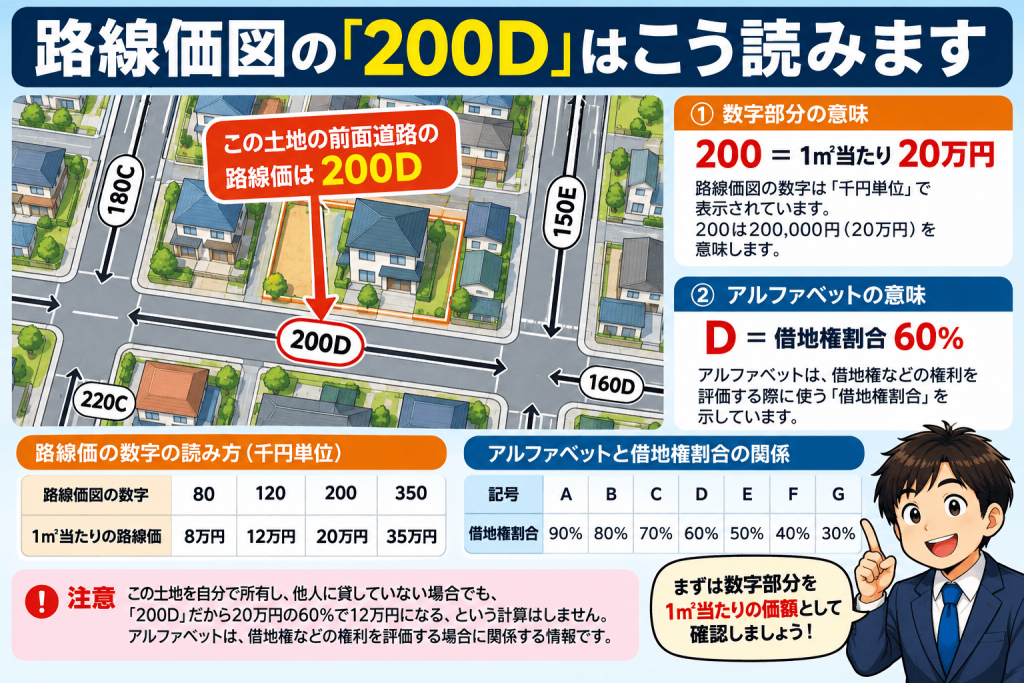
例えば、ある道路に「200D」と書かれていたとします。
路線価図では金額が千円単位で表示されているためです。
| 路線価図の数字 | 1㎡当たりの路線価 |
|---|---|
| 80 | 8万円 |
| 120 | 12万円 |
| 200 | 20万円 |
| 350 | 35万円 |
数字の読み方さえわかれば、路線価図はそれほど難しくありません。
なお、道路ごとに価格が設定されているため、同じ町内でも接している道路によって路線価が異なることがあります。
2.国税庁のサイトで相続税路線価を調べる方法
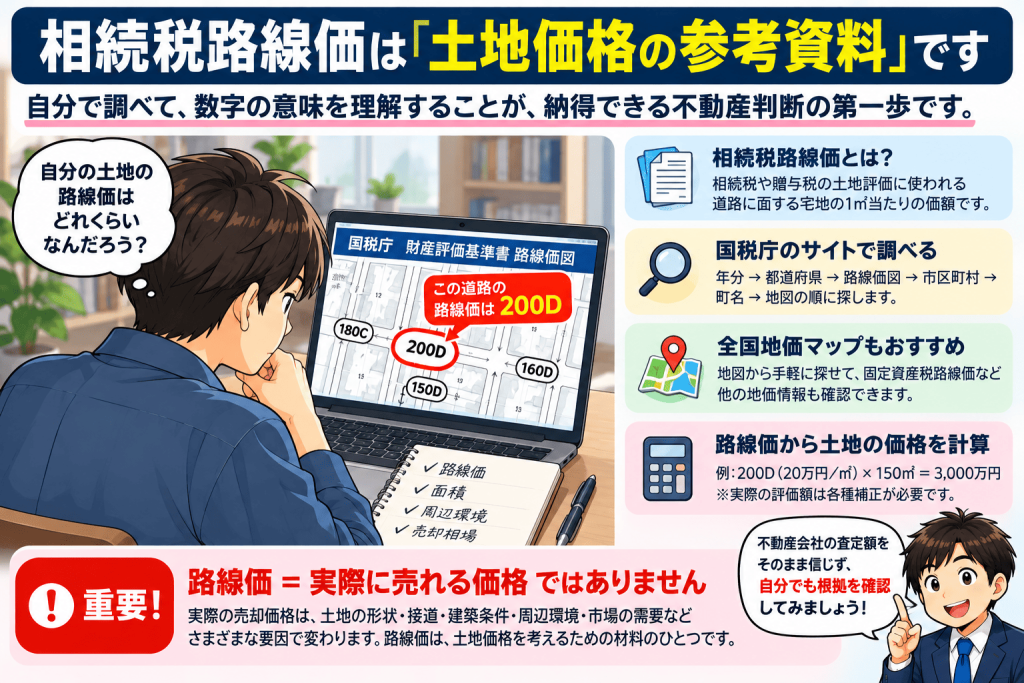
相続税路線価は、国税庁の「財産評価基準書」で無料で確認できます。
国税庁「財産評価基準書」を開く調べたい土地の住所を手元に用意して、次の順番で進めてください。
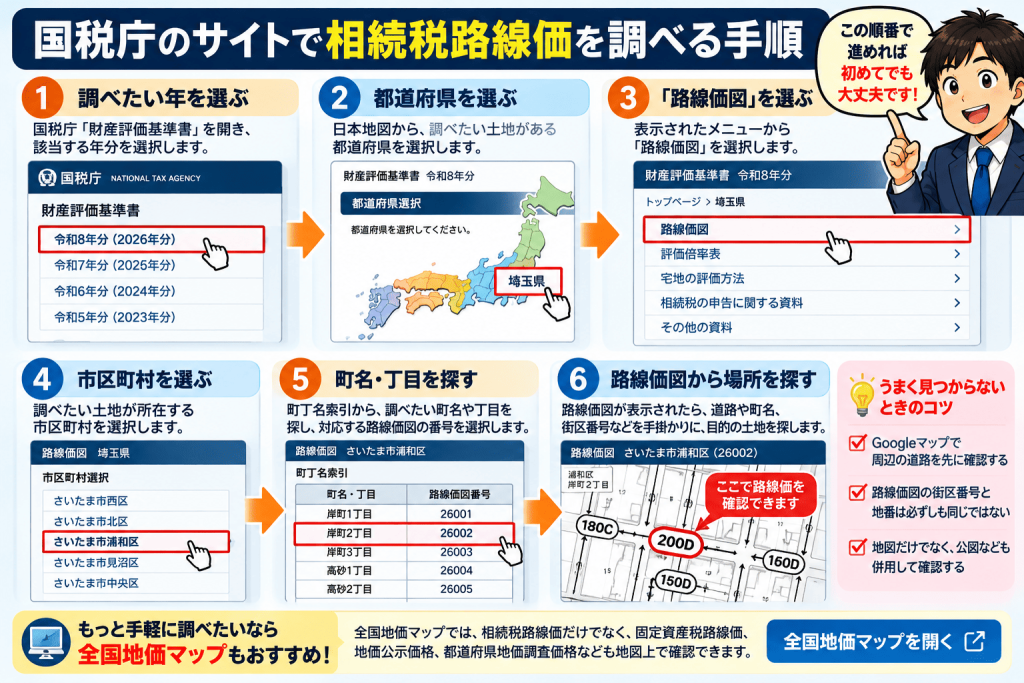
STEP1:調べたい年を選ぶ
国税庁の財産評価基準書を開くと、路線価の年分が表示されます。
過去の路線価を調べたい場合は、該当する年を選択してください。
単純に最新の路線価を選ぶのではなく、相続や贈与があった年に対応する路線価を確認する必要があります。
STEP2:都道府県を選ぶ
日本地図から、調べたい土地がある都道府県を選択します。
例えば、埼玉県の土地なら「埼玉県」を選びます。
STEP3:「路線価図」を選ぶ
次の画面では、路線価図や評価倍率表などの項目が表示されます。
今回は「路線価図」を選択してください。
STEP4:市区町村を選ぶ
調べたい土地が所在する市区町村を選択します。
例えば「さいたま市浦和区」の土地なら、該当する区を選びます。
STEP5:町名・丁目を探す
町丁名索引が表示されます。
調べたい土地の町名や丁目を探し、対応する路線価図の番号を選択してください。
町名などから該当する地図を探していく必要があります。
STEP6:路線価図から土地の場所を探す
路線価図が表示されたら、道路や町名、街区番号などを手掛かりに目的の土地を探します。
地図に記載されている道路の位置や周辺の街区を確認し、対象の土地がどの道路に接しているかを見てください。
初めて見る方は少し戸惑うかもしれませんが、周辺道路の形や街区を照らし合わせると見つけやすくなります。
Googleマップなどで周辺道路の位置を先に確認しておくと便利です。
ただし、路線価図の街区番号と土地の地番は必ずしも同じものではありません。正確な土地の位置は、公図などでも確認する必要があります。
3.もっと手軽に調べたいなら「全国地価マップ」もおすすめ
国税庁の路線価図は公式資料として便利ですが、目的の場所を探すのに少し手間がかかることがあります。
そんなときは、「全国地価マップ」もおすすめです。
全国地価マップでは、相続税路線価だけでなく、固定資産税路線価、地価公示価格、都道府県地価調査価格なども確認できます。
地図を見ながら場所を探せるため、普段から地図サービスを使い慣れている方には、こちらの方が直感的に感じられるかもしれません。
全国地価マップで路線価を調べる全国地価マップと国税庁では、掲載データの更新時期が異なる場合があります。
4.路線価図の「200D」はどう読む?
路線価図を見ると、「200D」「150E」「300C」など、数字とアルファベットが組み合わされた表示があります。
初めて見ると難しそうですが、それぞれ意味が異なります。
例えば「200D」なら、次のように読みます。
D = 借地権割合60%
アルファベットは、借地権割合を表しています。
| 記号 | 借地権割合 |
|---|---|
| A | 90% |
| B | 80% |
| C | 70% |
| D | 60% |
| E | 50% |
| F | 40% |
| G | 30% |
例えば、自分で所有し、他人に貸していない通常の土地について、「200D」だから20万円の60%で12万円になる、という計算はしません。
アルファベットは、借地権などの権利を評価する場合に関係する情報です。
5.路線価から土地の価格を計算してみよう
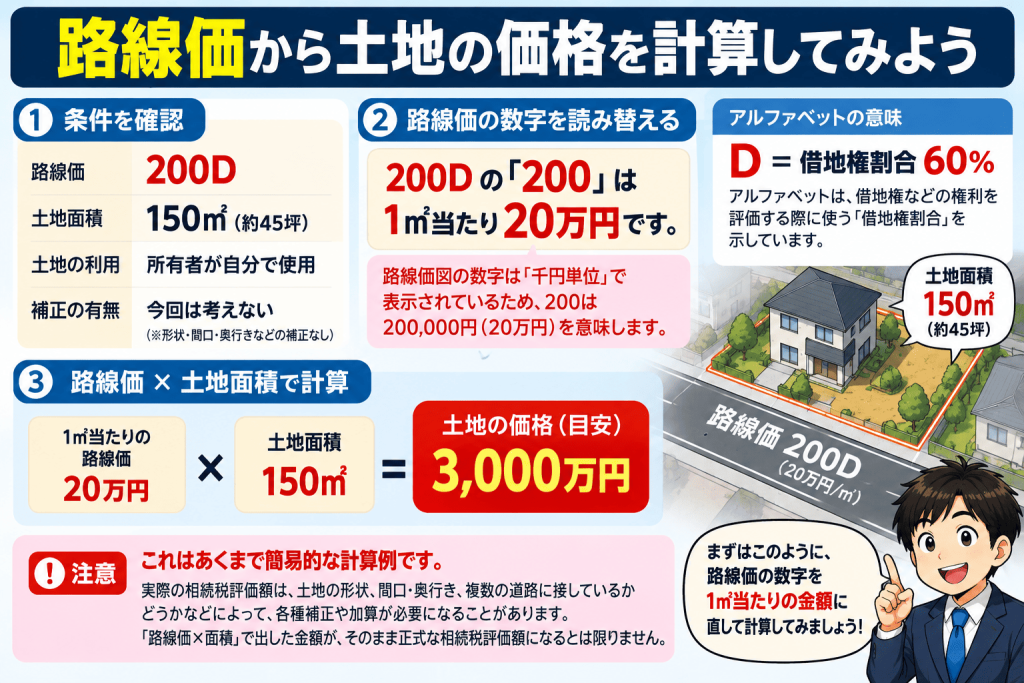
ここでは、簡単な例を使って計算してみます。
- 路線価:200D
- 土地面積:150㎡
- 所有者が自分で使用している土地
- 土地の形状などによる補正は考えない
「200D」の数字部分は、1㎡当たり20万円を表しています。
= 3,000万円
この場合、単純計算では3,000万円となります。
土地の奥行き、間口、形状、複数の道路に接しているかどうかなどによって、各種補正や加算が必要になることがあります。
そのため、「路線価×面積」で出した金額が、そのまま正式な相続税評価額になるとは限りません。
6.路線価が書かれていない土地はどうする?
国税庁の路線価図を見ても、道路に価格が表示されていない地域があります。
これは必ずしも表示の不具合ではありません。
相続税評価には、主に「路線価方式」と「倍率方式」という2つの方法があるためです。
路線価方式
道路に設定された路線価を基に、土地の形状などを考慮して評価する方法です。
倍率方式
路線価が設定されていない地域などで、固定資産税評価額に国税庁が定めた倍率を掛けて評価する方法です。
例えば、固定資産税評価額が1,000万円で、適用倍率が1.1倍なら、次のようになります。
= 1,100万円
この倍率は、国税庁の「評価倍率表」で確認できます。
路線価地域内で特定の道路に路線価が付いていないケースもあります。
対象地の所在地や評価倍率表を確認し、判断できない場合は税務署や税理士などに相談しましょう。
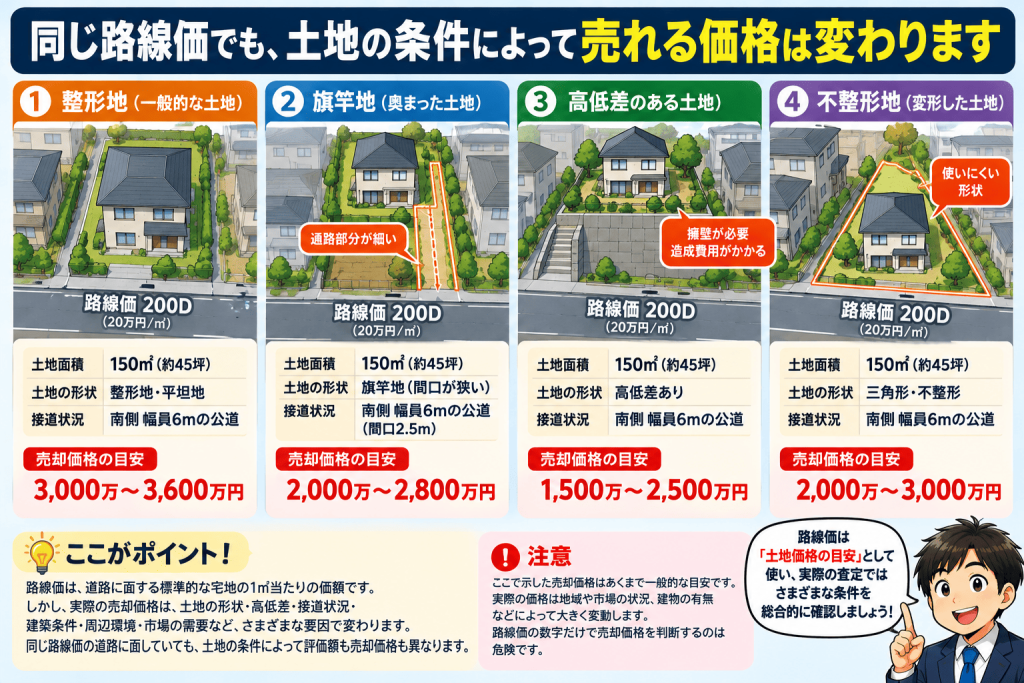
7.路線価と実際に売れる土地の価格は違う
ここは不動産の実務上、特にお伝えしたいポイントです。
例えば、路線価から単純計算した金額が3,000万円だったとしても、実際に3,000万円で売れるとは限りません。
不動産の売却価格には、次のような条件が影響します。
- 駅からの距離や生活利便性
- 土地の広さや形状
- 道路との接し方、道路幅員
- 建築できる建物の条件
- 高低差、擁壁、越境などの問題
- 周辺の売出物件や実際の成約事例
- 買主の需要や売却時期
よく「相続税路線価は実勢価格の8割程度」と説明されることがあります。
これは相続税路線価の評価水準を理解するための一般的な目安ですが、個別の土地について「路線価÷0.8=必ず売れる価格」という意味ではありません。
土地によっては、路線価から推測した価格より高く売れることも、低くなることもあります。
実務で土地の査定をする際、路線価は参考資料のひとつになります。
ただし、私なら路線価だけで売却査定額を決めることはしません。
なぜなら、同じ道路に面していても、整形地と不整形地、平坦地と高低差のある土地、建築条件に問題がない土地とそうでない土地では、買主から見た価値が大きく異なるからです。
さらに、売却査定では実際の成約事例や現在の売出状況を確認することも欠かせません。
路線価は「土地価格を考えるための材料」であって、「売却価格の答え」そのものではないのです。
8.相続税路線価のよくある質問
Q.相続税路線価は無料で調べられますか?
はい。国税庁の財産評価基準書は無料で閲覧できます。全国地価マップでも公開されている情報を確認できます。
Q.固定資産税路線価とは同じですか?
いいえ。相続税路線価と固定資産税路線価は、目的や評価の仕組みが異なります。
固定資産税路線価は、固定資産税評価額を算定するための指標です。国税庁の相続税路線価図とは別の情報になります。
Q.自分の家の前の道路に路線価がありません。
倍率地域の可能性がありますが、それ以外のケースもあります。
評価倍率表や路線価図を確認し、判断できない場合は税務署や税理士などに相談しましょう。
Q.路線価が上がれば、必ず土地も高く売れますか?
いいえ。路線価の変動と実際の売却価格の動きが一致するとは限りません。
土地の個別条件や市場の需要によって売却価格は変わります。
9.まとめ|まずは自分の土地の路線価を調べてみよう
相続税路線価は、国税庁の公式サイトから無料で調べることができます。
最初は地図の探し方や記号の意味がわかりにくいかもしれませんが、基本を押さえれば、自分の土地の路線価を確認することはそれほど難しくありません。
- 国税庁の財産評価基準書から、都道府県・市区町村・町名を選んで調べる。
- 「200D」なら、路線価は1㎡当たり20万円。Dは借地権割合60%を示す。
- 路線価から計算した金額と、実際に売れる価格は別物。
地図から手軽に場所を探したい方は、全国地価マップも活用してみてください。
そして、土地の売却を考えている方は、路線価だけで判断せず、成約事例や土地の個別条件も確認することが大切です。
今後公開予定の売却査定ツールについて
「不動産の答え合わせ」では、今後、路線価や取引事例などを参考に土地価格を考えるための売却査定ツールも公開していく予定です。
不動産会社の査定額をそのまま信じるのではなく、自分でも根拠を確認できるようになること。
それが、納得できる不動産売却への第一歩です。
参考資料・公式リンク
※本記事は一般的な調べ方と計算方法の解説です。個別の相続税・贈与税の申告に使用する評価額については、該当年分の国税庁資料や正誤表を確認し、必要に応じて税理士等の専門家へご相談ください。
コメント