住宅を購入するとき、不動産会社から「住宅ローンはこちらの銀行がおすすめです」と紹介されたことはありませんか?
でも、こんな疑問を持つ方もいると思います。
- 紹介された銀行は本当に一番お得なの?
- ネット銀行の方が金利が安いのに、なぜ勧めてくれないの?
- ローン事務手数料として5万円も請求されるのは普通?
- 自分で銀行を選んでも問題ない?
実は、不動産会社が銀行を紹介する理由と、購入者が住宅ローンを選ぶ基準には少し違いがあります。
私は不動産の売買・建築などに10年以上携わってきましたが、住宅ローンの相談では、金利の低さだけでなく、審査の見通しや決済までの段取りを考えて金融機関を提案することが少なくありません。
今回は、現役宅建士の立場から、不動産会社が住宅ローンを紹介する裏側、ネット銀行を敬遠する理由、そして見落としがちな融資あっせん手数料について解説します。
1. 不動産会社はなぜ特定の銀行を紹介するのか?
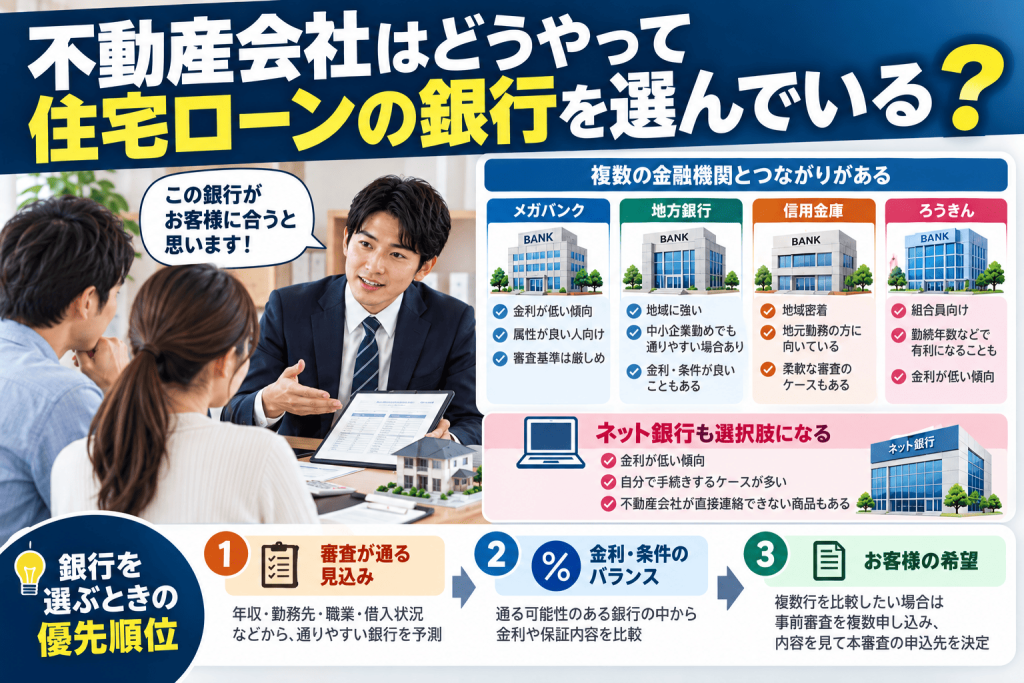
最優先は「金利の安さ」より「審査が通る見込み」
不動産会社には、銀行や信用金庫などの担当者が住宅ローンの営業に来ることがあります。
そのため、複数の金融機関の事前審査書類を用意し、それぞれの金利や団体信用生命保険(団信)の内容、審査の傾向などを把握している会社もあります。
では、お客様から住宅ローンの相談を受けたとき、何を優先して銀行を選ぶのでしょうか。
私の経験では、まず考えるのは「このお客様なら、どの金融機関で審査が通る可能性が高いか」という点です。
そのうえで、融資を受けられる可能性のある金融機関の中から、金利や保障内容などの条件が良さそうなところを提案します。
例えば、公務員や安定した勤務先に勤めている方にはメガバンクを候補にすることがあります。一方、中小企業に勤務している方などでは、地域の金融機関から良い条件が提示された経験もあります。
もちろん、これはあくまで私の実務経験上の傾向です。勤務先や職業だけで審査結果が決まるわけではなく、実際の審査基準は金融機関や商品によって異なります。
複数の銀行を比較することもある
お客様が複数の金融機関を比較したいと希望される場合には、事前審査を複数行に申し込み、提示された条件を比較して本審査の申込先を決めることもあります。
ただし、事前審査の申込みにも個人情報の提供や信用情報の照会などが関係するため、無計画に多数の金融機関へ申し込めばよいというものではありません。
比較する目的と候補を整理して進めることが大切です。
2. 不動産会社が紹介する住宅ローンは本当にお得?
結論から言えば、不動産会社が紹介する住宅ローンが、必ずしも最も金利の低い住宅ローンとは限りません。
ネット銀行などでは、条件によって店舗型の金融機関より低い金利が提示されることがあります。
一方、不動産会社が日頃から取引している金融機関には、担当者に相談しやすく、必要書類や審査状況を確認しやすいという実務上のメリットがあります。
| 比較の視点 | 主な確認ポイント |
|---|---|
| 購入者にとってのメリット | 金利、諸費用、団信、返済条件など |
| 取引を進めるうえでのメリット | 審査の見通し、担当者との連絡、融資実行までの段取りなど |
不動産会社が勧める銀行には合理的な理由があるかもしれません。しかし、それが購入者にとって最良の条件であるかどうかは、別途比較する必要があります。
3. 不動産会社がネット銀行を嫌がる本当の理由
「ネット銀行はダメ」ではなく、連絡・調整が難しいことがある
ネット銀行の利用を希望すると、不動産会社の担当者から難色を示されることがあります。これには実務上の理由があります。
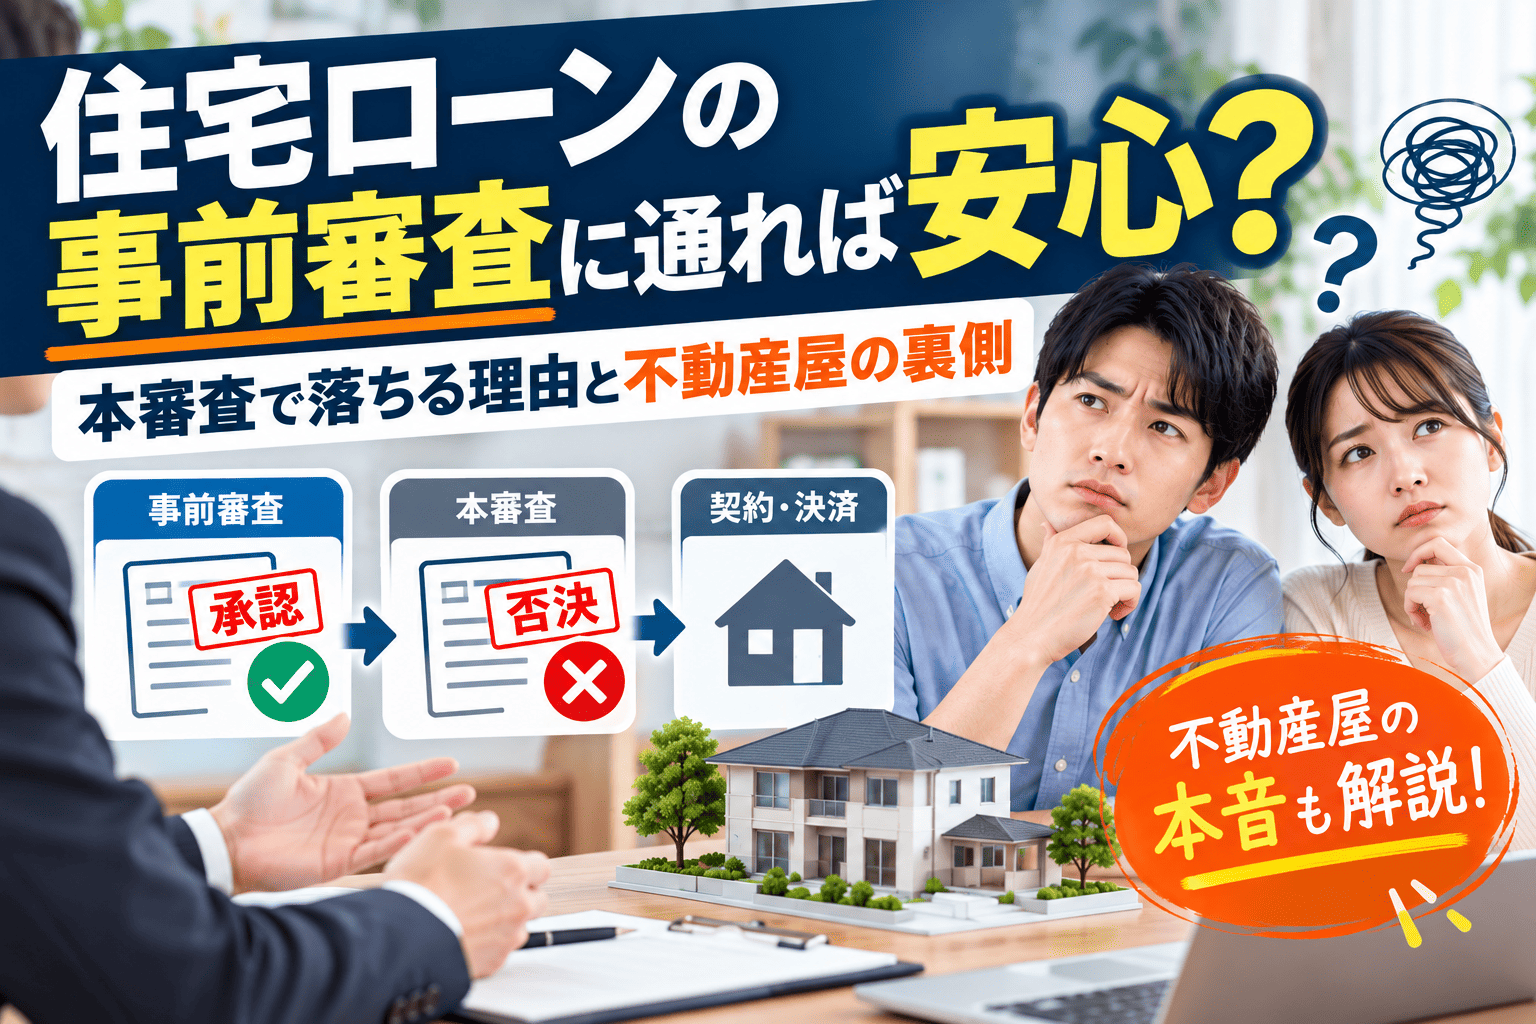
住宅購入では、住宅ローンの本審査に通るだけでは取引は終わりません。
融資契約の手続き、抵当権設定に関する司法書士との調整、売主との決済日程の調整など、融資実行までに複数の手続きが必要です。
不動産会社が金融機関の担当者と直接連絡できれば、必要書類や進捗状況を確認しながら段取りを組めます。
ところが、ネット銀行の中には、本人以外からの問い合わせに対応しない商品や、不動産会社が直接連絡できる窓口が限られる商品もあります。
この場合、買主本人を通して確認する必要があるため、進捗管理が難しくなることがあります。
決済日に融資が実行できないと大きな問題になる
例えば、売買契約で決めた決済日に、必要な手続きが終わっておらず、住宅ローンが実行されなかったらどうなるでしょうか。
売主への代金支払いができず、引渡しが遅れる可能性があります。契約内容や遅延の原因によっては、履行遅滞などの問題につながることもあります。
だからこそ、不動産会社は融資実行までのスケジュールを慎重に管理します。
注意:ネット銀行だから決済が危険というわけではありません。
オンライン手続きが整備され、スムーズに決済できる金融機関もあります。大切なのは、その商品で必要な手続きと連絡方法を事前に確認することです。
私自身も、金融機関の担当者と直接連絡が取れない住宅ローンについては、取引の進行に注意が必要だと考えています。
4. 銀行を紹介すると、不動産会社は紹介料をもらえる?
「特定の銀行を勧めるのは、紹介料がもらえるからでは?」
こう疑う方もいるかもしれません。
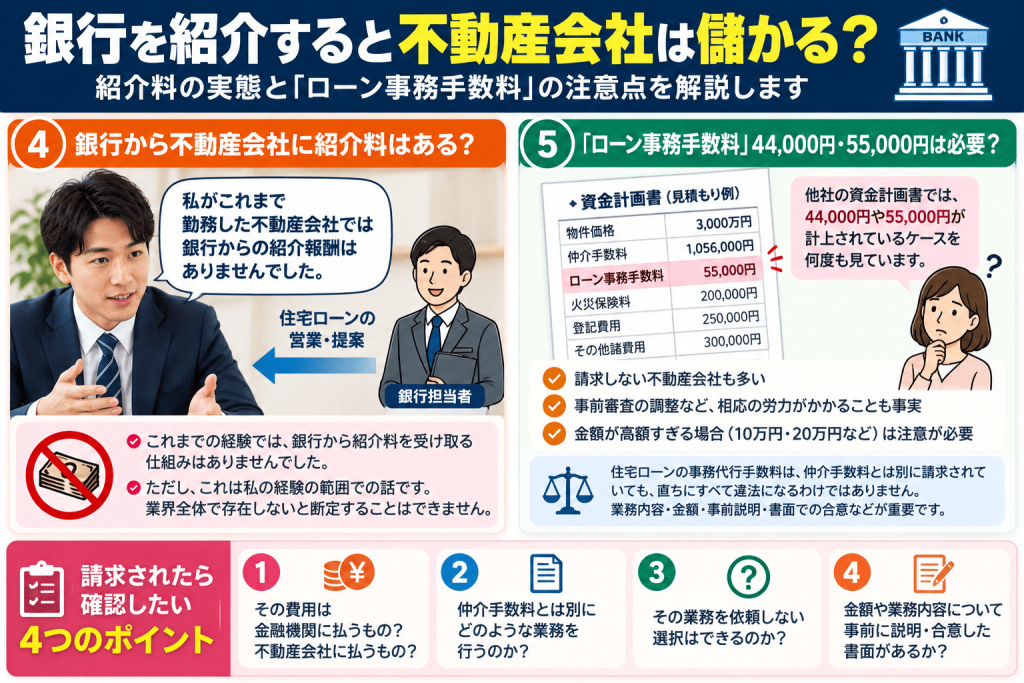
私がこれまで勤務した不動産会社では、銀行を紹介したことによって紹介報酬を受け取る仕組みはありませんでした。
周囲の同業者からも、同様の話を聞くことが多いです。
ただし、これは私の経験の範囲での話です。金融機関と事業者の提携形態はさまざまであり、業界全体で紹介報酬が存在しないと断定することはできません。
重要なのは、紹介された銀行をそのまま選ぶのではなく、なぜその金融機関を勧めるのか、担当者に理由を聞くことです。
審査の見通しなのか、金利なのか、団信なのか、それとも決済の進めやすさなのか。理由を具体的に説明できる担当者であれば、購入者も比較しやすくなります。
5. 「ローン事務手数料」44,000円・55,000円は払う必要がある?
他社の資金計画書で実際に見た費用
ここは、住宅購入者にぜひ知っておいてほしい部分です。
不動産会社から渡される資金計画書には、仲介手数料のほかに「ローン事務手数料」「住宅ローン事務代行料」「融資あっせん手数料」といった項目が記載されていることがあります。
私自身、他社の資金計画書で、44,000円や55,000円が計上されているケースを何度も見ています。
少なくとも5社以上で、こうした費用を請求している事例を把握しています。
一方で、住宅ローンの事前審査や金融機関との調整を行っても、仲介手数料とは別の費用を請求しない会社もあります。
私の実務上の考えとしては、通常の仲介業務に伴う住宅ローンの相談や調整であれば、仲介手数料の範囲で対応してもよいのではないかと思っています。
ただし、実際に事務代行に相応の時間と労力がかかることも事実です。
別途請求はすべて違法なのか?
ここは誤解しないでください。
住宅ローンの事務代行手数料は、仲介手数料とは別に請求されているからといって、直ちにすべて違法になるわけではありません。
埼玉県の宅建業法FAQでは、買主の依頼に基づいて実際に住宅ローンのあっせん・事務代行業務を行った場合、仲介手数料とは別に手数料を受け取れる場合があると説明されています。
ただし、業務内容や金額を事前に説明し、実際の業務に見合った手数料とし、別途契約書を作成するなどの対応が求められています。
また、通常の媒介業務に含まれる作業を、名前だけ変えて二重に請求することには問題が生じ得ます。
44,000円なら問題ない、110,000円なら違法という単純な線引きはできません。
確認すべきなのは、金額だけでなく、何を依頼し、どのような業務が実際に行われるのかという点です。
請求されたら確認したい4つのこと
- その費用は金融機関に払う手数料か、不動産会社に払う手数料か。
- 仲介手数料とは別に、具体的にどの業務を行うのか。
- その業務を依頼しない選択はできるのか。
- 金額や業務内容について、事前に説明・合意した書面があるか。
資金計画書に費用が記載されていたら、契約前に確認しましょう。
説明に納得できない場合は、その場で支払いを了承せず、都道府県の宅建業担当窓口などへの相談も選択肢になります。
6. 不動産会社が勧める銀行を断ってもいい?
もちろん、購入者自身が住宅ローンを比較し、希望する金融機関を選ぶことはできます。
不動産会社の紹介先を利用しなければならないとは限りません。
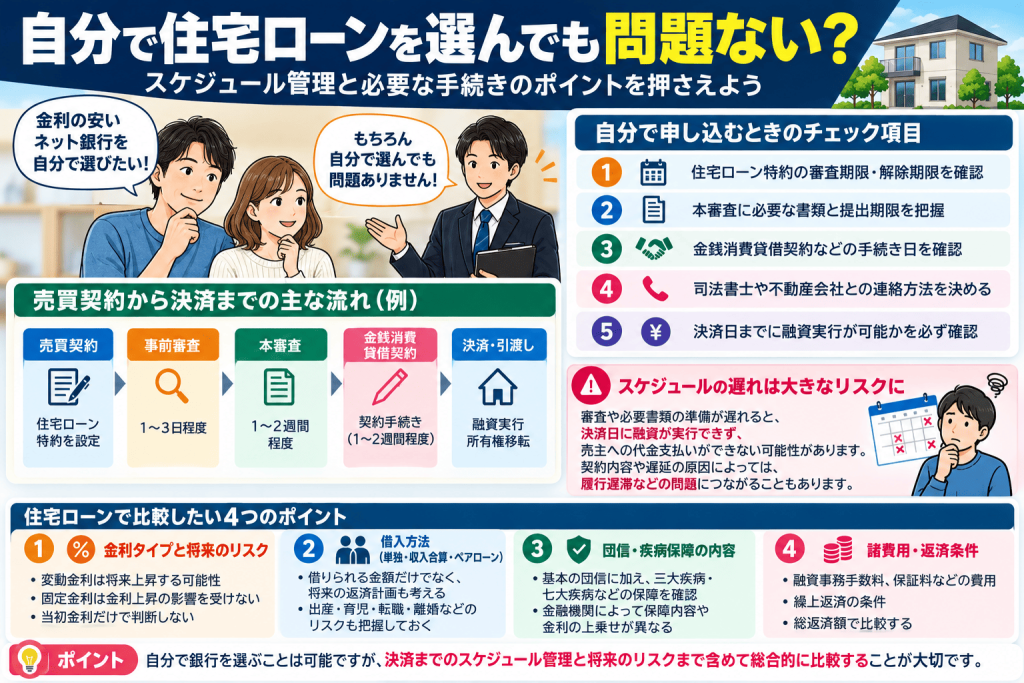
ただし、自分で申し込む場合には、審査結果だけでなく、融資実行までのスケジュール管理が重要になります。
- 住宅ローン特約の審査期限・解除期限
- 本審査に必要な書類と提出期限
- 金銭消費貸借契約などの手続き日
- 司法書士や不動産会社との連絡方法
- 決済日までに融資実行が可能か
売買契約から決済までの期間が短い場合は、金融機関の審査や契約手続きが間に合うか、早めに確認する必要があります。
融資が間に合わなかった場合の責任や住宅ローン特約の適用は、契約内容や事情によって異なります。
「自分で銀行を選んだから、何が起きてもすべて買主の責任」というわけではありません。
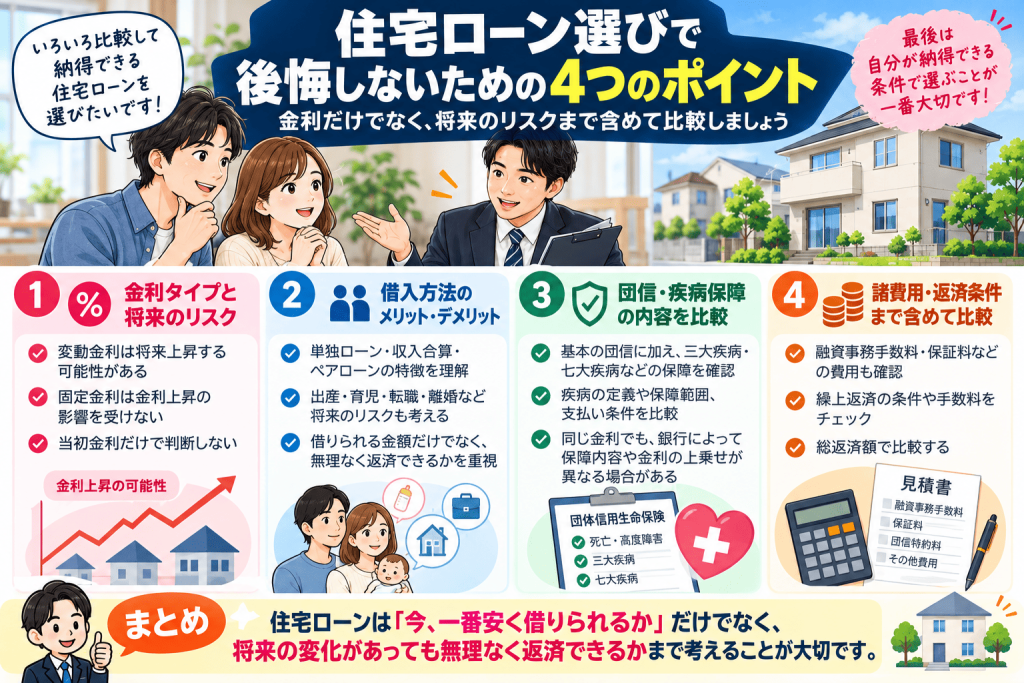
7. 金利だけで選ばない!住宅ローンで本当に比較したいこと
住宅ローンを比較するとき、どうしても金利の数字に目が向きます。
しかし、35年、場合によってはそれ以上の期間にわたって返済する住宅ローンでは、将来の生活の変化も考える必要があります。
単独ローン・収入合算・ペアローンの違い
例えば、ペアローンは夫婦それぞれが借り入れることで、希望する購入予算を確保しやすくなる場合があります。
一方、夫婦のどちらかが育児や転職などで収入を減らした場合も、それぞれの返済義務は原則として残ります。
離婚時には、住宅の所有権やローンの返済について複雑な問題が生じることもあります。
借りられる金額だけでなく、将来も無理なく返済できるかを考えましょう。
団信は「何大疾病か」だけで判断しない
住宅ローンには、死亡・所定の高度障害などに備える基本的な団信に加えて、がんや三大疾病、七大疾病などに対応する保障が用意されている場合があります。
私の経験では、似たような金利条件でも、金融機関によって付帯できる疾病保障の内容が異なることがありました。
ただし、七大疾病の方が三大疾病より必ず優れているとは限りません。
疾病の定義、保険金の支払条件、保障が始まる時期、金利上乗せの有無などを確認する必要があります。
分からない場合には、金融機関の担当者から直接説明を受けるのもよい方法です。
金利・諸費用・将来の返済額をセットで考える
変動金利の場合、将来の金利は上昇することも低下することもあります。
また、当初金利が低くても、融資事務手数料や保証料などの負担が異なる場合があります。
比較するときは、毎月返済額だけでなく、借入時の諸費用、団信の保障、繰上返済の条件なども確認しましょう。
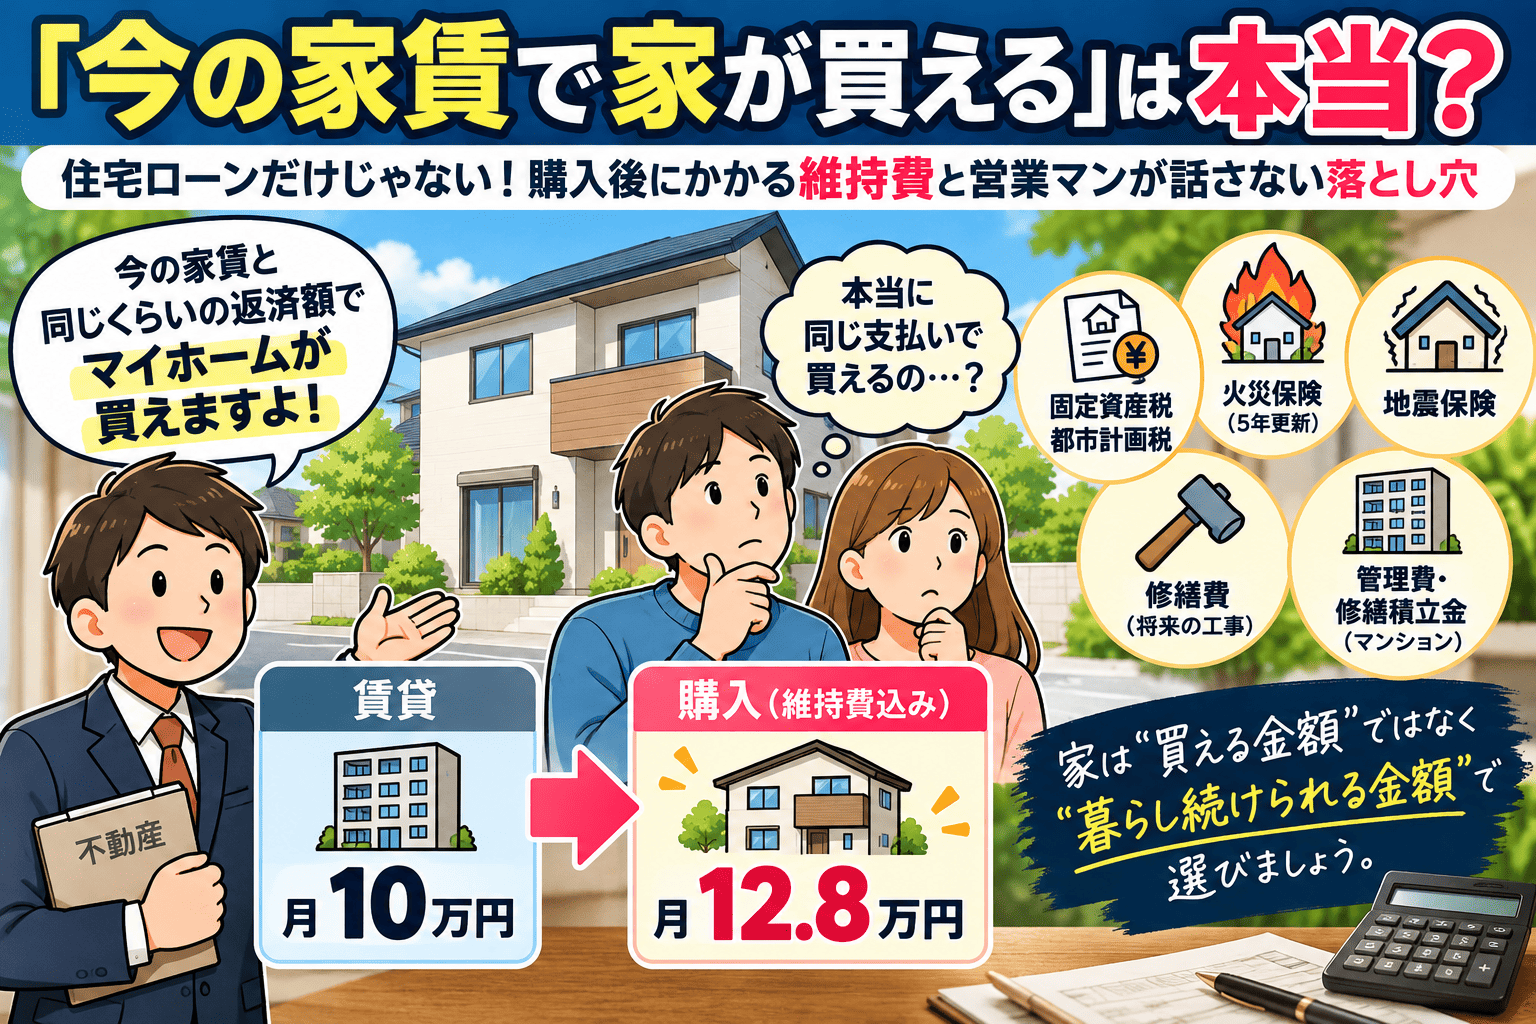
購入時の借入額や諸費用を具体的に整理したい方は、当サイトの住宅購入の資金計画シミュレーターも参考にしてください。
コメント