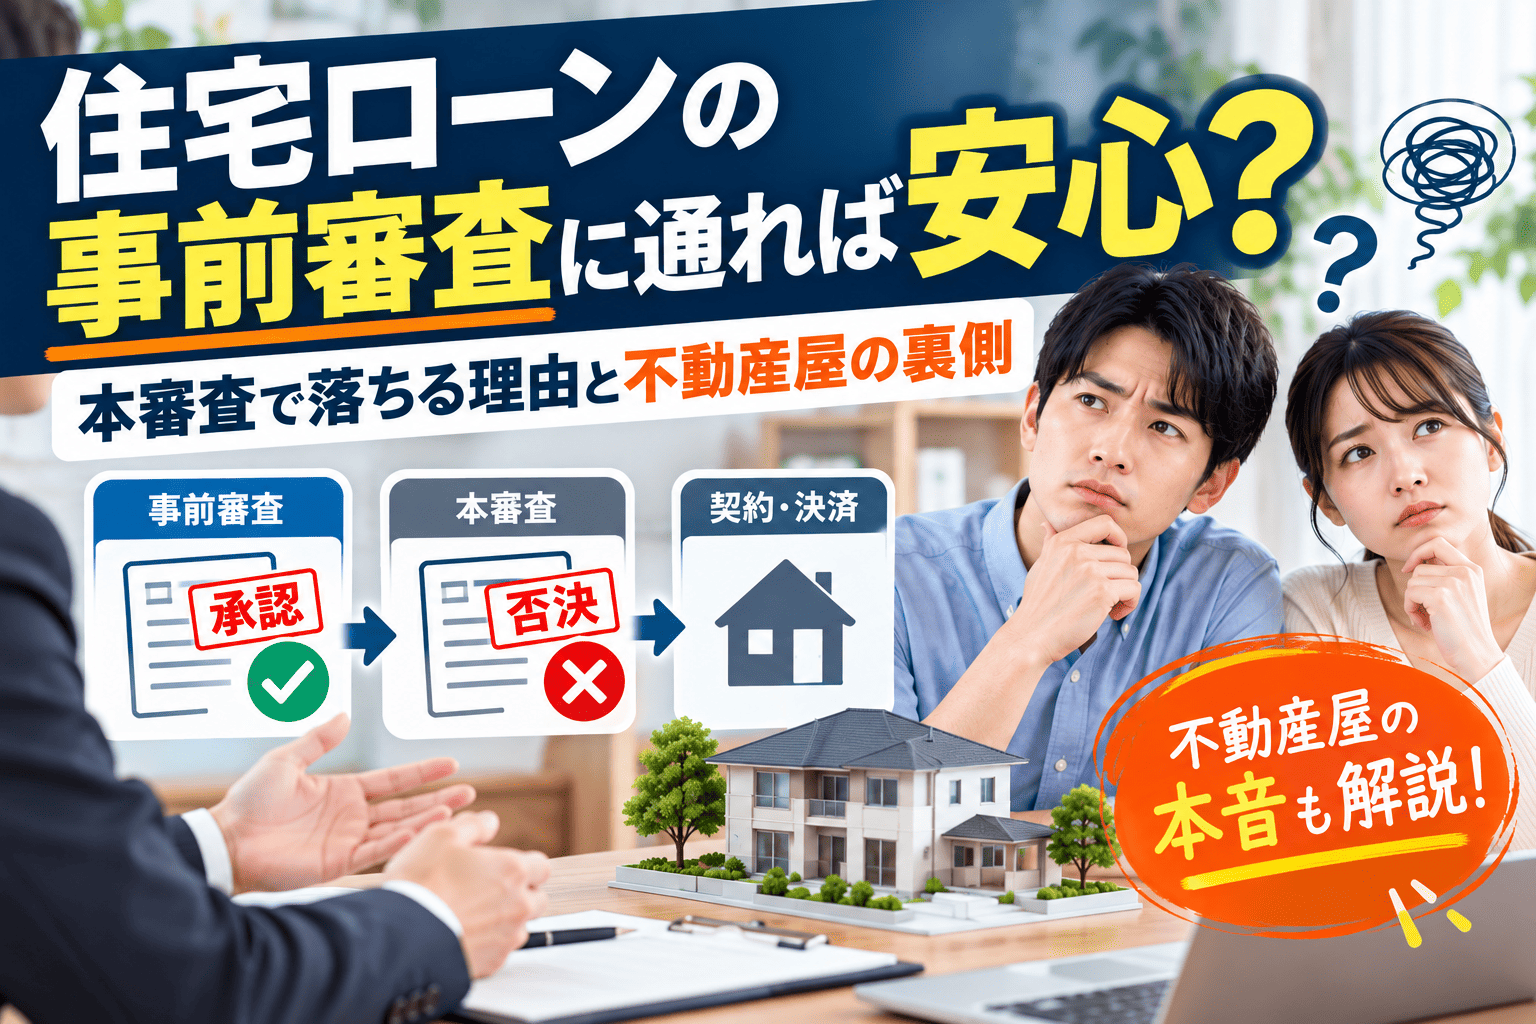
「住宅ローンの事前審査に通ったので、もう安心ですよ」
不動産会社の営業担当者から、こんな言葉をかけられたことはありませんか?
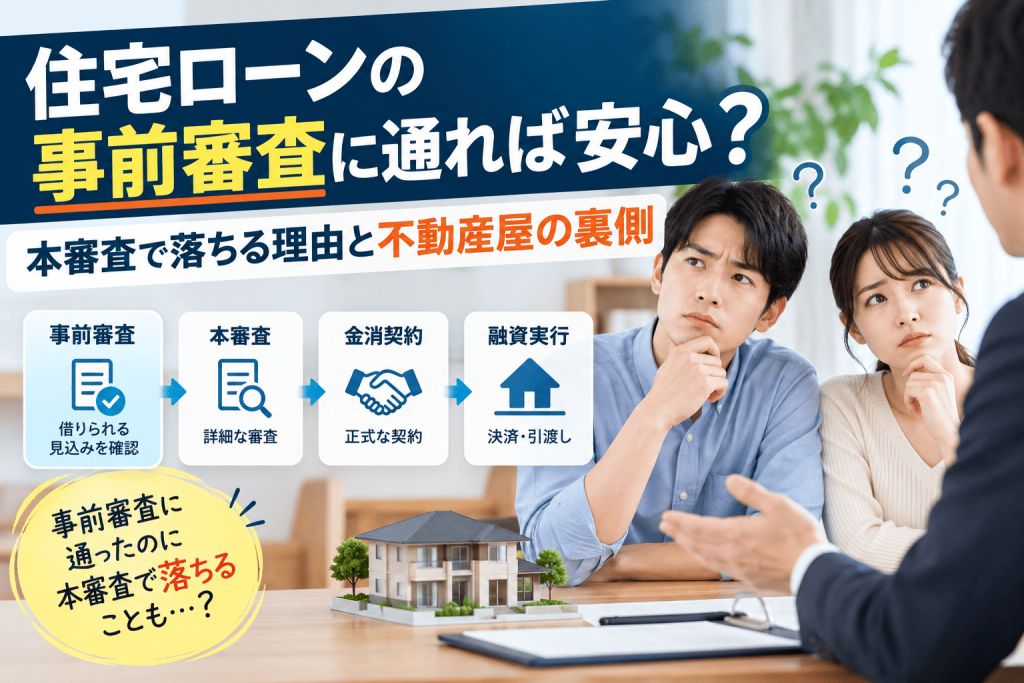
住宅ローンを利用して家を購入する場合、一般的には事前審査を受けてから売買契約を結び、その後、本審査・金銭消費貸借契約・融資実行へと進みます。
しかし、事前審査に通過したからといって、本審査の承認まで保証されたわけではありません。
また、不動産会社が事前審査を急がせる背景には、取引を安全に進めるという正当な理由だけでなく、営業上の思惑が隠れている場合もあります。
私はこれまで、不動産売買の現場で多くの住宅ローン審査に関わってきました。
審査が通らず購入を断念した方もいれば、金融機関を変更することで融資を受けられた方もいます。
この記事では、現役宅建士の実務経験をもとに、住宅ローンの事前審査と本審査の違い、審査で問題になるケース、金融機関の選び方、そして不動産会社があまり表に出さない「ローン縛り」の実態を解説します。
1.住宅ローンの事前審査と本審査は何が違う?
事前審査は、住宅ローンを利用できる見込みを確認するもの
住宅ローンの事前審査は、購入希望者が希望する金額を借りられる見込みがあるかを、売買契約前などに確認する手続きです。
金融機関によって異なりますが、主に次のような情報が確認されます。
- 年収や勤務先、勤続年数
- 雇用形態や事業内容
- 年齢や借入期間
- 自動車ローン、カードローンなどの既存借入れ
- 過去の返済状況などの信用情報
- 購入予定物件の概要
- 希望借入額と返済負担率
一方、本審査では、提出書類や物件資料などをもとに、より詳しい確認が行われます。
また、団体信用生命保険(団信)への加入が必要な住宅ローンでは、健康状態などの告知・審査も重要です。
事前審査で承認された金額が、そのまま無条件で融資されるわけではありません。
【実務経験】事前審査に通れば、かなり安心できる金融機関もある
私の実務経験では、事前審査の段階で個人信用情報まで確認し、借入れや返済状況を詳しく審査する金融機関の場合、事前審査に通過すれば、本審査も比較的スムーズに進む印象があります。
これは不動産会社にとっても重要です。
事前審査が通過した後に売買契約を締結し、引渡しに向けて準備を進めるため、本審査で突然否決されると取引全体に大きな影響が出るからです。
信用情報まで詳しく確認したうえで事前審査が承認されている場合、不動産会社としても契約に向けて動きやすくなります。
ただし、これは実務上の経験であり、事前審査通過者の本審査承認率を示す統計ではありません。
ネット銀行やフラット35の事前審査は注意が必要?
ここは誤解されやすいポイントです。
ネット銀行やフラット35の取扱金融機関の中にも、事前審査の段階で詳しく確認するところがあります。
一方、事前審査では限定的な情報を確認し、正式審査で信用情報や物件の適合性などを詳しく確認する仕組みもあります。
そのため、「ネット銀行だから審査が甘い」「メガバンクだから事前審査は絶対に安心」とは一概に言えません。
重要なのは、事前審査の時点で何を確認し、何が本審査に残っているかです。
不安な場合は、金融機関に「事前審査では信用情報や物件についてどこまで確認していますか」と質問してみましょう。
2.事前審査に通ったのに本審査で落ちる理由
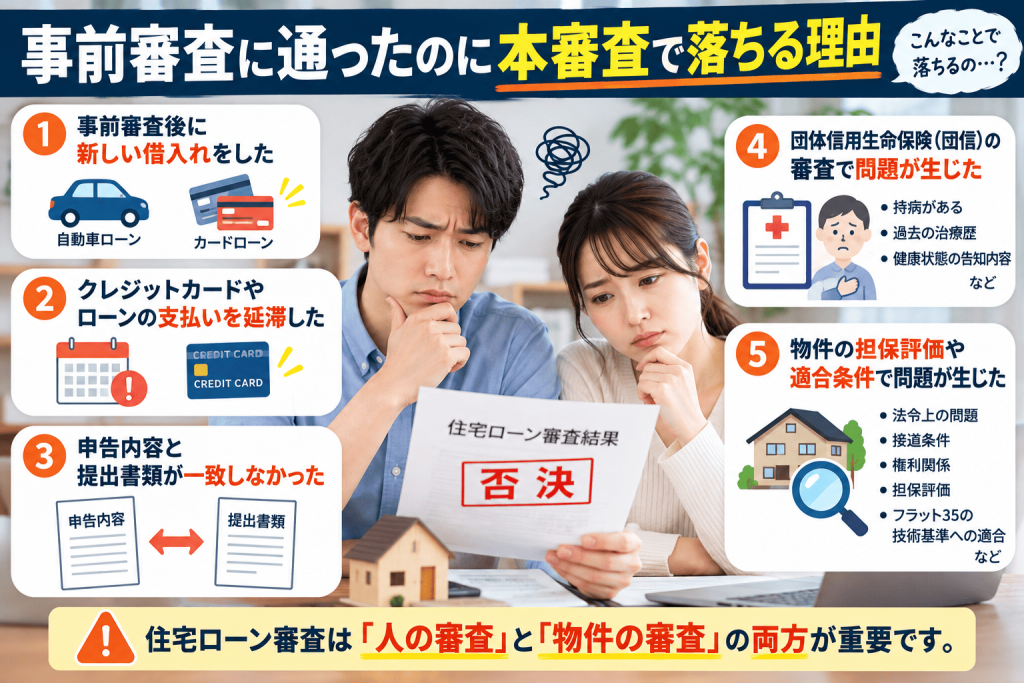
① 事前審査後に新しい借入れをした
住宅ローンの審査では、既存借入れの返済額も重要です。
例えば、事前審査に通過した後に自動車ローンを組んだり、カードローンの利用額が増えたりすると、返済負担率が変わることがあります。
審査時に想定していた返済能力と異なる状態になれば、融資額の減額や否決につながる可能性があります。
② クレジットカードやローンの支払いを延滞した
事前審査後であっても、クレジットカードやローンの支払いを延滞することは避けるべきです。
延滞の内容や時期、金融機関の判断によって影響は異なりますが、信用情報に関わる問題が生じれば、審査結果に影響する可能性があります。
③ 申告内容と提出書類が一致しなかった
年収や勤続年数、既存借入れなどについて、事前審査の申告内容と本審査の提出書類が一致しない場合があります。
単純な記載ミスであれば確認や訂正で済むこともありますが、重要な情報を意図的に偽っていた場合は深刻です。
住宅ローンの申込書には、必ず正確な情報を記載してください。
不動産会社から年収や借入状況について虚偽申告を提案された場合も、応じてはいけません。
④ 団体信用生命保険の審査で問題が生じた
多くの民間金融機関の住宅ローンでは、団体信用生命保険(団信)への加入が融資条件となっています。
事前審査に通過しても、健康状態などによって団信に加入できなければ、希望する住宅ローンを利用できない場合があります。
なお、フラット35など、団信への加入が必須ではない商品もあります。
健康状態に不安がある方は、住宅ローンの審査を進める前に、団信の条件も確認しておきましょう。
⑤ 物件の担保評価や適合条件で問題が生じた
住宅ローンは、借りる人だけでなく、購入する物件も審査対象です。
例えば、建物の法令上の問題、接道条件、権利関係、物件の担保評価などによって、希望額の融資が難しくなることがあります。
また、フラット35では物件について所定の技術基準への適合が必要です。
住宅ローン審査は「人の審査」と「物件の審査」の両方が重要です。
3.【実体験】住宅ローン審査で隠していた借入れが問題になった話
審査に落ちてから、初めて事情を話すお客様もいる
不動産会社の営業担当者として、住宅ローンの相談を受けていると、他の借入れについて詳しく話したがらない方もいます。
自分の経済状況を、家族以外の人に細かく伝えることに抵抗があるのは自然なことだと思います。
ただ、住宅ローンの審査を進める以上、金融機関には必要な情報を正確に申告しなければなりません。
実務では、事前審査で否決されたことを伝えた後になって、
「実は、以前クレジットカードの支払いで問題があって……」
「現在、複数のカードローンを利用していて……」
と打ち明けられることもありました。
最初から事情が分かっていれば、申込み前に借入状況を整理したり、金融機関の選択を検討したりできた可能性もあります。
ペアローンの事前審査で、夫婦間のトラブルに発展
過去に印象に残っているのが、夫婦でペアローンを申し込んだケースです。
事前審査が思うように進まず、その過程で、夫が妻に伝えていなかった借入れや返済上の問題が夫婦間で明らかになりました。
結果として、住宅購入の話だけでなく、夫婦間の大きなトラブルに発展してしまいました。
これは個人が特定されないよう内容を一部一般化した実務経験です。
なお、金融機関が一方の申込人の信用情報を、もう一方の申込人に自由に開示できるという意味ではありません。
住宅ローン審査では、本人が説明していない借入れや返済上の問題が、審査結果に影響することがあります。
不動産会社にすべてを話さなければならない?
不動産会社に対して、預貯金や借入れなどの情報を無制限に開示する必要はありません。
自分で金融機関に申し込み、必要な情報を直接提出する方法もあります。
ただし、不動産会社が売買契約や引渡しの日程を調整するためには、融資の見込み、審査状況、承認条件などを把握する必要があります。
金融機関には正確に申告し、不動産会社には取引を進めるために必要な情報を共有する。
この区別が大切です。
4.同じ人でも銀行によって住宅ローン審査の結果が違う?
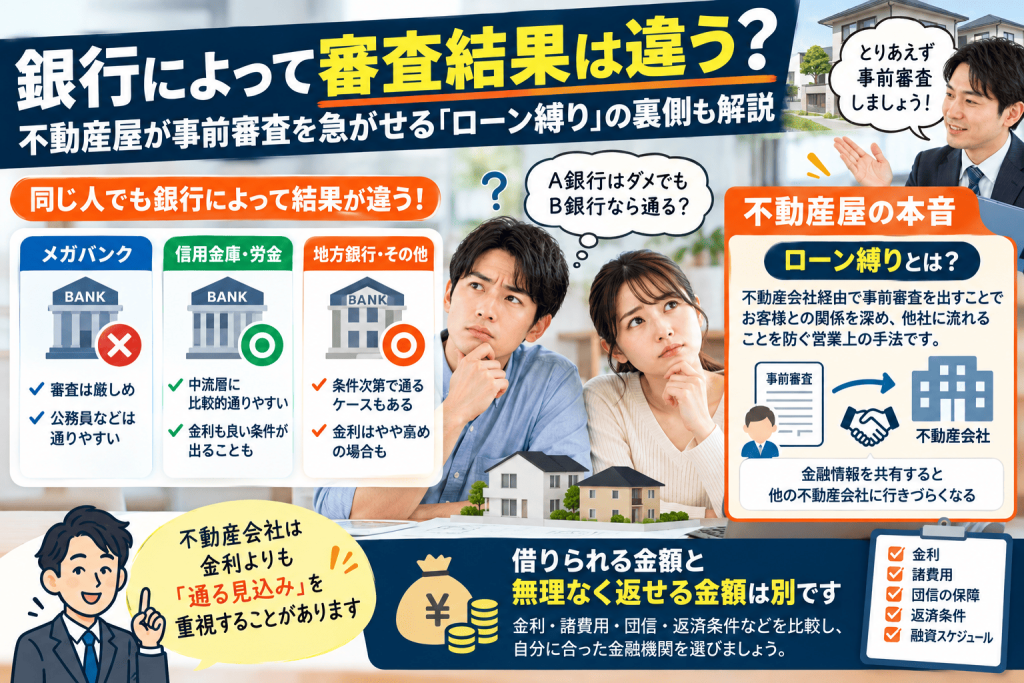
A銀行は否決、B銀行は承認というケースは珍しくない
これは実務でもよく経験することです。
住宅ローンの審査基準は、すべての金融機関で同じではありません。
金融機関によって、年収、勤続年数、勤務先、雇用形態、既存借入れ、担保評価などの判断が異なります。
そのため、ある銀行で否決されたからといって、別の銀行でも必ず否決されるとは限りません。
ただし、重大な信用上の問題がある場合など、金融機関を変えれば必ず解決するというものでもありません。
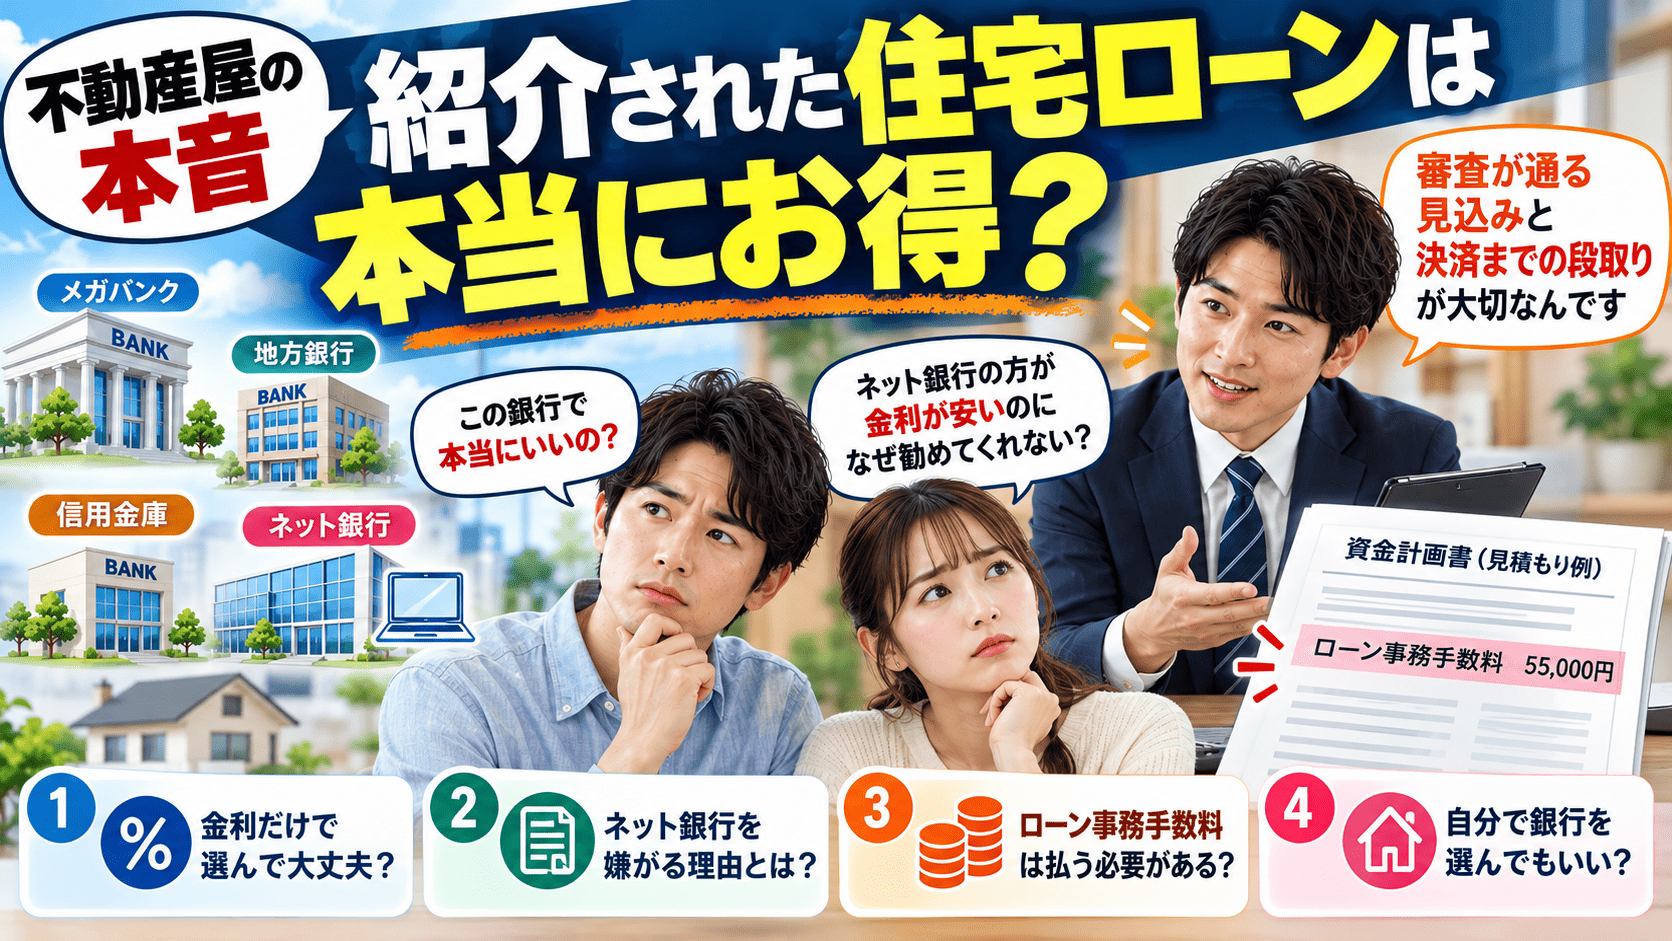
【本音】営業担当者は金利より「通る見込み」を重視することがある
購入希望者にとっては、金利が低い住宅ローンが魅力的でしょう。
しかし、不動産会社の営業担当者は、まず「このお客様が融資を受けられる可能性がある金融機関はどこか」を考えることがあります。
なぜなら、金利がどれほど低くても、審査に通らなければ購入できないからです。
私自身も、お客様の年収や勤続年数、借入状況などを踏まえ、複数の金融機関を比較して案内することがあります。
ただし、金融機関を選ぶ際は、審査に通るかどうかだけでは不十分です。
- 適用金利
- 事務手数料や保証料
- 団信の保障内容
- 変動金利・固定金利の条件
- 繰上返済などの使い勝手
- 融資実行までのスケジュール
「通る銀行」だけでなく「返せる借入額」を考える
審査に通ったからといって、その金額を借りても家計に無理がないとは限りません。
金利が高い金融機関でしか借りられない場合には、月々の返済額や総返済額が大きく変わることがあります。
借りられる金額と、無理なく返せる金額は別です。
不動産会社から金融機関を紹介された場合も、条件を比較したうえで、自分自身で判断することが大切です。
5.【不動産屋の本音】なぜ事前審査を急がせる?「ローン縛り」の裏側
事前審査を早めに行うことには正当な理由がある
住宅ローンを利用して購入する場合、事前審査は重要です。
不動産会社としても、購入希望者が融資を受けられる見込みがあるか分からなければ、売主との交渉や契約日程の調整が難しくなります。
特に人気のある物件では、購入申込みと同時に事前審査の承認状況を示せることが、売主の判断材料になる場合もあります。
購入したい物件が決まったら、できるだけ早く事前審査を進めることには合理的な理由があります。
「とりあえず事前審査しましょう」の裏にある営業上の狙い
一方で、不動産業界には「ローン縛り」と呼ばれる営業上の考え方があります。
これは、住宅ローンの事前審査を不動産会社経由で進めることで、お客様との関係を深め、他社に流れることを防ごうとする営業手法を指す言い方です。
住宅ローンの事前審査では、年収や勤務先、借入状況など、普段は他人に話さない情報を扱うことがあります。
そのため、お客様の中には、
「ここまで相談したのだから、この不動産会社にお願いしよう」
と感じる方もいるでしょう。
実際に、不動産会社の中には、営業活動の早い段階で事前審査まで進めることを重視するところもあります。
事前審査には購入手続きを円滑に進める目的がある一方で、お客様との関係をつなぎ留めたいという営業上の狙いが含まれる場合もあります。
ただし、すべての不動産会社が同じ目的で事前審査を勧めているわけではありません。
買う物件が決まっていないのに事前審査は必要?
私は、購入意思がまだ固まっていない方に対して、営業担当者の都合だけで事前審査を急がせる必要はないと考えています。
一方、購入予算を把握するために、物件決定前の事前審査を利用することが有効な場合もあります。
重要なのは、何のために事前審査を受けるのか、本人が理解していることです。
営業担当者に聞いてみたい3つの質問
- 「今回、事前審査を受ける目的は何ですか?」
- 「まだ購入物件を決めていませんが、今受ける必要がありますか?」
- 「自分で銀行に申し込んでも問題ありませんか?」
こうした質問にきちんと答えてくれる営業担当者なら、安心して相談しやすいでしょう。
事前審査を受けたからといって、その不動産会社で購入しなければならないわけではありません。
6.住宅ローンの本審査に落ちたら、売買契約は白紙解除できる?
住宅ローン特約とは
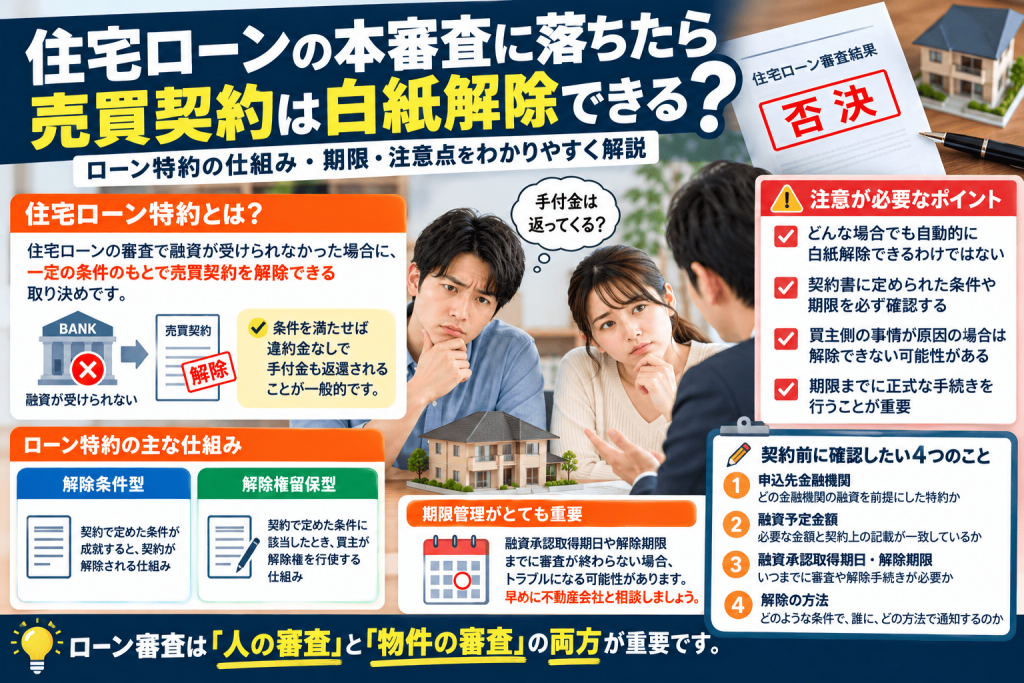
住宅ローン特約(融資利用特約)は、売買契約で予定した融資が受けられなかった場合に、一定の条件のもとで契約を解除するための取り決めです。
条件を満たして解除できれば、通常、買主は違約金を負担せず、支払済みの手付金も返還される内容が一般的です。
住宅ローンに落ちたら、どんな場合でも自動的に白紙解除できるわけではありません。
契約書に定められた条件や期限、解除方法を確認する必要があります。
ローン特約には異なる仕組みがある
住宅ローン特約には、一般に「解除条件型」と「解除権留保型」と呼ばれる仕組みがあります。
| 種類 | 基本的な仕組み |
|---|---|
| 解除条件型 | 契約で定めた条件が成就すると、契約が解除される仕組み |
| 解除権留保型 | 契約で定めた条件に該当したとき、買主が解除権を行使する仕組み |
実際の解除手続きや期限は契約条項によって異なります。
そのため、契約書にどのような定めがあるか、必ず確認してください。
【実務経験】ローン特約で最も怖いのは期限管理
私も、住宅ローンの審査が通らず、ローン特約によって売買契約を解除した経験があります。
このとき、特に注意しているのがスケジュール管理です。
売買契約では、融資承認取得期日や解除期限などが設定されることがあります。
期限までに必要な審査が終わらなかったり、契約上必要な解除の意思表示が間に合わなかったりすると、トラブルになる可能性があります。
仲介会社が住宅ローンをあっせんする場合は、金融機関の審査日数から逆算して契約日程を組むことが重要です。
審査の遅延が分かった場合も、期限を過ぎる前に売主側と協議する必要があります。
買主側の事情で融資が通らなかった場合は?
例えば、買主が必要書類を提出しない、正式審査を申し込まない、重要な情報について虚偽申告をするなど、買主側の行為が問題になる場合があります。
このようなケースでは、ローン特約による解除が認められない可能性があります。
また、事前審査後に新たな借入れを行った場合なども、事情によっては争いになる可能性があります。
住宅ローン特約は、買主がどのような行動をしても無条件に保護される制度ではありません。
契約前に確認したい4つのこと
- 申込先金融機関:どの金融機関の融資を前提にした特約なのか。
- 融資予定金額:必要な金額と契約上の記載が一致しているか。
- 融資承認取得期日・解除期限:いつまでに審査や解除手続きが必要か。
- 解除の方法:どのような条件で、誰に、どの方法で通知するのか。
融資の審査が遅れている場合は、期限を過ぎてから相談するのではなく、事前に仲介会社を通じて売主側と対応を協議しましょう。
7.住宅ローン審査を受ける前に知っておきたい注意点
① 申告内容に嘘を書かない
最も重要なのは、正確な申告です。
借入れや返済状況について不安があっても、隠したまま審査を進めることはおすすめできません。
審査に必要な情報は、金融機関に正しく伝えましょう。
② 事前審査後に借入状況を変えない
事前審査に通過しても、融資実行まで安心しきらないことが大切です。
自動車ローンやカードローンの新規利用など、返済負担が変わる行動を予定している場合は、事前に金融機関へ相談してください。
③ 不動産会社任せにせず、金融機関を比較する
不動産会社が紹介する金融機関が、必ずしも自分にとって最適とは限りません。
金利だけでなく、諸費用、団信、返済条件なども比較しましょう。
④ 自分で住宅ローンを申し込む場合も、審査状況を共有する
不動産会社を通さず、自分で金融機関に申し込むことも可能です。
その場合でも、売買契約や決済の日程に影響するため、審査結果、承認条件、必要な手続きの日程などは、仲介会社に適切に共有しましょう。
⑤ 住宅ローン特約の期限を把握する
売買契約を締結する際は、住宅ローン特約の内容を確認してください。
「銀行の回答がまだ来ていないから大丈夫だろう」と放置するのは危険です。
審査が遅れている場合は、期限前に相談することが重要です。
8.住宅ローンの事前審査・本審査についてよくある質問
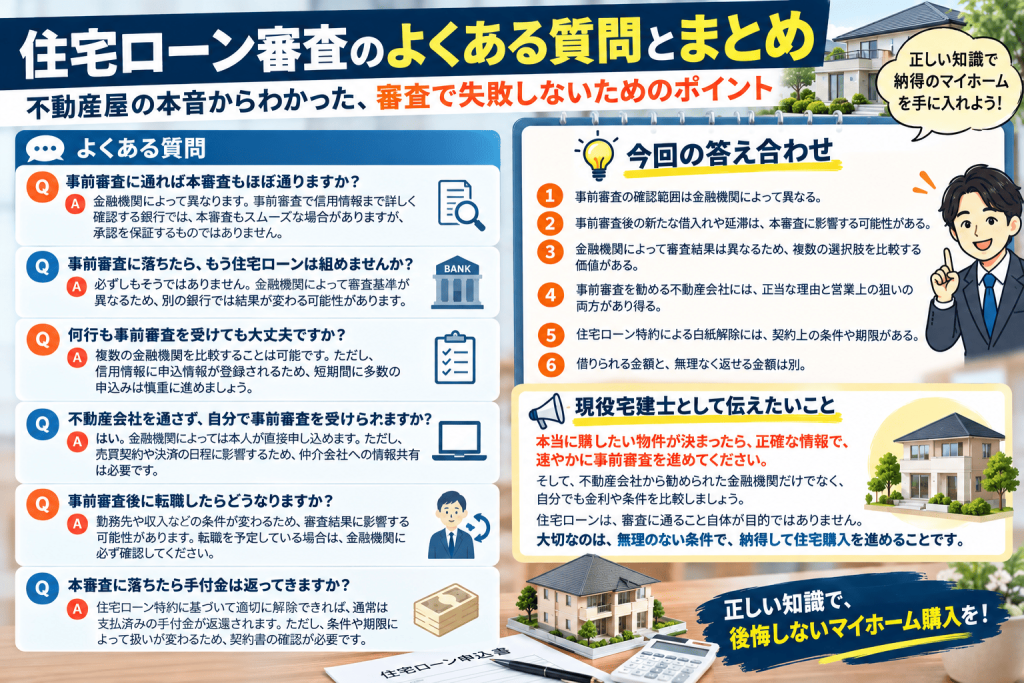
事前審査で信用情報や返済能力を詳しく確認する金融機関では、本審査もスムーズに進む場合があります。
ただし、金融機関や商品によって事前審査の範囲は異なり、本審査の承認が保証されるわけではありません。
必ずしもそうではありません。
金融機関によって審査基準が異なるため、別の金融機関では結果が変わる可能性があります。
ただし、否決の原因によっては、借入状況の改善などが必要です。
複数の金融機関を比較すること自体は可能です。
ただし、信用情報機関には申込情報が一定期間登録され、金融機関が審査時に確認する場合があります。
短期間に多数申し込むことの影響は一律ではありませんが、申込先を整理し、必要性を考えて進めるとよいでしょう。
はい。金融機関によっては、本人が直接申し込めます。
ただし、売買契約の住宅ローン特約との整合性や、審査・融資実行の日程については、仲介会社との情報共有が必要です。
勤務先や収入などの条件が変わるため、審査結果に影響する可能性があります。
転職を予定している場合や、審査途中で勤務先が変わった場合は、金融機関に必ず確認してください。
売買契約の住宅ローン特約に基づいて適切に解除できれば、通常は支払済みの手付金が返還されます。
ただし、解除条件、期限、買主側の対応などによって扱いが変わるため、契約書の確認が必要です。
9.まとめ|事前審査は早めに。でも、不動産会社の都合だけで動かない
住宅ローンの事前審査は、家を購入するうえで重要な手続きです。
購入したい物件が決まっているのであれば、早めに事前審査を進めることで、売主との交渉や売買契約、その後の融資手続きがスムーズになります。
一方で、事前審査の承認は本審査の承認を保証するものではありません。
また、不動産会社が事前審査を急がせる背景には、取引を円滑に進めるための理由だけでなく、顧客との関係をつなぎ留める「ローン縛り」という営業上の思惑がある場合もあります。
- 事前審査の確認範囲は金融機関によって異なる。
- 事前審査後の新たな借入れや延滞は、本審査に影響する可能性がある。
- 金融機関によって審査結果は異なるため、複数の選択肢を比較する価値がある。
- 事前審査を勧める不動産会社には、正当な理由と営業上の狙いの両方があり得る。
- 住宅ローン特約による白紙解除には、契約上の条件や期限がある。
- 借りられる金額と、無理なく返せる金額は別。
私が購入希望者に最も伝えたいのは、「本当に購入したい物件が決まったら、正確な情報で、速やかに事前審査を進めてほしい」ということです。
そして、不動産会社から勧められた金融機関だけでなく、自分でも金利や条件を比較してください。
住宅ローンは、家を買うための手段であって、審査に通ること自体が目的ではありません。
大切なのは、無理のない条件で、納得して住宅購入を進めることです。
参考資料・確認先
- 一般社団法人 全国銀行協会 (住宅ローン・金融取引に関する情報)
- 住宅金融支援機構|フラット35 (商品概要・融資条件・申込手続き)
- 株式会社シー・アイ・シー(CIC) (信用情報の確認・開示)
- 株式会社日本信用情報機構(JICC) (信用情報の確認・開示)
- 公益財団法人 不動産流通推進センター (不動産取引実務に関する情報)
本記事は、一般的な住宅ローン審査と不動産売買実務についての情報提供を目的としています。
金融機関の審査基準や商品条件は変更される場合があります。実際の融資条件は各金融機関にご確認ください。
また、住宅ローン特約の適用可否は、売買契約書の条項や個別事情によって異なります。具体的な紛争については弁護士などの専門家へご相談ください。
コメント