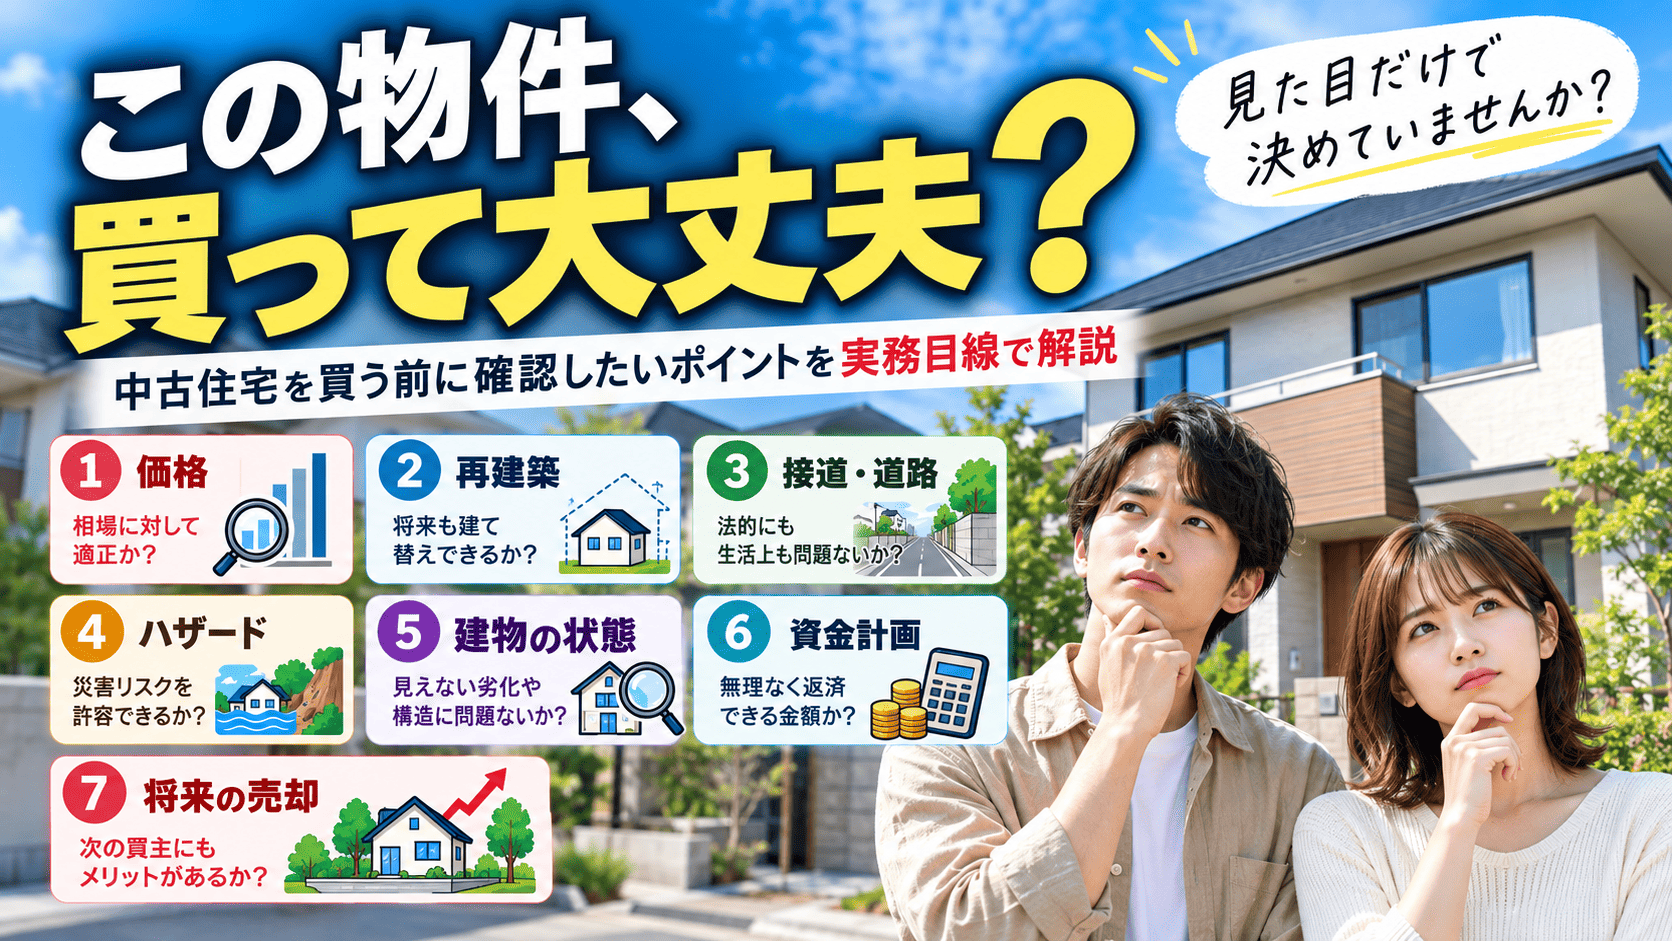
中古住宅を探していると、
「駅から近い」
「内装がきれい」
「価格も予算内」
「住宅ローンも通りそう」
そんな物件に出会うことがあります。
では、それだけで「買って大丈夫な物件」と判断していいのでしょうか。
私は不動産の実務に10年以上携わっていますが、購入相談を受けたとき、建物の見た目だけで「買って大丈夫です」と判断することはありません。
私が最初に確認するのは、むしろ価格です。
そこから物件概要、周辺相場、成約事例、土地価格の指標、接道、再建築、都市計画、ハザード、建物状態、資金計画、そして将来売却するときのことまで確認していきます。
不動産は「買えるか」だけではなく、
その価格で買っていいのか。
買ったあと無理なく住めるのか。
問題が起きたときに対処できるのか。
そして将来、売ることになったとき困らないのか。
ここまで考えて、初めて「この物件を買って大丈夫か」を判断できると私は考えています。
今回は、私が実際に購入相談を受けたときに確認しているポイントをもとに、中古住宅を購入する前に考えてほしいことを解説します。
- 1.私なら最初に「その価格が高くないか」を調べる
- 2.再建築できるかは必ず確認する
- 3.「道路に面している」だけでは判断できない
- 4.接道は法律だけでなく「毎日の生活」でも考える
- 5.擁壁がある物件は、私はかなり慎重に見る
- 6.ハザードマップは「色が付いているからNG」ではない
- 7.中古住宅は「内装がきれい」より建物そのものを見る
- 8.用途地域を見ただけでは「希望の家が建つ」とは限らない
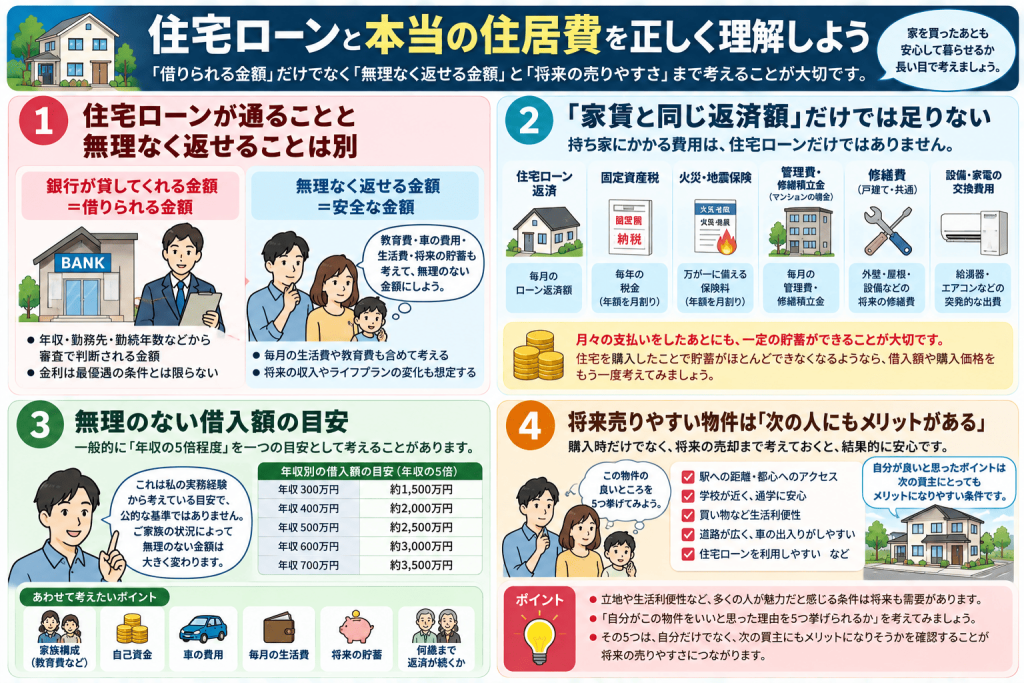
- 9.住宅ローンが通ることと「無理なく返せること」は別
- 10.「家賃と同じ返済額」だけで考えない
- 11.将来売りやすい物件は「次の人にもメリットがある」
- 12.問題が見つかったら「即やめる」ではなく、解決できるかを考える
- 13.不動産には「絶対に買ってはいけない物件」は意外と少ない
- まとめ|「買える物件」と「買って大丈夫な物件」は違う
1.私なら最初に「その価格が高くないか」を調べる
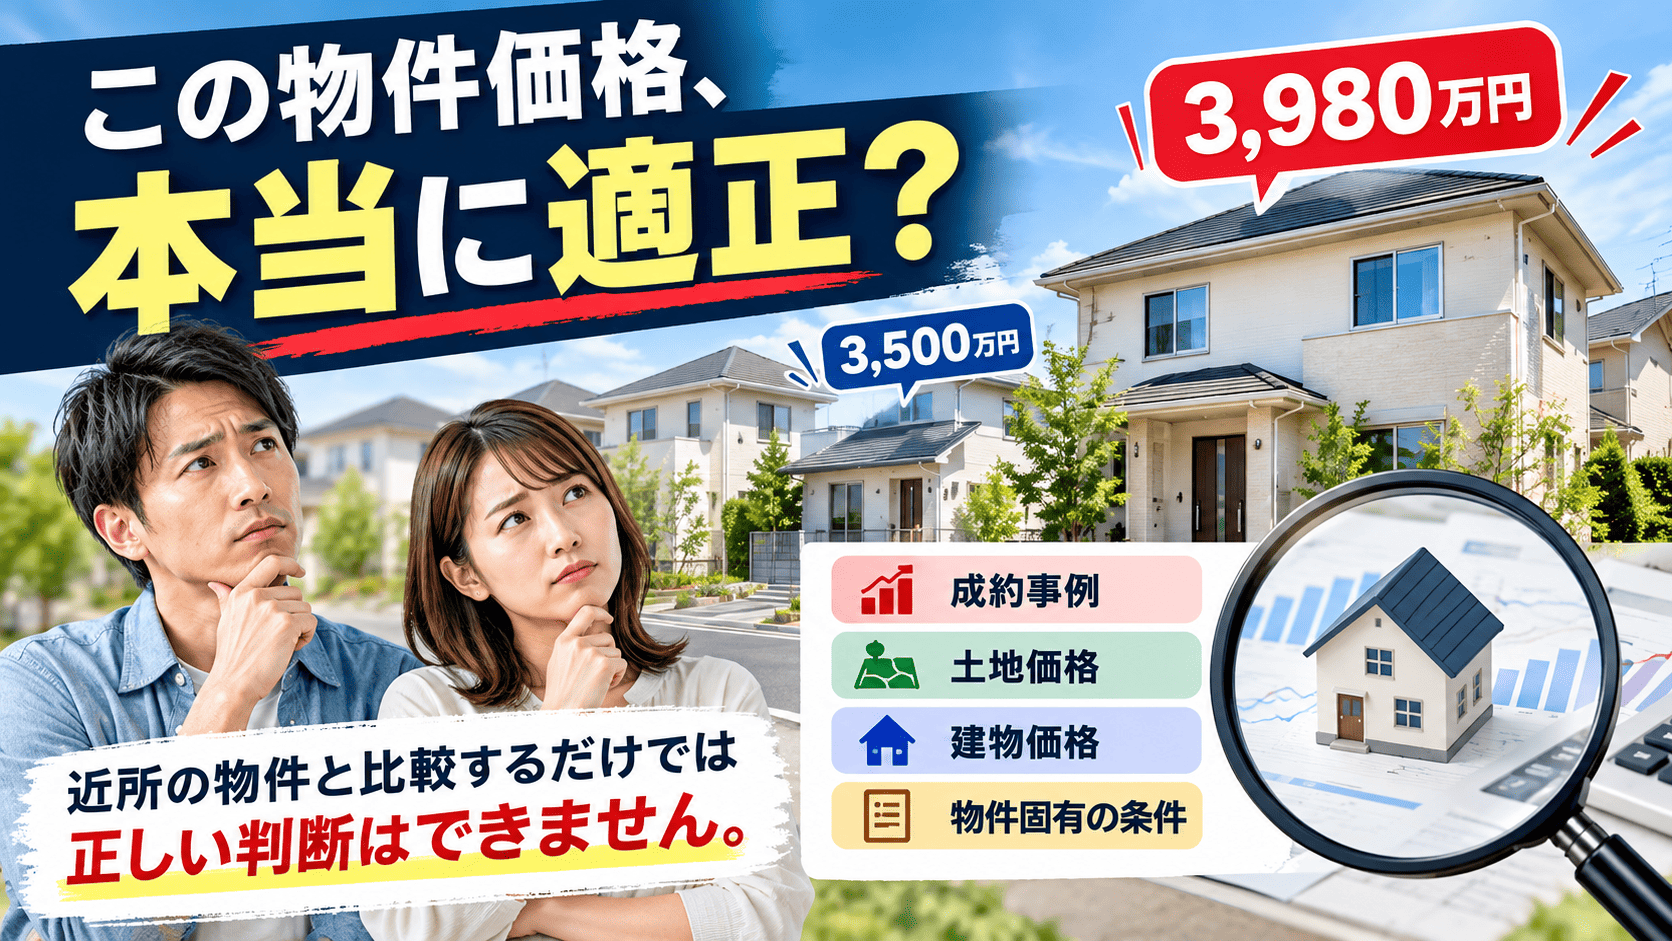
「この中古戸建、3,500万円なんですけど買って大丈夫ですか?」
こう相談されたら、私ならまず相場を調べます。
物件がどれだけ気に入っていても、周辺相場や物件条件から見て大きく割高な価格で購入してしまえば、その負担をするのは最終的に購入者だからです。
もちろん、
- ここにどうしても住みたい
- 将来売ることをほとんど考えていない
- 多少高くても、この物件が欲しい
という人なら、それも一つの判断です。不動産には数字だけでは決められない価値もあります。
ただ、多くの人はできれば適正な価格で購入したいでしょうし、将来売却する可能性もゼロではありません。
そのため私は、周辺の成約事例、土地価格の指標、現在売り出されている類似物件など、複数の材料から価格を確認します。
一般の方でも、国土交通省の「不動産情報ライブラリ」などを利用すれば、不動産価格に関する情報を確認できます。
ただし、「近所で3,500万円の事例がある=この物件も3,500万円が適正」とは限りません。
土地面積、土地の形、接道、築年数、建物状態、駅距離などが違えば、当然価格も変わります。
「相場情報を見つけること」と「その物件の適正価格を判断すること」は別です。
ここは購入前にしっかり答え合わせしてほしいポイントです。
2.再建築できるかは必ず確認する
価格とあわせて確認したいのが、土地・建物の条件です。
特に注意したいのが再建築できるかどうかです。
再建築できない物件だから、絶対に買ってはいけないと私は考えているわけではありません。
実際、再建築不可などの大きな制約がある物件は、その条件を踏まえて価格が安く設定されている場合があります。
重要なのは、
そのデメリットが購入価格に十分反映されているか。
ということです。
再建築できない物件を、再建築できる周辺物件とほとんど変わらない価格で購入するのであれば、私はかなり慎重に考えます。
そして購入時だけではなく、将来売るときのことも考える必要があります。
再建築不可などの条件によって住宅ローンを利用できる買主が限られれば、将来の売却時にも購入できる人が少なくなる可能性があります。
「安く買えた」と思っていた物件でも、売却時にはさらに価格を下げなければ買い手が見つからない可能性がある。
購入価格だけでなく、出口まで考えて判断することが大切です。
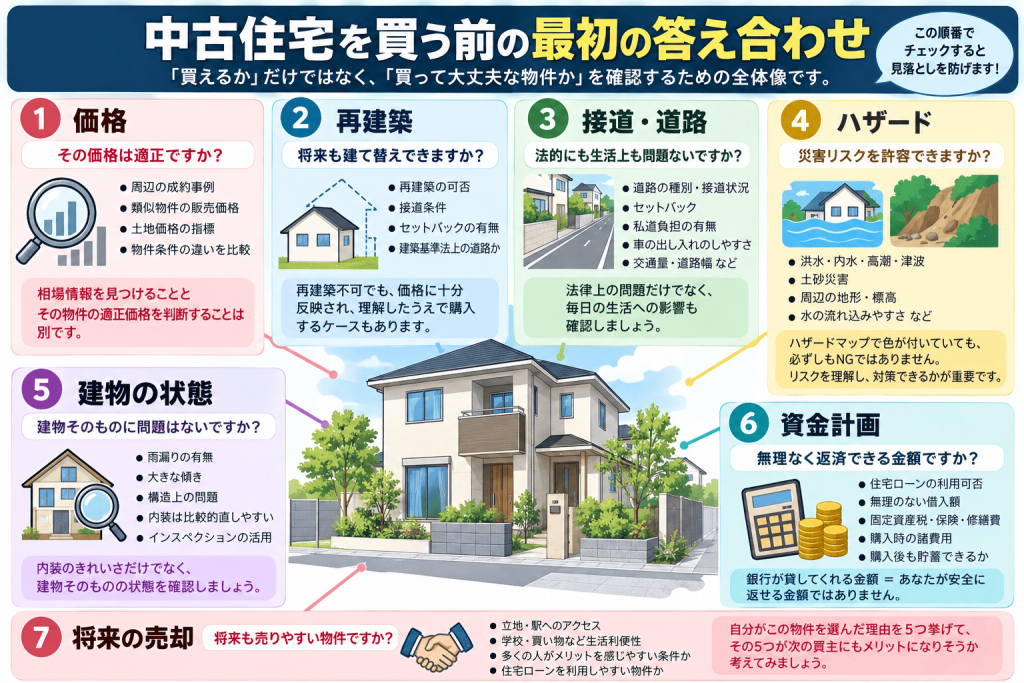
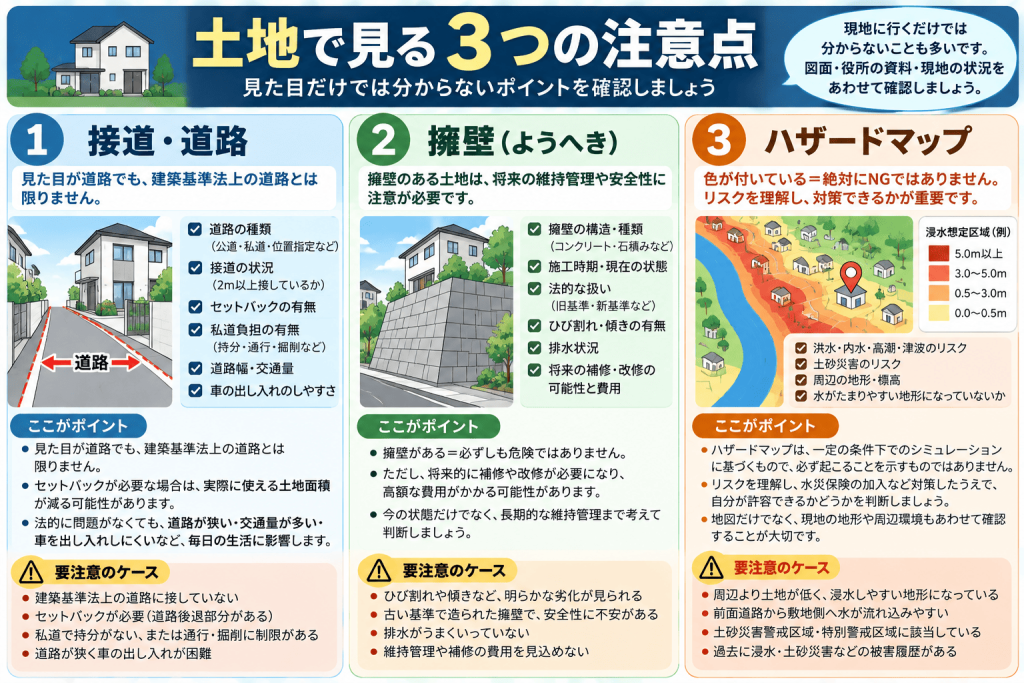
3.「道路に面している」だけでは判断できない
現地へ行けば、目の前に道路があることは誰でも分かります。
しかし、見た目が道路だからといって、建築基準法上も問題のない道路とは限りません。
道路種別、接道状況、セットバック、私道負担など、確認しなければならないことがあります。
たとえばセットバックが必要な土地なら、将来建替える際などに道路として後退する部分が生じる可能性があります。
ここで私が重要だと思っているのは、法律用語を覚えることではありません。
「その条件によって、購入者にどんな影響が出るのか」を考えることです。
セットバックがある。
→ どのくらい土地利用に影響するのか。
再建築に問題がある。
→ 将来の売却や融資にどう影響するのか。
私道に接している。
→ 持分や通行・掘削などについて確認すべきことはないのか。
法律上の名称を知るだけではなく、最終的に自分のお金・利用方法・将来の売却にどう影響するのかまで確認することが大切です。
4.接道は法律だけでなく「毎日の生活」でも考える
法的に再建築できる道路だったとしても、それだけで十分とは限りません。
- 道路が狭い
- 車を駐車しにくい
- 交通量が多い
- 敷地から車を出しにくい
こうした問題は、購入したあと何年も続きます。
たとえば夫婦の片方だけで内覧した場合、私は「実際に車を使うご家族も、この道路と駐車場で問題ありませんか?」と確認することがあります。
購入前なら数分の確認で済みます。
でも購入後は、車を使うたびにその道路と付き合うことになります。
毎日の小さなストレスは、長く住む家では無視できません。
可能であれば、実際に普段使う車で周辺道路や駐車のしやすさまで確認しておくと安心です。
5.擁壁がある物件は、私はかなり慎重に見る
これは私個人の購入判断ですが、擁壁のある物件についてはかなり慎重に見ます。
ただし、「擁壁がある=危険」「買ってはいけない」ではありません。
擁壁の構造、施工時期、現在の状態、法的な扱いなどによって状況は異なります。
私が気にする理由の一つが、将来の維持管理です。
購入時には問題がないように見えても、長期間所有するなかで補修などが必要になる可能性があります。
そのため私は、
「今、大丈夫そうに見えるか」だけではなく、「将来的に大きな費用が発生した場合に対応できるか」まで考えます。
物件価格が安くても、将来大きな維持費が発生すれば、結果的に安い買い物ではなくなる可能性があるからです。
6.ハザードマップは「色が付いているからNG」ではない
ハザードマップは購入前に必ず確認してほしい資料です。
ただし、色が付いている=絶対に買ってはいけないと単純に判断するものでもありません。
洪水、内水、高潮、津波、土砂災害など、まずはその土地にどのような災害リスクが想定されているのかを確認します。
そして私が現地で気にするのは、
- 周辺より土地が低くなっていないか
- 前面道路から敷地側へ水が流れ込みやすくなっていないか
- 水がたまりやすそうな地形になっていないか
といった、地図だけでは分かりにくい部分です。
地域全体が浸水想定区域に入っている場所もあります。
その場合も「ハザード区域だから住めない」と即断するのではなく、想定されているリスクを理解し、水災補償なども含めてどのような対策ができるのかを考えます。
重要なのは、リスクがゼロかどうかではありません。
そのリスクを理解し、対策したうえで自分が許容できるかどうかです。
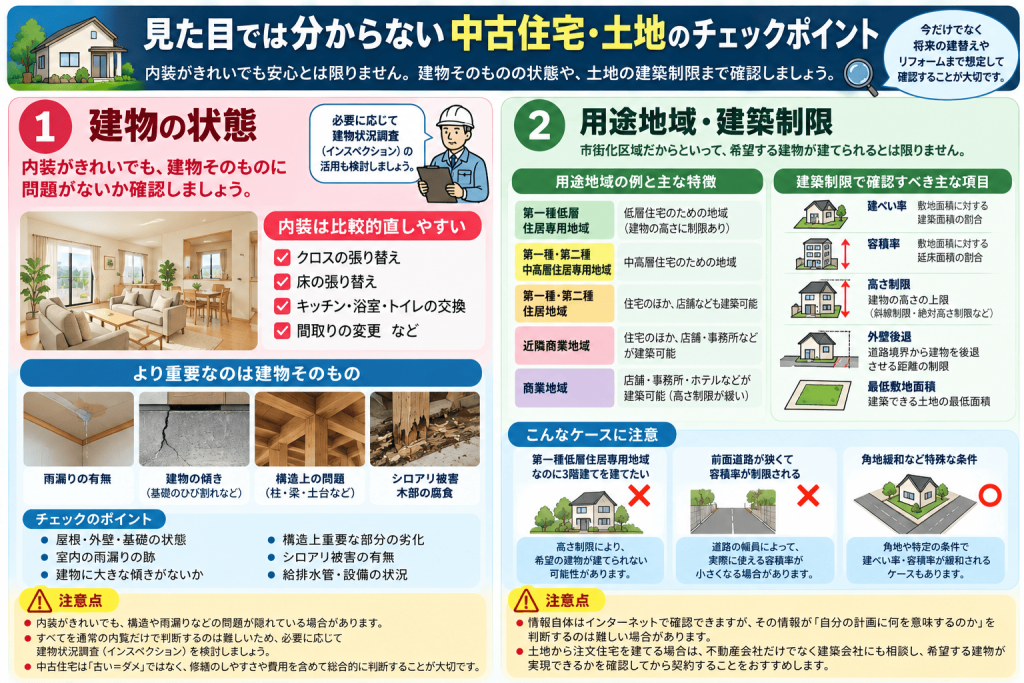
7.中古住宅は「内装がきれい」より建物そのものを見る
中古住宅の場合、クロスや床などの内装は比較的直しやすい部分です。
私がより気にするのは、
- 雨漏りはないか
- 建物に大きな傾きがないか
- 構造上重要な部分に問題がないか
といった、建物そのものに関係する部分です。
ただし、これらを通常の内覧だけですべて判断するのは難しいのが現実です。
そこで選択肢の一つになるのが建物状況調査(インスペクション)です。
中古住宅だから古い、古いからダメ、と単純に判断する必要はありません。
比較的直しやすい問題なのか。
建物の構造など、簡単には判断・修繕できない問題なのか。
この2つを分けて考えることが重要です。
自分でリフォームして住みたい人なら、内装が古いこと自体は大きなデメリットにならない場合もあります。
一方、雨漏りや大きな傾きなどが確認される場合は、購入後の修繕費や安全性も含めて慎重に判断する必要があります。
8.用途地域を見ただけでは「希望の家が建つ」とは限らない
土地を購入して注文住宅を建てる場合は、さらに注意が必要です。
一般の方でも、用途地域などの都市計画情報はインターネットで確認しやすくなりました。
しかし、「市街化区域だから希望する家を建てられる」とは限りません。
土地には、
- 建ぺい率
- 容積率
- 高さに関する制限
- 斜線制限
- 外壁後退
- 最低敷地面積
など、さまざまな制限が関係する場合があります。
さらに前面道路の幅員などによって、実際に利用できる容積率などへ影響するケースもあります。
つまり土地購入では、
「家が建つか」ではなく、「自分が建てたい家が建つか」まで確認する必要があります。
これは、情報そのものは一般公開されていても、その情報が自分の計画に何を意味するのかを判断するのが難しい代表例です。
特に土地から注文住宅を計画している場合は、土地を契約する前に、不動産会社だけでなく建築会社などにも希望する建物が実現できるか確認しておくことをおすすめします。
9.住宅ローンが通ることと「無理なく返せること」は別
住宅ローンについては、私は2つに分けて考えています。
① その物件が住宅ローンを利用しやすい物件か。
② その人が無理なく返済できる金額か。
この2つは似ているようで、まったく別の話です。
現時点で一般的な住宅ローンの対象になりやすいことは、将来の売却を考えるうえでもプラス材料の一つになると私は考えています。
ただし、将来も必ず同じ条件で融資を受けられるわけではありません。
建物は古くなりますし、金融機関の融資基準、金利環境、将来の買主の属性なども変わるからです。
そして、もっと重要なのが、
銀行が貸してくれる金額 = あなたが安全に返せる金額ではない
ということです。
私は個人的には、無理のない借入額を考えるときに「年収の5倍程度」を一つの目安として話すことがあります。
ただし、これは公的な安全基準ではなく、私自身の実務経験や住宅購入経験から考えている一つの目安です。
家族構成、収入、自己資金、教育費、車、生活費などによって、無理のない金額は大きく変わります。
特に返済期間を長く設定する場合は、「月々払えるから大丈夫」だけではなく、何歳まで返済が続くのかまで考えておきたいところです。
10.「家賃と同じ返済額」だけで考えない
よく「今の家賃と同じくらいの住宅ローン返済額で家が買えます」という話があります。
でも、持ち家にかかる費用は住宅ローンだけではありません。
- 固定資産税
- 火災保険・地震保険
- マンションなら管理費・修繕積立金など
- 戸建てでも将来の修繕費
- 設備や家電などの突発的な交換費用
こうした費用も考えて、実際の住居費が月々どのくらいになるのかを見るべきだと思います。
そして月々の支払いをしたあとにも、一定の貯蓄ができること。
給湯器や水回りなど、住宅設備は突然故障することがあります。
住宅を購入したことでほとんど貯蓄ができなくなるようなら、借入額や購入価格をもう一度考えてみてもいいでしょう。
住宅ローンだけではなく、購入時の諸費用や毎月の負担まで確認したい方はこちら。
11.将来売りやすい物件は「次の人にもメリットがある」
将来の売却を考えるなら、私は立地をかなり重視します。
ただし、「東京都内ならいい」という単純な意味ではありません。
たとえば東京都内でも駅からかなり離れている家と、埼玉県でも都内へアクセスしやすい駅から徒歩数分の家。
通勤時間や生活利便性で考えれば、後者に魅力を感じる人も当然います。
駅への距離、主要エリアへのアクセス、学校、買い物、道路など、多くの人がメリットだと感じやすい条件を持つ物件は、将来の買主にも同じメリットを感じてもらえる可能性があります。
実際、私の身近なケースでも、
「小学校が近く、子どもの通学に安心だから」
という理由で購入した家を後年売却したところ、次の購入者も同じ理由をメリットとして購入したケースがあります。
そこで私は、一つの考え方として、こんな確認方法もおすすめしています。
「自分がこの物件をいいと思った理由を5つ挙げられるか?」
そして、
「その5つは、自分だけではなく次の買主にもメリットになりそうか?」
将来の売りやすさを考えるうえで、一つの参考になると思います。
12.問題が見つかったら「即やめる」ではなく、解決できるかを考える
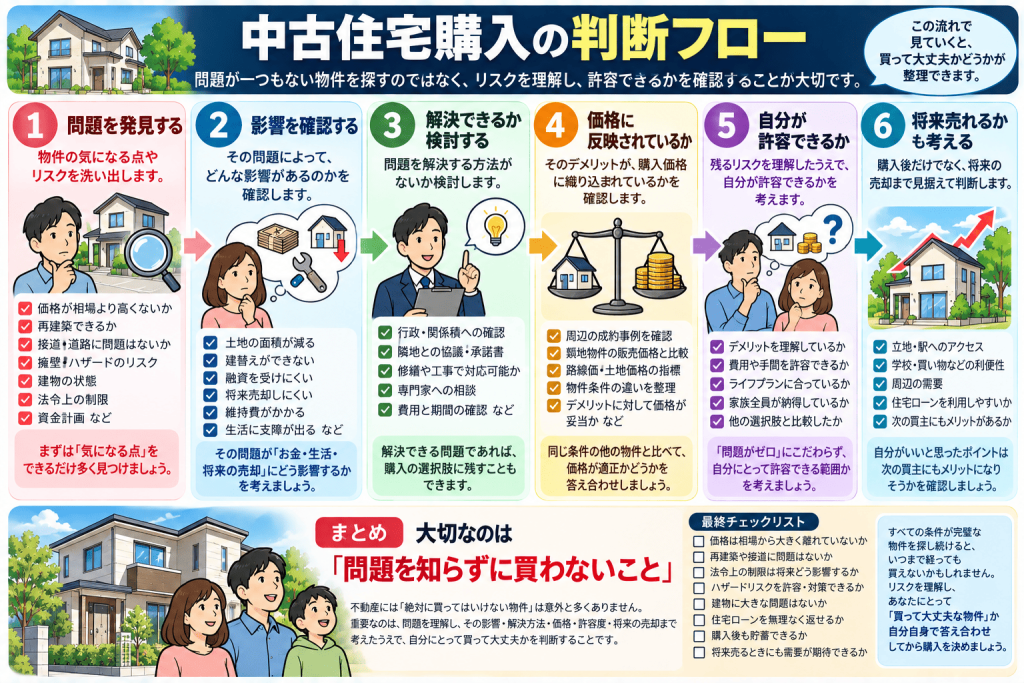
購入調査で問題が見つかったからといって、私はすぐに「この物件はやめましょう」とは言いません。
まず、その問題を解決できないかを考えます。
実際に私が経験したケースでは、隣地を経由する形で水道管が引き込まれている物件がありました。
こうした状態は、将来の建替えや維持管理、隣地所有者との関係などで問題になる可能性があります。
そこで、
- 現在どのような状態・権利関係になっているのか
- 将来的に引込みをやり直すことができるのか
- 隣地所有者との間で必要な承諾や取り決めを整えられるのか
といった解決策を検討します。
解決でき、購入者もその内容を理解・許容しているなら、そのまま購入するという選択肢もあります。
一方、解決できない、あるいは将来のトラブルを購入者が許容できないのであれば、別の物件を検討する。
私はこの順番で考えています。
隣地の空き家から大木などが越境していて、所有者との連絡も難しいといったケースでも同じです。
問題があるか、ないかだけではありません。
「誰が・いつ・どうやって解決できる問題なのか」まで確認することが大切です。
13.不動産には「絶対に買ってはいけない物件」は意外と少ない
ここまで、さまざまな注意点を書いてきました。
それでも私は、「この条件だから絶対に買ってはいけない」と一律に判断することはあまりありません。
再建築不可でも、そのデメリットが価格に十分反映され、本人が理解して購入するケースはあります。
ハザードリスクがある地域でも、リスクを理解し、対策を考えたうえで住む人もいます。
古い住宅でも、修繕して自分好みに住みたい人もいます。
逆に、条件のいい物件でも相場から大きく高ければ、私は慎重になります。
不動産は結局、
「デメリット」と「価格」のバランスが非常に重要です。
どんな物件でも、価格や条件次第で購入したい人が現れる可能性があります。
だから私は購入相談を受けたとき、良いところだけではなく、むしろ早い段階でマイナス材料も伝えるようにしています。
そのうえで、
「このデメリットがあっても、あなたが感じているメリットの方が大きいですか?」
と考えてもらいます。
最後に決めるのは、不動産会社ではありません。
購入する本人です。
まとめ|「買える物件」と「買って大丈夫な物件」は違う
住宅ローンが通る。
再建築もできる。
法律上、大きな問題も見当たらない。
それでも、その人にとって「買って大丈夫な物件」とは限りません。
私なら購入前に、少なくとも次の視点から確認します。
- 価格は相場から大きく離れていないか
- 再建築や接道に問題はないか
- 法令上の制限は将来どんな影響を与えるか
- ハザードリスクを許容・対策できるか
- 建物に大きな問題はないか
- 住宅ローンを無理なく返せるか
- 購入後も貯蓄できるか
- 将来売るときにも需要が期待できる物件か
大切なのは「問題が一つもない物件」を探すことではありません。
大切なのは「問題を知らずに買わないこと」です。
そして、その問題が、
- 購入価格に織り込まれているのか
- 購入前または購入後に解決できるのか
- 自分自身が許容できるのか
- 将来売却するときにも影響するのか
まで確認してから購入を判断する。
これが、不動産購入で後悔する可能性を減らすために大切だと私は考えています。
不動産会社から「問題ありません」と言われたとしても、それは必ずしも、
「あなたにとって、この物件を買って大丈夫です」
という意味ではありません。
最後は自分自身で答え合わせをしてから、購入を決めてください。
コメント