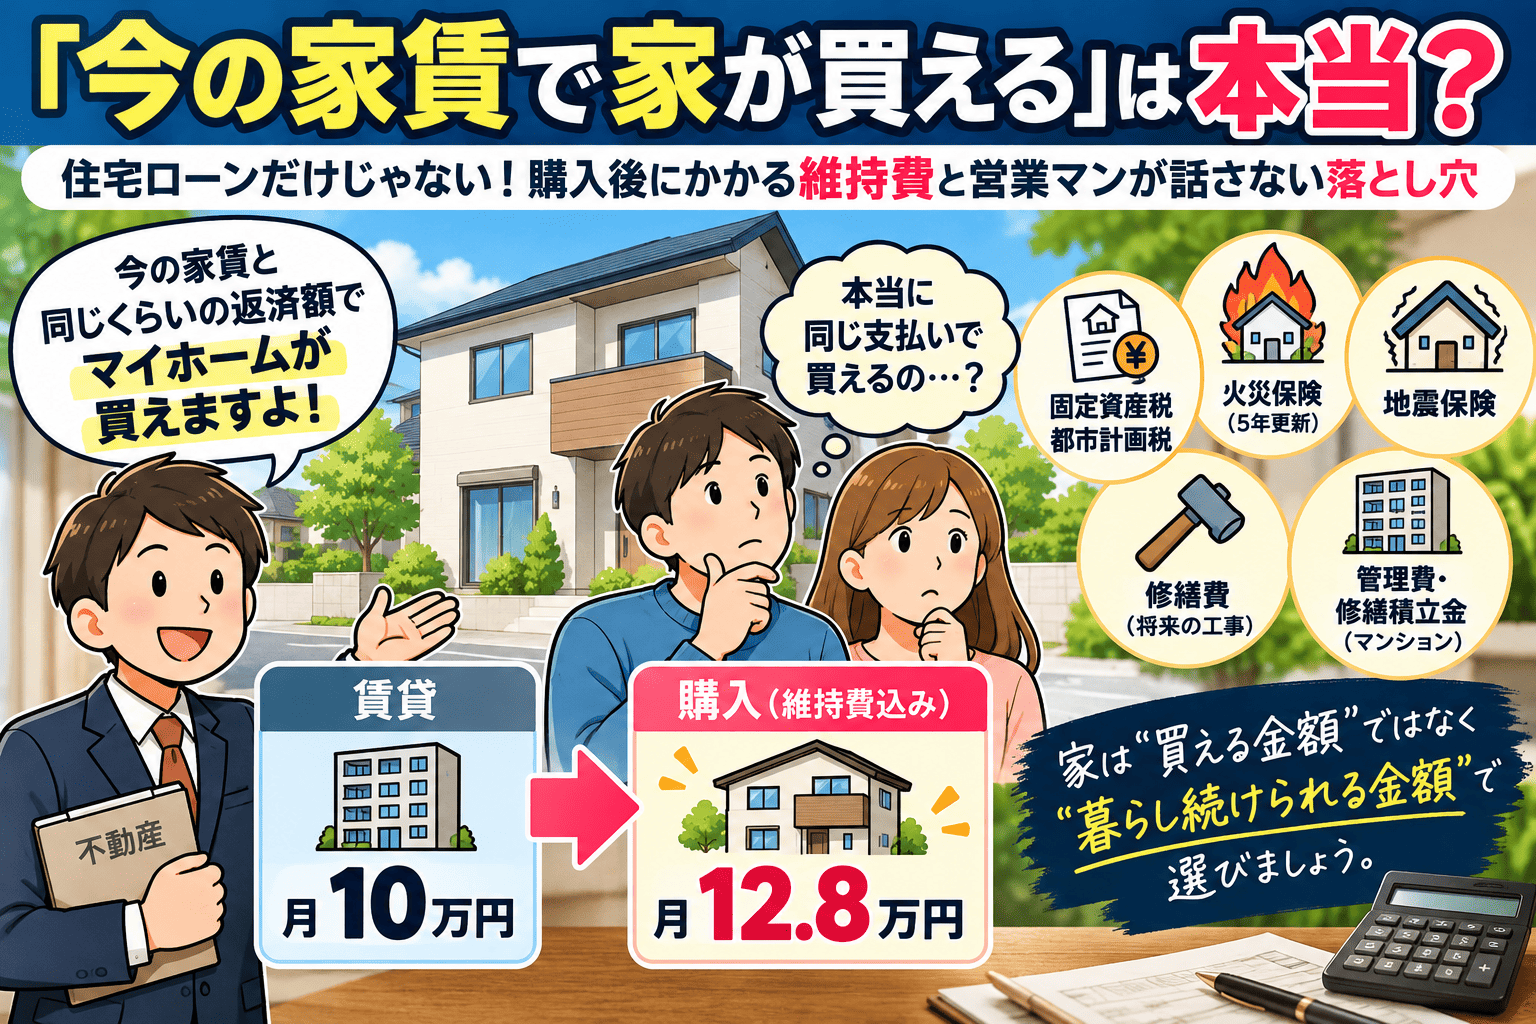
「今の家賃と同じくらいの住宅ローン返済額で、 マイホームが買えますよ」
住宅購入を検討していると、不動産会社から こんな説明を受けることがあります。
毎月10万円の家賃を払っているなら、 住宅ローンも月10万円。 今より広い家に住めて、将来は自分の資産になる。
そう聞けば、購入した方がお得に感じるかもしれません。
住宅ローンの返済額と、家を所有するために必要なお金は 同じではありません。
持ち家には固定資産税・都市計画税、 火災保険、将来の修繕費などがかかります。 マンションなら管理費や修繕積立金も必要です。
私は不動産の売買・管理・建築などに10年以上携わり、 自分自身も住宅ローンを返済しながら生活しています。 また、住宅ローンの返済が難しくなり、 任意売却や競売に至ったケースも見てきました。
今回は、不動産会社が説明する「月々の支払い」の裏側と、 購入前に知っておきたい維持費について、 実務経験を交えながら解説します。
※本記事の最下部に今の家賃でいくらの家が買える?諸費用込みで計算シミュレーターのリンクがありますので是非活用ください。
1.「今の家賃と同じ支払いで買える」は本当なのか?
結論から言うと、 住宅ローンの返済額だけを比較しているなら、 同じ支払いとは言えません。
不動産営業では、現在の家賃を基準に 購入可能な物件価格を逆算することがあります。 例えば家賃10万円の方に対して、 月々の住宅ローン返済が約10万円になる物件を 紹介する方法です。
この説明自体が間違っているわけではありません。 問題は、その10万円に何が含まれているかです。
家賃10万円と住宅ローン10万円を比較すると?
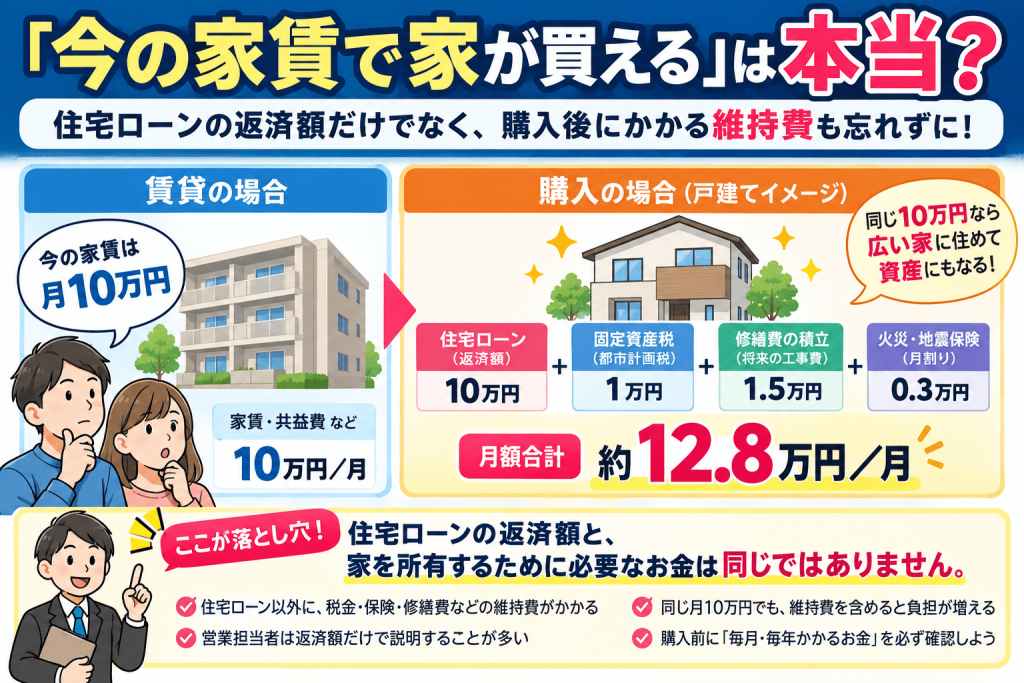
以下は、戸建て住宅を購入した場合の 説明用の仮定です。
| 項目 | 賃貸 | 購入 |
|---|---|---|
| 家賃・ローン | 100,000円 | 100,000円 |
| 固定資産税等(月割り) | ― | 10,000円 |
| 修繕費の積立 | ― | 15,000円 |
| 火災・地震保険(月割り) | ― | 3,000円 |
| 月額合計 | 100,000円 | 128,000円 |
※金額は仕組みを説明するための仮定であり、 実際の費用相場ではありません。 賃貸側は家賃・共益費等を含む想定です。 駐車場代・更新料など個別の費用は別途比較が必要です。 また、この比較だけで賃貸と購入の経済的な優劣は決まりません。
実際の営業現場では、住宅ローンの月々の返済額を 中心に説明するケースが多いと感じています。
もちろん、すべての営業担当者が意図的に 維持費を隠しているわけではありません。 ただ、購入意欲を下げたくないという営業上の事情や、 将来費用を見積もる難しさから、 説明が簡略化されることはあります。
「住宅ローン以外に、毎月・毎年、 どんなお金がかかりますか?」
2.戸建ては「修繕積立金がないから安い」わけではない
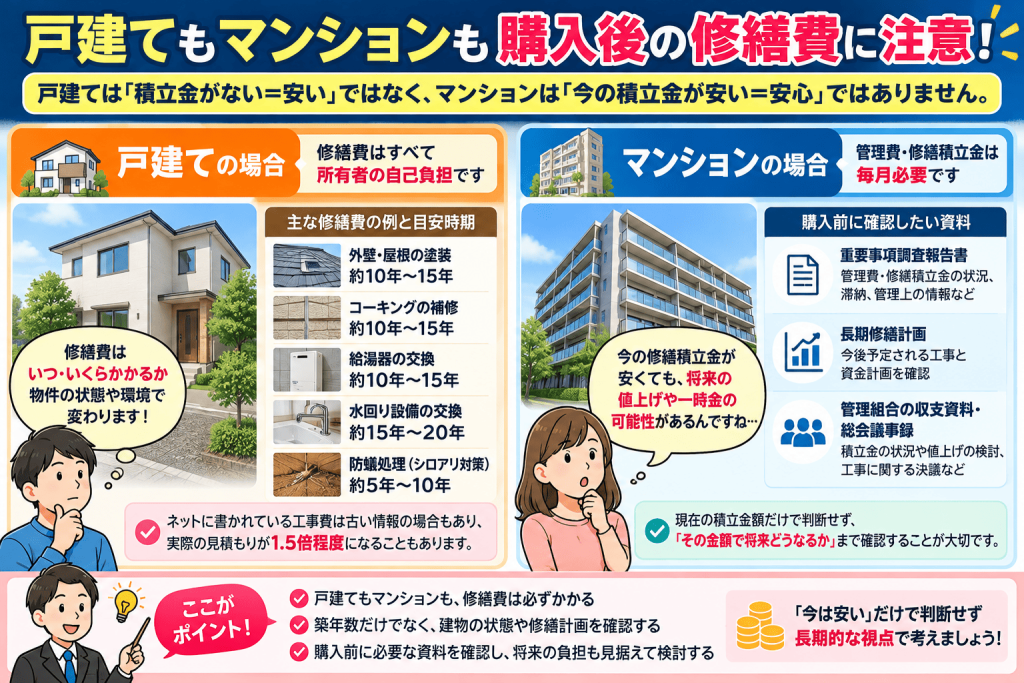
戸建て住宅には、一般的にマンションのような 毎月の修繕積立金はありません。
しかし、それは 修繕費が不要という意味ではありません。
外壁、屋根、コーキング、給湯器、防蟻処理など、 建物を維持するための費用は 所有者自身が負担します。
外壁や屋根は、必ず10年で工事が必要?
「外壁塗装は10年ごと」といった説明を 見かけることがあります。 しかし、すべての住宅に一律で当てはまるわけではありません。
劣化の進み方は、外壁材や屋根材の種類、 施工状況、日当たり、風雨、 地域の気候などによって異なります。
10年経っても直ちに大規模な工事が 必要とは限りませんし、 想定より早く補修が必要になることもあります。
建物の状態や過去の修繕履歴を確認し、 必要な時期に適切なメンテナンスを行うことが重要です。
ネットで見た修繕費より、実際の見積もりが高いことも
私自身、建築工事に関わる仕事もしているため、 外壁塗装や屋根工事の見積もりを取る機会があります。
その中で、インターネットで調べた費用を 参考にしていたお客様が、 実際に見積もりを取ると想定より大幅に高く、 ネットで見た金額の約1.5倍になったケース もありました。
もちろん、すべての工事費が一律に 1.5倍になったという意味ではありません。
建物の規模や仕様、足場の必要性、 下地の傷み、工事範囲などによっても 金額は大きく変わります。
古い相場記事だけを根拠に修繕予算を決めるのは 避けたいところです。 工事が必要になったら、 現在の建物の状態を確認したうえで 見積もりを比較することをおすすめします。
戸建ての修繕費はどう準備する?
おすすめしたいのは、 将来必要になりそうな工事を項目ごとに洗い出し、 予想費用を積み立てておく方法です。
- 外壁・屋根の補修や塗装
- コーキングの補修
- 給湯器など住宅設備の交換
- キッチン・浴室など水回りの更新
- 必要に応じた防蟻処理や点検
それぞれの想定費用を準備期間で割れば、 毎月いくら積み立てるかを考える材料になります。
これは将来の工事費を保証する計算ではありませんが、 何も準備しないより家計を管理しやすくなります。
特に中古住宅では、購入時点の設備の年式や 修繕履歴を確認しておきましょう。
3.マンションは「今の修繕積立金」だけで判断しない
マンションの販売図面には、 通常、管理費や修繕積立金の月額が記載されています。
そのため、戸建ての修繕費より 購入前に把握しやすい費用です。
マンションでは、建物全体の修繕に備えて 管理組合が資金を積み立てています。
しかし、計画されている大規模修繕に対して 積立額が不足していれば、 将来の値上げや一時金の徴収などが 検討される可能性があります。
不動産会社に確認してほしい3つの資料
-
重要事項調査報告書
管理費・修繕積立金の状況や滞納、 管理上の情報などを確認する資料。 -
長期修繕計画
今後予定される工事と資金計画を確認する資料。 -
管理組合の収支資料・総会議事録
積立金の状況、値上げの検討、 工事に関する決議などを確認する資料。
実際の取引では、客付側の不動産会社が これらの資料を最初から保有していない場合もあります。
その場合は、元付会社などを通じて 取得・確認してもらいましょう。 ただし、資料の入手可能性や記載内容は マンションによって異なります。
重要なのは「その金額で将来どうなるか」
重要事項説明で現在の積立額を聞くだけでは、 将来の負担を十分に判断できない場合があります。
例えば、近い将来に大規模修繕が予定されているのに 資金計画が厳しいマンションであれば、 購入後に負担が変わる可能性があります。
反対に、修繕積立金が比較的高くても、 必要な工事に備えて計画的に資金を 確保している場合もあります。
ここまで説明してくれる営業担当者は、 買主にとって心強い存在だと思います。
4.固定資産税は購入時の金額がずっと続くとは限らない
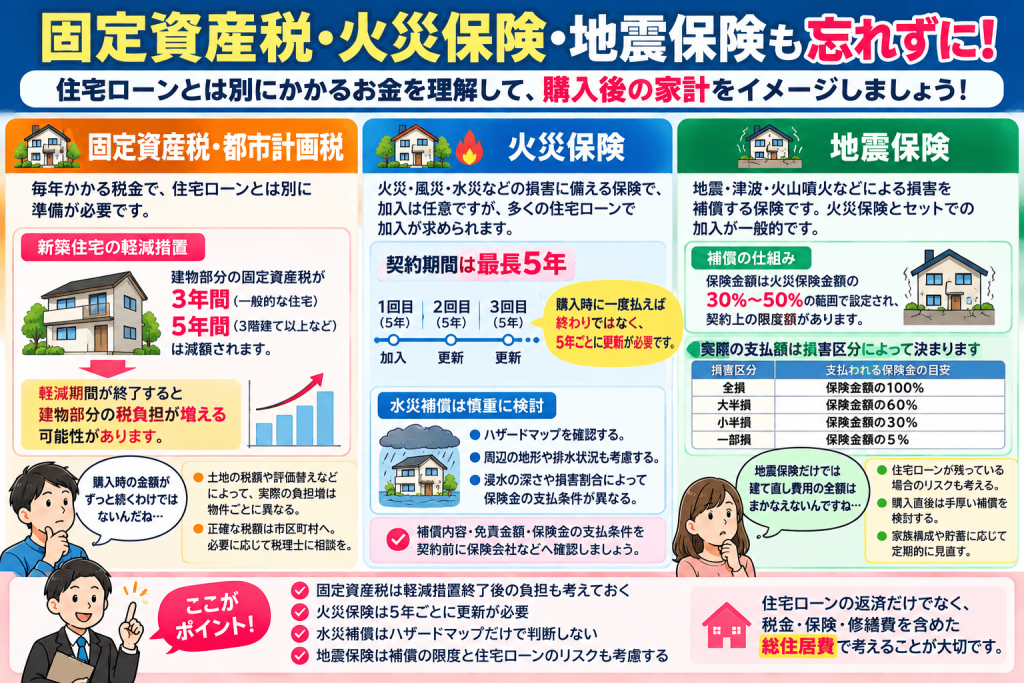
住宅を所有すると、原則として毎年、 固定資産税がかかります。 市街化区域内などでは都市計画税も課税されます。
この費用も、月々の住宅ローン返済額とは別に 準備しておく必要があります。
新築住宅は軽減措置の終了に注意
一定の要件を満たす新築住宅では、 建物部分の固定資産税について 減額措置があります。
一般的な住宅では原則3年度分、 3階建て以上の中高層耐火建築物等では 原則5年度分が基本です。 認定長期優良住宅では、 要件に応じて期間が延長されます。
減額期間が終了すると、 建物部分の税負担が増えることがあります。
土地の税額や建物の評価替えなども関係するため、 実際の負担増は物件によって異なります。
購入前に税額を正確に知ることはできる?
中古住宅であれば、売主側の課税明細書などから 現在の税額を確認できる場合があります。
一方、新築住宅では、 建物の固定資産税評価額が まだ決まっていないこともあります。 そのため、営業担当者が説明する金額は 概算になる場合があります。
なお、売買価格の建物価格を そのまま固定資産税評価額として 使えるわけではありません。
不動産営業の現場では、 税金について詳細な金額を断定せず、 一般的な制度の説明にとどめることが多いと感じています。
正確な課税内容は市区町村の担当窓口へ、 個別の税務相談は必要に応じて 税理士などの専門家へ確認しましょう。
5.火災保険は購入時に一度払えば終わりではない
住宅購入時には火災保険への加入を検討しますが、 保険料を購入時の一時的な出費としてしか 考えていない方もいます。
現在の一般的な住宅向け火災保険では、 契約期間は最長5年です。
契約期間が終了すれば、 補償を継続するために更新や再契約が必要になります。
将来の保険料は、更新時の保険料率や 補償内容によって変わる可能性があります。
水災補償はハザードマップだけで決めない
水災補償の必要性を考える際は、 自治体などが公開している ハザードマップを確認しましょう。
ただし、ハザードマップ上で 浸水想定が小さい場所でも、 周辺より低い土地や排水状況などによって 被害が発生する可能性はあります。
また、保険商品によっては、 浸水の深さや損害割合などが 保険金の支払条件になることがあります。
補償対象、免責金額、保険金の支払条件を 契約前に保険会社などへ確認しましょう。
地震保険は住宅ローンが残るリスクも考える
地震保険は、被災した建物を必ず元どおりに 建て直せる金額が支払われる制度ではありません。
一般的な地震保険では、 保険金額は火災保険金額の30〜50%の範囲で設定され、 契約上の限度額があります。 実際の支払額は損害区分などによって決まります。
住宅ローンが残っている状態で 大きな被害を受けた場合、 住まいの再建費用とローン返済の両方を 考えなければなりません。
私自身は、購入直後など 貯蓄に余裕が少ない時期ほど、 必要な補償を手厚く検討する考え方を おすすめしています。
その後も、家族構成や貯蓄、 住宅の再建費用、災害リスクに応じて 定期的に見直すことが重要です。 築年数だけを理由に補償を減らすのではなく、 必要な保障額から判断しましょう。
6.不動産屋があまり話さない「買った後の生活」
ここまで見てきた費用は、 住宅購入を考えるうえで決して小さなものではありません。
それでも、営業現場では 住宅ローンの返済額が説明の中心になりがちです。
もちろん、すべての営業担当者が 意図的に維持費を隠しているわけではありません。
しかし、契約につなげたいという営業上の事情から、 購入後の負担を詳しく掘り下げないケースはあります。
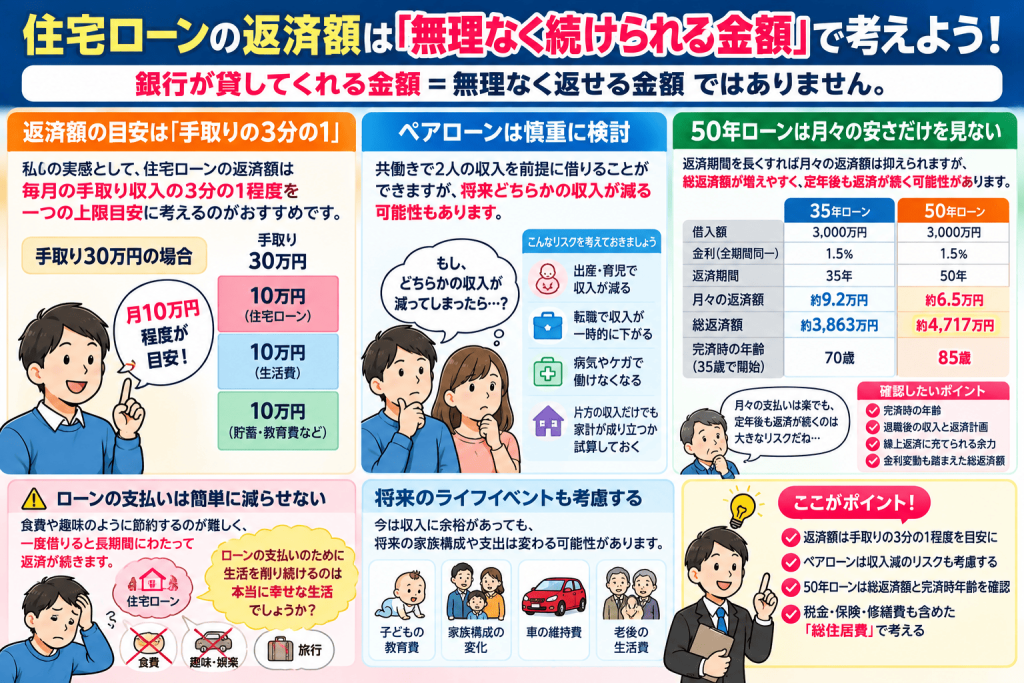
私が特に気になるのは、 銀行が貸してくれる金額を、 そのまま購入予算にしてしまうことです。 金融機関の審査に通ったからといって、 将来にわたって無理なく返済できるとは限りません。
住宅ローンは、食費や娯楽費のように 毎月簡単に減らせる支出ではありません。
今は収入に余裕があっても、 将来の家族構成や働き方が 同じままとは限らないのです。
私が考える住宅ローン返済額の目安
私自身も住宅ローンを返済しながら生活しています。
その実感から、 住宅ローンの返済額は毎月の手取り収入の 3分の1程度を一つの上限目安として考え、 できれば余裕を持たせたい と思っています。
ボーナスを含めて考える場合でも、 年間手取り収入に対する負担を 慎重に見積もることが大切です。
世帯の収入、貯蓄、教育費、車の維持費、 家族構成などによって適切な負担は変わります。 住宅ローンに加えて、税金・保険・修繕費を含む 総住居費でも確認しましょう。
ペアローンは「2人で返せる」だけで判断しない
共働き世帯では、 2人の収入を前提に住宅ローンを組むことがあります。
しかし、出産、育児、転職、病気などで、 どちらかの収入が減る可能性もあります。
可能であれば、 片方の収入が減った場合にも 家計がどの程度持ちこたえられるか、 事前に試算しておきたいところです。
必ず一馬力で全額返済できることが 必要というわけではありません。 ただし、2人の収入がずっと同じ水準で続く 前提だけで予算を決めるのは危険です。
50年ローンは月々の安さだけを見ない
住宅ローンの返済期間を長くすれば、 同じ借入額・金利条件なら 毎月の返済額を抑えられます。
その一方で、一般的には総返済額が増えやすく、 定年後も返済が続く可能性があります。
中には、万一のときには 団体信用生命保険(団信)で返済されると考えて、 長期ローンを選ぶ方もいます。
しかし、団信は契約上の支払事由に 該当した場合に保障されるものであり、 長生きした場合の返済負担を 解消してくれるものではありません。
- 完済時の年齢
- 退職後の収入と返済計画
- 繰上返済に充てられる余力
- 金利変動も踏まえた総返済額
毎月の返済額が低く見えても、 その返済が何歳まで続くのかは 必ず確認しておきましょう。
7.家を買う前に確認したい5つのこと
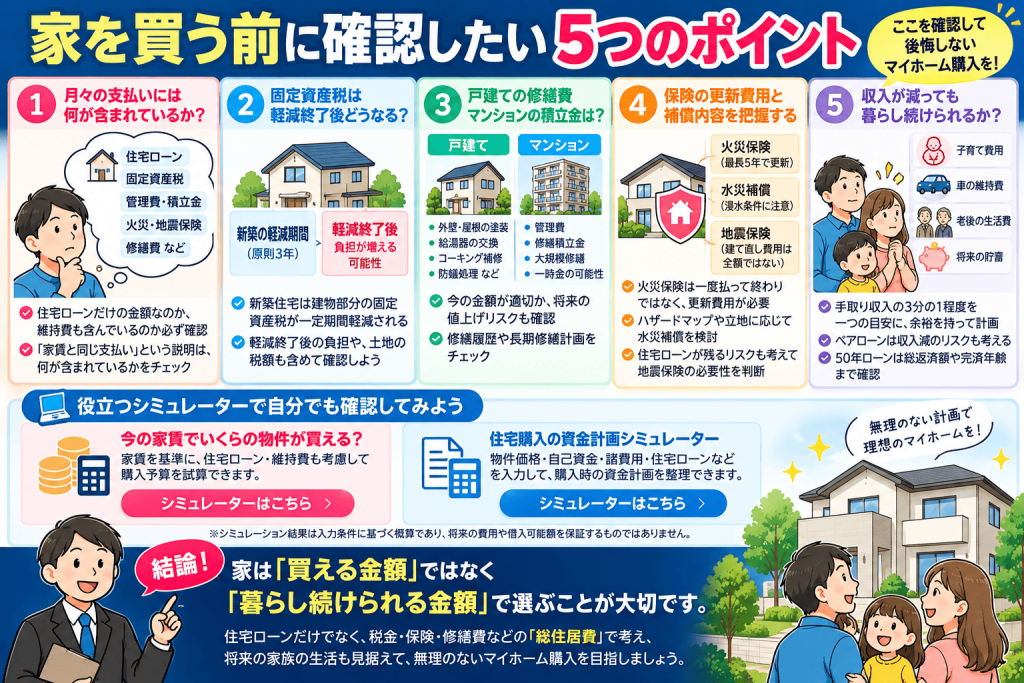
住宅購入前には、 次の点を不動産会社や金融機関に 確認してみてください。
-
月々の支払いには何が含まれているか?
住宅ローンだけなのか、 税金や維持費も含んでいるのか。 -
固定資産税は軽減措置終了後にどうなるか?
現在の税額と将来の負担を 区別して考えているか。 -
戸建ての修繕費、
マンションの積立金は十分か?
修繕履歴や長期修繕計画などを 確認できるか。 -
保険の更新費用と補償内容を把握しているか?
火災・水災・地震などのリスクに 必要な備えがあるか。 -
収入が減っても生活と貯蓄を続けられるか?
子育て、教育費、老後資金、 急な支出にも対応できるか。
「今の家賃でいくらの家が買える?」を自分で確かめる
不動産会社の説明を聞いたら、 一度自分でも数字を確認してみることを おすすめします。
当サイトでは、今の家賃を基準に、 住宅ローンだけでなく 固定資産税や管理費、修繕積立金なども 考慮して購入予算を試算できる シミュレーターを公開しています。
また、購入時の諸費用や 住宅ローンの資金計画を確認したい方は、 次のツールも活用してください。
物件価格・自己資金・諸費用・住宅ローンなどを 入力して、購入時の資金計画を 整理できるシミュレーターです。
住宅購入の資金計画シミュレーターはこちら※シミュレーション結果は 入力条件に基づく概算であり、 将来の費用や借入可能額を保証するものではありません。
まとめ|家は「買える金額」ではなく「暮らし続けられる金額」で選ぶ
住宅を買うことは、 人生の大きな選択です。
だからこそ、住宅ローンの審査に通るかどうかだけで 購入予算を決めてほしくありません。
私はこれまで、 住宅ローンの返済が難しくなり、 任意売却や競売に至ったケースを見てきました。
そうした経験から強く感じるのは、 家を買うこと自体がゴールではない ということです。
家を買った後も、 家族との生活が続きます。
子どもの教育費も必要ですし、 趣味や旅行を楽しむお金、 将来のための貯蓄も必要です。
住宅ローンを払うために、 それらを過度に削り続ける生活になってしまったら、 本当に理想のマイホームと言えるでしょうか。
「今の家賃と同じ支払いで買えますよ」
そう言われたときこそ、 住宅ローン以外のお金も 計算してみてください。
不動産会社が示した購入予算を、
そのまま自分の予算にしない。
それが、後悔しない住宅購入の
第一歩だと思います。
※本記事は、不動産実務の経験に基づく 一般的な情報提供を目的としています。 税制・保険・融資条件などは 個別の事情や契約内容によって異なります。 最終的には自治体、金融機関、保険会社、 専門家などにご確認ください。
現在の家賃をもとに、住宅ローンだけでなく 固定資産税・管理費・修繕積立金なども考慮して、 購入予算の目安を計算できます。
今の家賃でいくらの物件が買える?シミュレーターはこちら
コメント