不動産を3,000万円で売却できたら、実際に手元にはいくら残るのでしょうか。
仲介手数料や住宅ローンの返済額は想像できても、譲渡所得税や売却後の国民健康保険料まで考えている方は少ないかもしれません。
不動産売却では、「売却価格」「決済時に手元に残るお金」「税金を考慮した最終的な手残り額」を分けて考える必要があります。
この記事では、不動産取引の現場で実際によく質問される内容を踏まえ、売却費用・住宅ローン・譲渡所得税・見落としやすい負担を解説します。
1.売却価格3,000万円=手残り3,000万円ではない
不動産を売却すると、売却代金からさまざまな費用が差し引かれます。住宅ローンが残っていれば、その一括返済額も考える必要があります。
売却価格 + 精算金などの受取額 − 仲介手数料 − 売却諸費用 − 住宅ローンの一括返済額
さらに、譲渡所得税などが発生する場合には、納税分も確保しておく必要があります。税金は売買代金の決済時に支払うとは限らず、翌年の確定申告・納税で負担が生じる場合があります。
「決済日に口座に残る金額」と「税金などを考慮して自由に使える金額」は同じとは限りません。
2.不動産売却にかかる主な諸費用
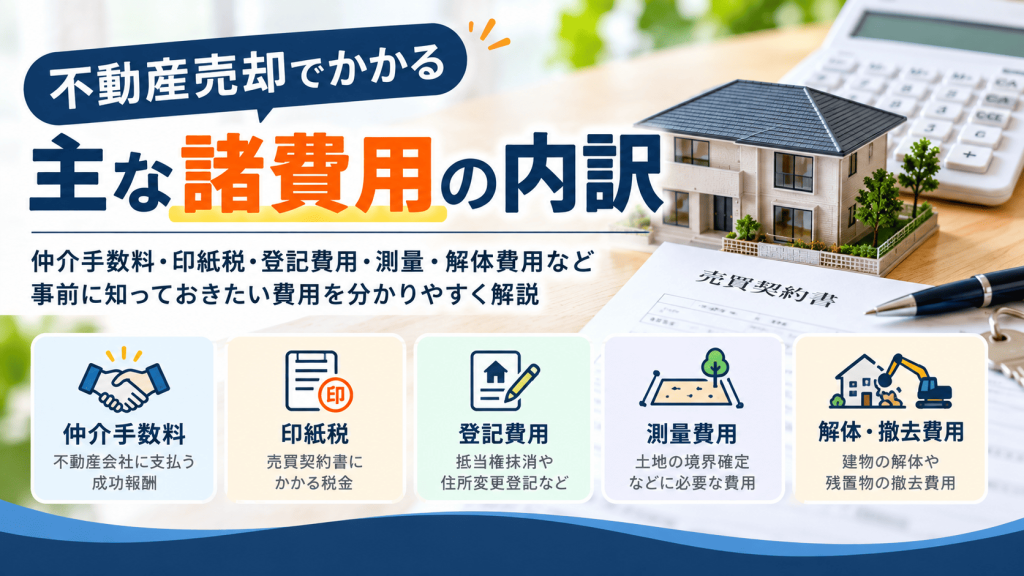
仲介手数料
不動産会社に仲介を依頼し、売買契約が成立した場合に支払う報酬です。例えば、売却価格3,000万円の取引で一般的な報酬上限を適用する場合、仲介手数料の上限は税込105万6,000円です。これは上限額であり、実際の報酬額は媒介契約などによって決まります。
売買契約書の印紙税
紙の売買契約書を作成する場合は、契約金額などに応じて印紙税がかかります。電子契約では、作成する文書の形態により取扱いが異なります。
登記関係の費用
住宅ローンが残っている場合は、通常、売却時に抵当権抹消登記が必要です。登記上の住所・氏名と現在の情報が異なる場合は、変更登記が必要になることもあります。
司法書士に依頼する場合は、報酬に加えて登録免許税などの実費がかかります。数万円程度が目安になる案件もありますが、内容や不動産の個数、依頼先によって異なります。
抵当権抹消登記などは、必要書類がそろえば本人申請できる場合もあります。ただし、売買決済と同時にローンを完済する場合は、金融機関や買主側との調整が必要です。事前に関係者へ確認しましょう。
その他の費用
物件や売買条件によっては、測量・境界確認、建物解体、残置物撤去などの費用も発生します。
3.住宅ローンが残っている場合の手残り額
住宅ローンが残っている不動産は、原則として売却時にローンを完済し、抵当権を抹消できるようにする必要があります。
| 項目 | 金額 |
|---|---|
| 売却価格 | 3,000万円 |
| 仲介手数料 | −105.6万円 |
| その他売却費用 | −14.4万円 |
| 住宅ローン一括返済額 | −1,500万円 |
| 決済時の手残り額 | 1,380万円 |
※精算金などの受取額は0円とし、譲渡所得税等はまだ差し引いていない単純化した例です。
売却価格が3,000万円でも、この例で決済時に手元に残るのは1,380万円です。ローン返済額が売却代金を上回る場合は、不足分を自己資金などで補う必要が生じることもあります。
査定額とあわせて、金融機関に確認した一括返済予定額を把握しておきましょう。
4.売主から特に質問が多い「譲渡所得税」
売却相談で特に多いのが、「売却したら税金はいくらかかる?」「3,000万円控除は使える?」「住み替えなら税金はかからない?」という質問です。
税金は売却価格そのものにかかるわけではない
譲渡所得 = 譲渡収入金額 −(取得費 + 譲渡費用)
さらに、適用要件を満たす特別控除があれば、課税対象となる譲渡所得から控除できる場合があります。
取得費には、購入・建築代金などが含まれますが、建物は減価償却費相当額などを考慮する必要があります。また、住宅ローンの残債は、原則として譲渡所得の取得費・譲渡費用にはなりません。
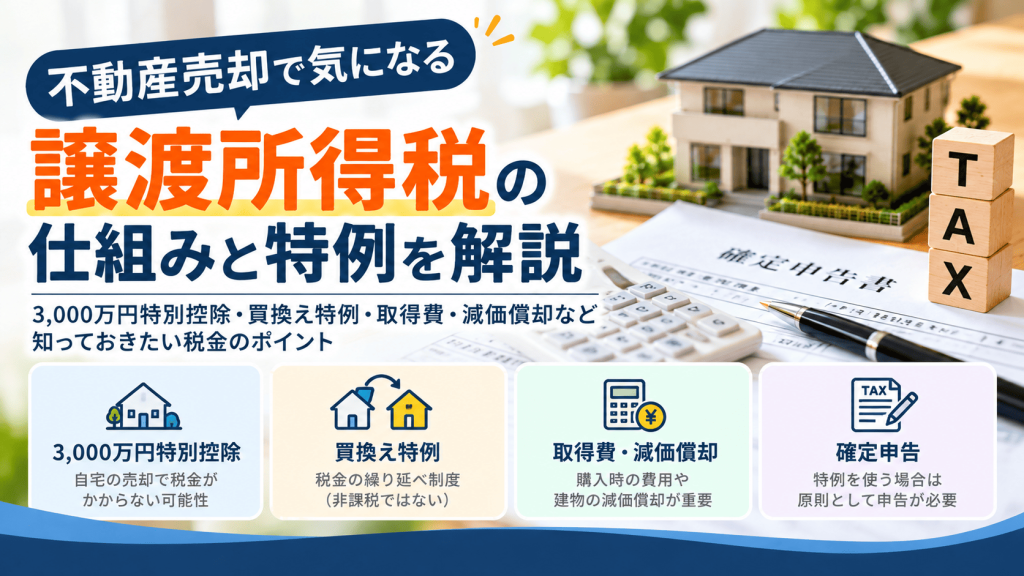
マイホームの3,000万円特別控除
自宅を売却する場合、一定の要件を満たせば、譲渡所得から最高3,000万円を控除できる特例があります。例えば特例適用前の譲渡所得が2,000万円で、全額控除できるなら、その譲渡所得に対する所得税・住民税は生じません。
ただし、売却価格が3,000万円以下なら必ず非課税になるという意味ではありません。居住実態、売却時期、過去の特例利用、売却相手との関係などの要件確認が必要です。
住み替えの買換え特例は「免税」とは違う
一定のマイホームの買換え特例は、税金を完全に免除する制度ではなく、課税を将来へ繰り延べる制度です。3,000万円特別控除などとの併用にも制限があります。
どの制度を選ぶべきかは、売却する家・買い換える家の条件や将来の売却予定などによって変わります。個別の適用可否や確定申告は税理士・税務署へ確認しましょう。
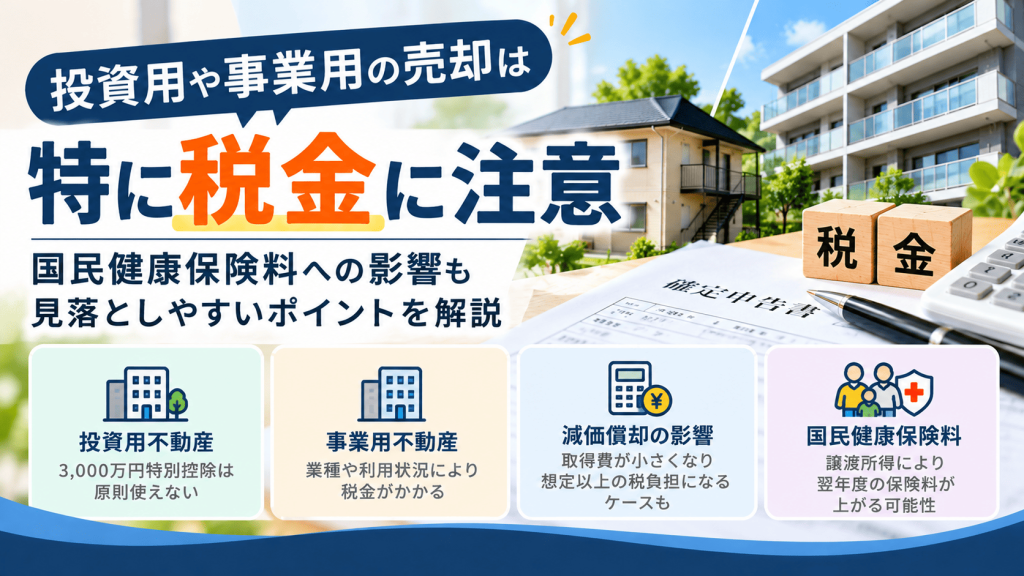
5.投資用・事業用不動産は税金を考慮した売却判断が重要
自宅の売却では居住用財産の特例を利用できる場合がありますが、賃貸アパートやオーナーチェンジ物件、事業用不動産では、自宅向けの3,000万円特別控除を原則として使えません。
賃貸用建物では減価償却によって税務上の取得費が小さくなり、想定以上の譲渡所得が発生することもあります。
売却価格が高くても、ローン返済後の手残りが少なく、さらに税金が発生するケースがあります。「いくらで売れるか」だけでなく「税金を考慮していくら残るか」で判断することが大切です。
※事業用資産に関する別の特例が適用できる場合もあります。個別に要件を確認してください。
6.見落としやすい国民健康保険料への影響
売却時に見落としやすいのが、国民健康保険料(国民健康保険税)への影響です。
国民健康保険の所得割は、一般に前年の所得を基に計算されます。そのため、売却によって譲渡所得が発生すると、翌年度の保険料が増える可能性があります。
土地・建物の譲渡所得に対する特別控除が、国民健康保険の所得計算でも考慮される場合があります。実際の影響は、控除後の所得、世帯構成、他の所得、自治体の算定方法、賦課限度額などで異なります。
例えば、マイホームの3,000万円特別控除を適用できる場合と、特例を使えず譲渡所得が残る場合とでは、保険料への影響が異なります。
国民健康保険に加入している方は、売却前にお住まいの自治体の国保担当窓口へ確認しておくと安心です。会社の健康保険などは制度が異なるため、同じ計算にはなりません。
不動産会社から税金や保険料の説明が十分にない場合でも、売主自身が確認事項として押さえておきたいポイントです。
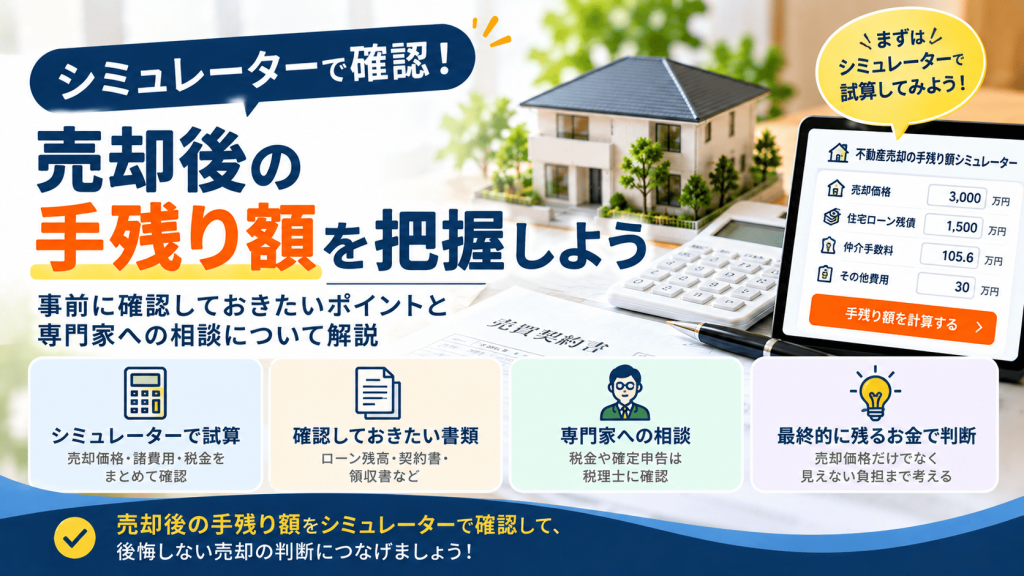
7.無料シミュレーターで手残り額を確認しよう
ここまで説明したとおり、不動産売却では、売却価格だけでなく複数の費用や税金を考える必要があります。
売却価格・住宅ローン残債・仲介手数料・売却諸費用から、決済時の手残り額を概算。所有期間や取得費などを入力すれば、譲渡所得税等を考慮した試算もできます。
※シミュレーターは概算用です。特例の適用可否を確定するものではなく、国民健康保険料の増減も計算対象に含みません。
8.売却前に確認しておきたい書類と金額
- 不動産会社の査定価格と想定売却価格
- 住宅ローン残高と一括返済時の費用
- 購入当時の売買契約書・建築請負契約書
- 購入時・売却時の諸費用に関する領収書
- 登記上の住所・氏名と現在の情報の相違
- 居住期間・所有期間・過去の特例利用状況
- 国民健康保険などの加入状況
特に購入時の契約書や領収書は、取得費を確認する重要な資料です。取得費が分からない場合は概算取得費5%を使えることもありますが、実際の取得費を確認できる場合と税額が大きく変わることがあります。
まとめ|売却価格ではなく「最終的に残るお金」で判断する
不動産売却では、まず「いくらで売れるか」が気になるものです。しかし、住宅ローン残債、諸費用、譲渡所得税によって、手元に残る金額は大きく変わります。国民健康保険の加入者は、翌年度の保険料への影響にも注意が必要です。
決済時の手残り額・税金・売却後に生じる可能性のある負担まで見通しておくことが大切です。
まずは売却手残りシミュレーターで概算を把握し、税額や特例の適用、確定申告については税理士・税務署などに確認しましょう。
※本記事は一般的な制度の解説です。税制や保険料の取扱いは売却年・個別事情によって異なります。
コメント