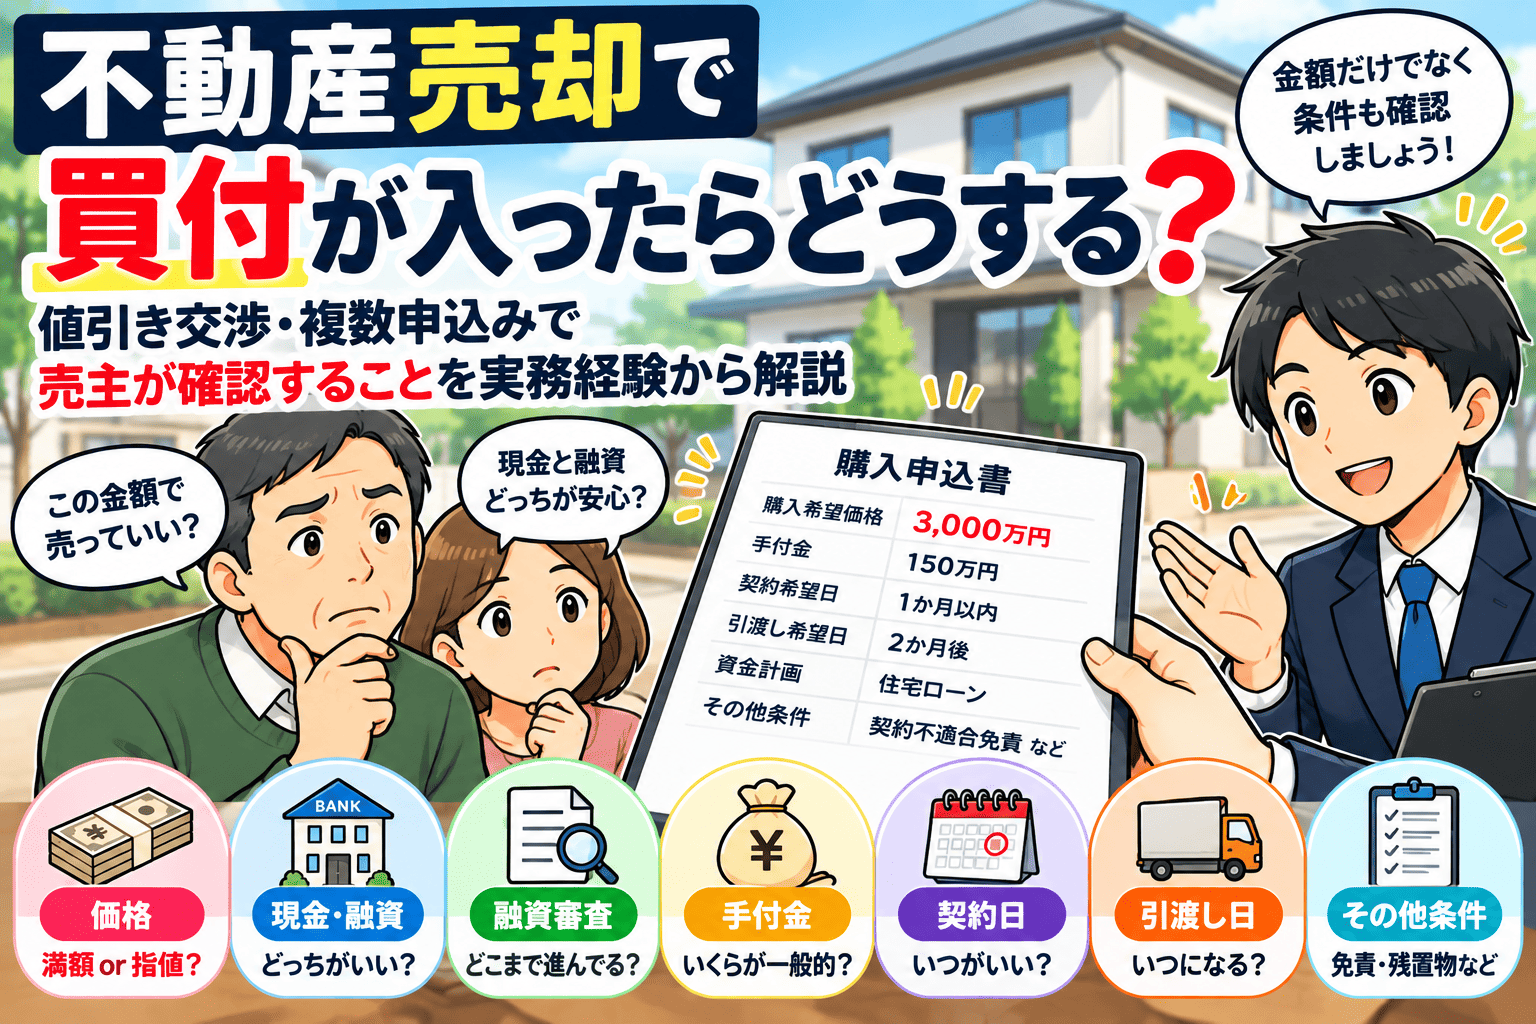
不動産を売り出して、ようやく購入希望者から「買いたい」という申込みが入った。
売主としては嬉しい瞬間ですが、実際にはここから判断することがたくさんあります。
「100万円値引きしてほしいと言われたけど、受けた方がいい?」
「満額の申込みなら、すぐOKしていい?」
「同時に2人から申込みが入ったら、どちらを選ぶ?」
「住宅ローンを使う買主と現金で買う人なら、どちらがいい?」
不動産会社から「買付が入りました」と連絡を受けると、つい金額だけを見てしまいがちです。
しかし実際の不動産取引では、買付は金額だけで判断するものではありません。
現金か住宅ローンか、手付金はいくらか、いつ契約するのか、いつ引き渡すのか、どんな条件が付いているのか。
こうした条件をまとめて確認する必要があります。
大幅な値引きでも、買付が入ったら売主には報告される
まず知っておいてほしいのが、売出価格より大幅に安い申込みだからといって、不動産会社が勝手に「売主は断るだろう」と判断してよいわけではないということです。
国土交通省の標準媒介契約約款に関する資料では、購入申込書などによって購入意思が明確に示された場合、媒介業者は依頼者へ遅滞なく報告し、売主の希望条件を満たさない申込みについても報告する必要があるとされています。
たとえば3,000万円で売り出している物件に、
「2,700万円なら買います」
という買付が入ったとします。
売主からすれば「300万円も値引きするつもりはない」と思うかもしれません。
それでも私は、まず売主へ申込みが入ったことを報告します。
そのうえで、現在の問い合わせ件数、今後の内覧予定、これまでの反響なども一緒に説明して、売主に判断してもらいます。
値引きするかどうかを決めるのは不動産会社ではない
ここは非常に重要です。
仲介会社は売主と買主の間に入って条件を調整しますが、売買価格を最終的に決めるのは売主と買主です。
たとえば売主が「2,700万円は無理だけど2,900万円なら売ります」と言えば、その条件を買主側へ伝えます。
買主から「2,850万円なら買います」と返ってくれば、また売主へ伝える。
こうして双方が納得できる条件を探していきます。
経験を積んだ営業担当者なら、買付が入る前のやり取りから「この買主はかなり買いたそうだ」「売主もこのあたりまでなら相談できそうだ」といった感触を持っていることもあります。
仲介会社の役割は、勝手に価格を決めることではありません。
現在の販売状況や双方の希望条件を整理し、売主・買主が判断できるよう調整することだと私は考えています。
売出価格そのものに迷っている方は、こちらの記事も参考にしてください。
満額の買付でも「金額だけ」を見ればいいわけではない
では、売出価格3,000万円に対して、
「3,000万円で買います」
という満額の買付が入ったらどうでしょう。
もちろん売主にとって非常に良い条件です。
しかし、私は金額以外の条件も確認します。
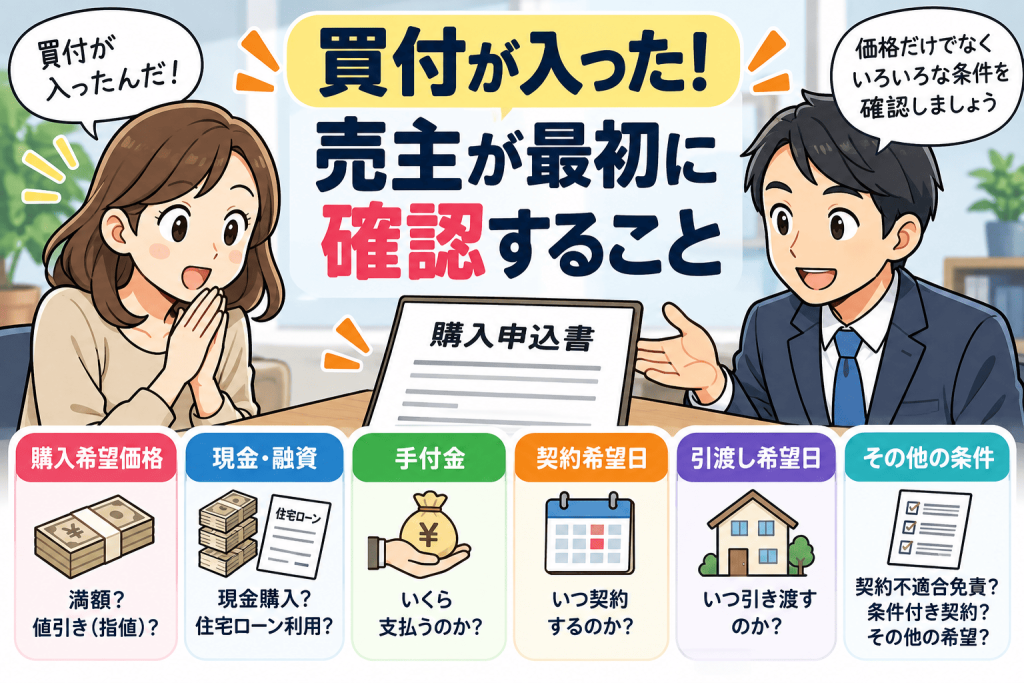
一般的な購入申込書(買付証明書)では、会社によって書式は異なりますが、主に次のような内容が記載されます。
- 購入希望価格
- 手付金
- 契約希望日
- 引渡し希望日
- 現金購入か融資利用か
- その他の希望条件
備考欄などに「契約不適合責任免責を希望」「○○を条件として購入したい」といった条件が記載されることもあります。
同じ3,000万円の買付でも、中身が同じとは限りません。
売主は金額だけではなく、「どんな条件で3,000万円なのか」まで確認することが大切です。
同じ金額なら「現金購入」は強い
複数の買付が入った場合、私がまず重視するのは価格です。
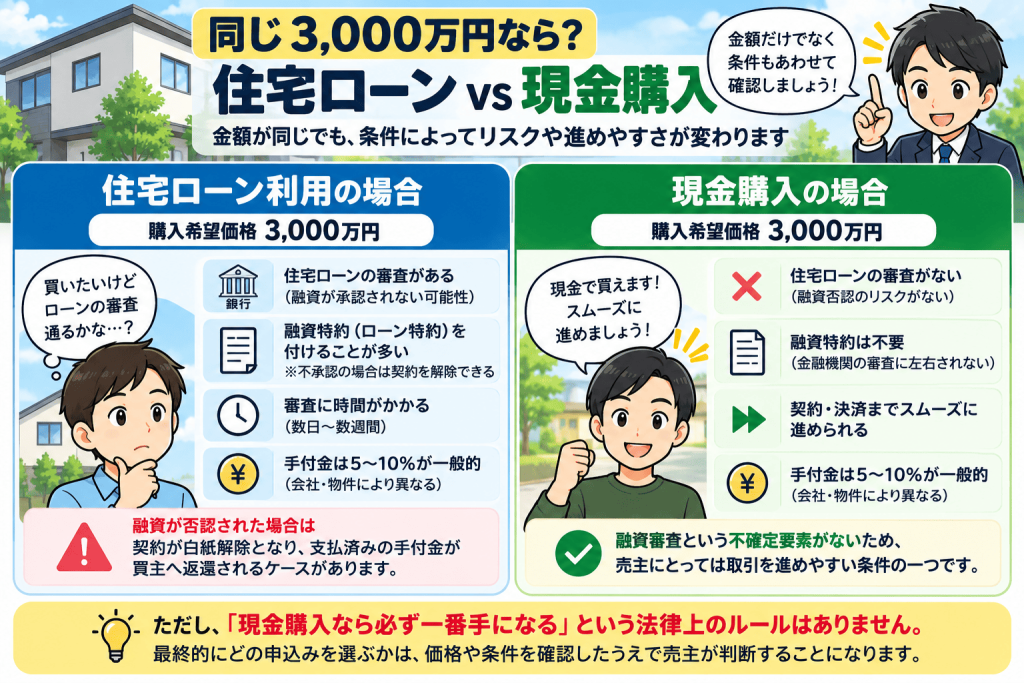
では、同じ3,000万円の買付が2件入り、一方は住宅ローン、もう一方は現金購入だったらどうでしょう。
その他の条件に大きな違いがなければ、私は基本的に現金購入を優先して売主へ説明します。
理由はシンプルです。
住宅ローンには、融資が承認されない可能性があるからです。
住宅ローンを利用する売買契約では、融資の全部または一部について承認が得られなかった場合に契約を解除できる「ローン特約(融資利用特約)」を設けることがあります。
一方、現金購入であれば住宅ローン審査そのものがありません。
そのため同じ価格・同程度の条件なら、売主側から見ると現金購入は取引を進めやすい条件の一つです。
ただし、「現金購入なら法律上必ず一番手になる」というルールではありません。
どの申込みを選ぶかは、価格や条件などを確認したうえで売主が判断することになります。
高い買付だけど融資が心配。安い買付だけど確実そうなら?
実務では、もっと判断が難しいケースがあります。
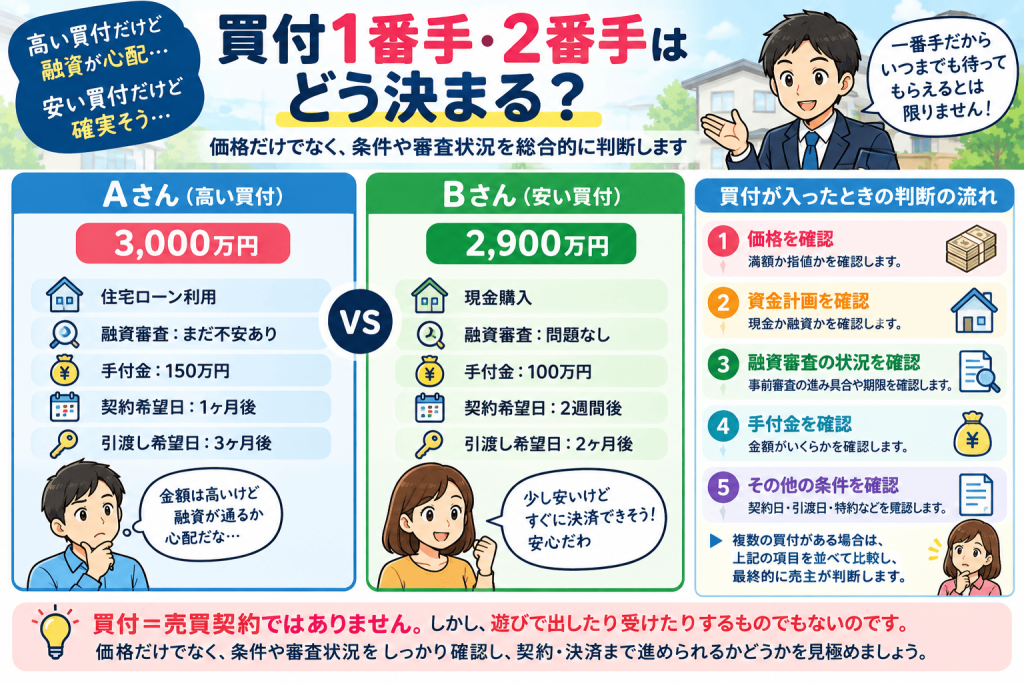
Aさん:3,000万円・住宅ローン利用・まだ融資が少し不安
Bさん:2,900万円・融資状況に問題がなさそう
このような2件の買付が入ったとします。
私の場合、融資が心配だからという理由だけで、最初から高い方の申込みを外すことはしません。
まずAさんに融資審査へ進んでもらいます。
その一方でBさん側には、「現在一番手の方がいます。ただし融資審査中です」といった形で状況を説明します。
事情を理解したうえで、二番手として待ってくれるケースもあります。
そしてAさんには、
「○日までに事前審査の回答をお願いします」
というように期限を決めます。
期限を過ぎても融資の見通しが立たず、ほかに申込みが入っているのであれば、売主と相談して順番を見直すこともあります。
このあたりの運用は不動産会社によって異なりますが、「最初に買付を出したから、いつまでも一番手として待ってもらえる」とは限りません。
買付は売買契約書ではない。でも軽く考えない方がいい
購入申込書や買付証明書を提出した段階と、正式な不動産売買契約を締結した段階は同じではありません。
過去の裁判例でも、購入申込書などが提出されていても、具体的な交渉経緯などから売買契約の成立が認められなかった事例があります。
ただし、だからといって、
「買付には絶対に法的拘束力がない」
と一律に考えるのも適切ではありません。
契約が成立しているかどうかなどは、書面の名称だけではなく、当事者間で何が合意され、交渉がどこまで進んでいたかなど、具体的な事情によって判断されます。
買付=売買契約ではない。
しかし、遊びで出したり受けたりするものでもない。
このくらいの認識で考えておくとよいでしょう。
手付金は多ければ安心?5~10%程度をよく見る理由
不動産売買では、契約時に買主から売主へ手付金を支払うケースが一般的です。
私の実務経験では、売買価格の5~10%程度で設定されるケースをよく見ます。
ただし、「法律上必ず5%以上必要」という意味ではありません。
物件価格や売主・買主の事情、契約条件によって手付金額は変わります。
また、手付解除とローン特約による解除では条件や法的な意味が異なります。
「手付金を払ったら絶対にキャンセルできない」「キャンセルしたら必ず手付金が没収される」と単純に考えないことも重要です。
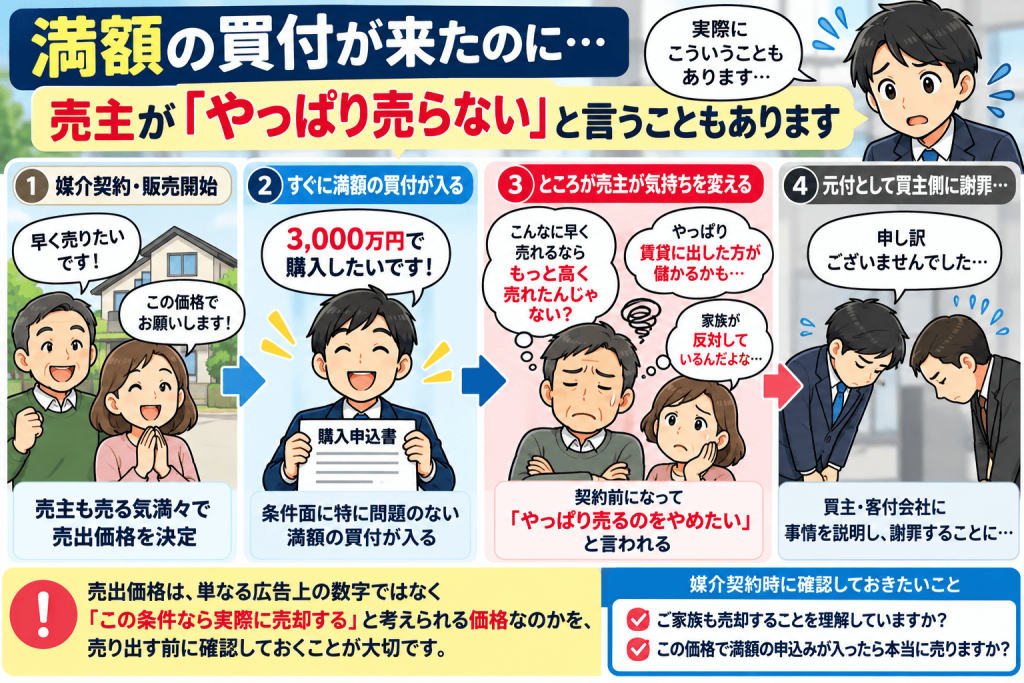
実は売主も、買付が入った途端に気が変わることがある
ここからは少し「不動産屋の本音」です。
長く不動産仲介をしていると、本当にいろいろな売主さんに出会います。
媒介契約を結ぶときには、
「早く売りたいです!」
と言っていた。
価格も売主自身が納得して決めた。
そして販売を開始したら、すぐに満額の買付が入った。
普通なら「よかった!」となりそうですよね。
ところが実際には、ここで気持ちが変わってしまう人もいます。
「こんなにすぐ売れるなら、もっと高く売れたんじゃない?」
「やっぱり売らずに賃貸にした方が儲かるんじゃない?」
こうなってしまうことがあります。
ほかにも「家族から反対された」「考え直したら手放したくなくなった」など、理由はさまざまです。
満額買付が入ったのに「やっぱり売らない」
私も実際に経験があります。
条件面に特に問題のない満額の買付が入ったあと、契約前になって売主から「やっぱり売るのをやめたい」と言われたことがあります。
正式な売買契約を締結する前だったため、契約後の解除とは事情が異なります。
しかし買主からすれば、
「満額で申し込んだのに、なぜ?」
となります。
客付会社にも当然説明しなければなりません。
結局そのときは、元付業者である私が売主に代わって客付会社へ出向き、買主側へ事情を説明して謝罪することになりました。
不動産仲介をしていると、こういうこともあります。
だから売り出す前に「本当にこの価格で売るのか」を確認する
こうした経験があるため、私は媒介契約を結ぶ段階で売主の意思を確認するようにしています。
特に重要なのが、
「ご家族も売却することを理解していますか?」
という確認です。
所有者本人は売る気でも、配偶者や子どもなど家族が反対しているケースはあります。
経験のある営業担当者なら、後からこうした問題が出ないよう、媒介契約の段階で確認することが多いと思います。
そして売出価格を決めるときには、もう一つ考えてみてください。
「この価格で今日、満額の申込みが入ったら本当に売りますか?」
査定や売出価格を決めている段階では、まだ売却が現実になっていないため、「3,000万円なら売ろう」と考えられます。
しかし実際に3,000万円の買付が目の前に来ると、「3,100万円でも売れたのでは?」「もう少し待った方がいいのでは?」という気持ちが出てくることがあります。
売出価格は単なる広告上の数字ではありません。
「この条件なら実際に売却する」と考えられる価格なのかも、売り出す前に確認しておくことが大切です。
売出価格や値下げの判断については、こちらも参考にしてください。
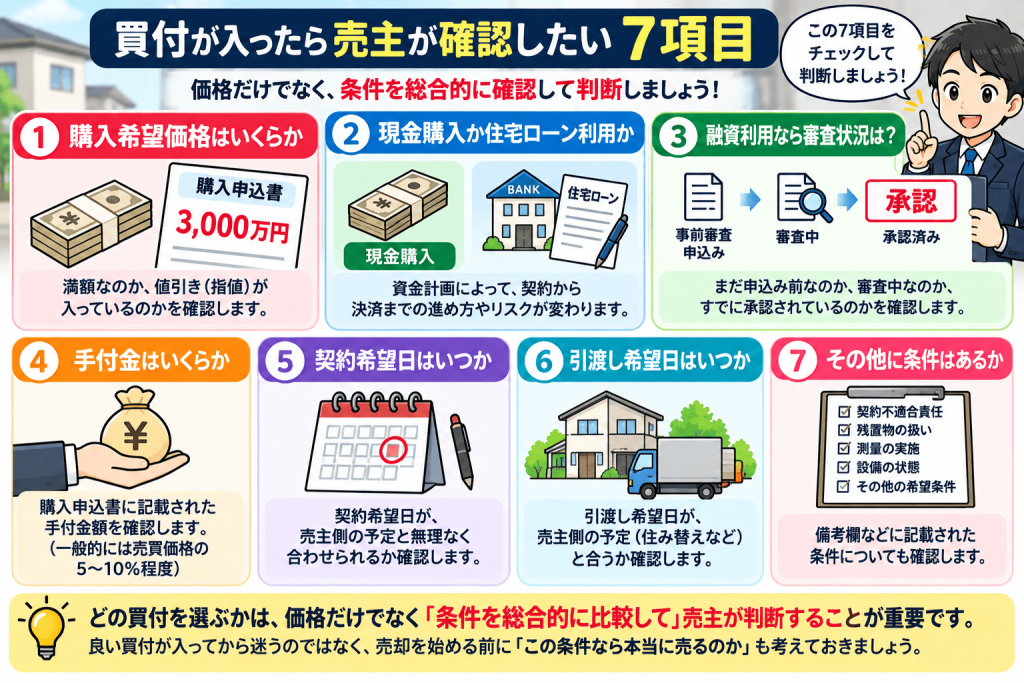
買付が入ったら売主が確認したい7項目
不動産会社から「買付が入りました」と連絡が来ても、価格だけを聞いてすぐ返事をする必要はありません。
最低でも、次の7項目を確認してみてください。
① 購入希望価格はいくらか
満額なのか、値引き(指値)が入っているのかを確認します。
② 現金購入か住宅ローン利用か
資金計画によって、契約から決済までの進め方やリスクが変わります。
③ 融資利用なら事前審査はどこまで進んでいるか
まだ申込み前なのか、審査中なのか、すでに承認されているのかを確認します。
④ 手付金はいくらか
購入申込書に記載された手付金額も確認します。
⑤ 契約希望日はいつか
売主側の予定と無理なく合わせられるか確認します。
⑥ 引渡し希望日はいつか
住み替えの場合などは、引渡し時期が非常に重要になります。
⑦ その他に条件が付いていないか
契約不適合責任、残置物、測量、設備、その他の条件についても確認します。
複数の買付が入ったら「価格+条件」で比較する
複数の買付が入った場合、「どちらが高いか」だけを比較するのではなく、条件を並べて確認してみてください。
価格
現金・融資
融資審査の状況
手付金
契約希望日
引渡し希望日
その他の条件
このように整理すると、それぞれの買付の違いが見えやすくなります。
まとめ|「いくらで買うか」だけでなく「どんな条件で買うか」を見る
買付が入ったら、まず価格を見る。
これは当然です。
しかし不動産売買では、「いくらで買うか」だけではなく「どんな条件で買うか」も重要になります。
- 満額なのか、指値なのか
- 現金なのか、融資なのか
- 融資なら審査状況はどうなのか
- 手付金はいくらか
- いつ契約するのか
- いつ引き渡すのか
- その他の条件はないか
こうした情報を確認したうえで、最終的に判断するのは売主です。
そして売主側も、「その条件なら本当に売るのか」を買付が入る前に一度考えておく。
良い買付が入ってから迷うのではなく、売却を始める段階で自分の条件を整理しておく。
それだけでも、実際に申込みが入ったときの判断はかなりしやすくなります。
また、「そもそも内覧は入るのに買付まで進まない」という場合は、こちらの記事も参考にしてください。
コメント